证券之星消息,日前国联安添利增长债A基金公布三季报,2026年三季度最新规模7.09亿元,季度净值涨幅为1.62%。
从业绩表现来看,国联安添利增长债A基金过去一年净值涨幅为-2.88%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-6.43%,成立以来的最大回撤为-9.05%。

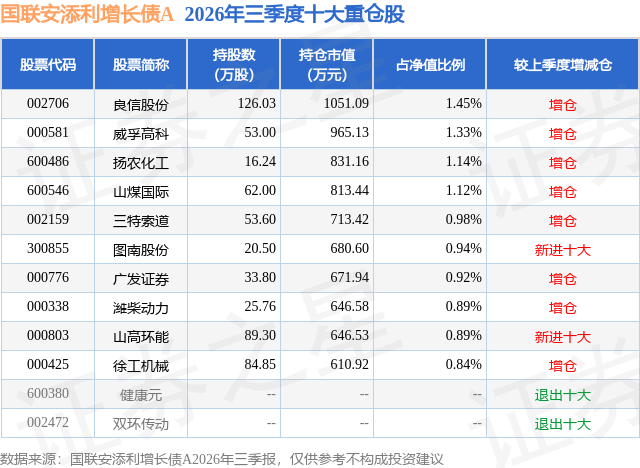
从基金规模来看,国联安添利增长债A基金2026年三季度公布的基金规模为7.09亿元,较上一期规模6.92亿元变化了1663.05万元,环比变化了2.4%。该基金最新一期资产配置为:股票占净值比18.16%,债券占净值比81.72%,现金占净值比0.16%。从基金持仓来看,该基金当季前十大股票仓位达10.5%,第一大重仓股为良信股份(002706),持仓占比为1.45%。
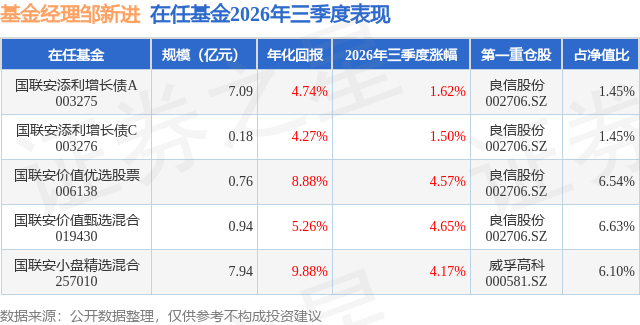
国联安添利增长债A现任基金经理为邹新进。其中在任基金经理邹新进已从业16年又242天,2019年12月31日正式接手管理国联安添利增长债A,任职期间累计回报为37.08%。目前还管理着5只基金产品(包括A类和C类),其中本季度表现最佳的基金为国联安价值甄选混合(019430),季度净值涨幅为4.65%。
对本季度基金运作,基金经理的观点如下:本基金为二级债基,其中债券投资以可转债、中短久期利率债等为主,再适当参与股票投资,并根据市场各大类资产估值情况动态调整资产配置比例。本基金投资目标为可持续的、中等回撤的、相对较高的投资回报。本基金投资的基本理念和策略是从性价比角度出发的均衡价值投资,即我们关注公司的基本面,但也同时关注股票和可转债的估值,我们会综合评估投资标的的性价比并做出投资决策;而在组合风险的考量上,我们遵循适度分散的策略,对周期、消费和成长等大类行业适度均衡配置。本基金考察和持有标的的周期相对较长,会在估值较低的时候重仓持有优质的资产,在估值过高时逐步减持。报告期内,本基金保持较低换手率,基本延续上个季度的持仓结构。减持了冲高的券商及不达预期的医药股;增持了景气度较高且估值不贵的商用车和股价回调较多的电力设备。转债方面,由于转债整体估值较高,本基金保持较低的转债仓位并以低价转债为主,等待未来的转股价格下修及低吸机会。这些操作基本上都是基于预期收益和风险匹配的再平衡操作。地产政策彻底转变:828房地产销售新政由期房转为现房,实质上相当于一次巨大的供给侧改革;929贴息政策实质上相当于需求侧刺激,供需两端的相向而行是2021年地产调整以来最彻底的政策转变。贴息政策作为中央政府真金白银的政策支持,也是和以往放松形式的政策有本质上的不同。组合政策有望达到全国范围内的房价止跌企稳和去库存的目的,最终有助于达到居民财富预期企稳的目的。内需经济有望回升:除上述地产政策外,929内需政策还包括PSL利率下调0.25%并将支持范围拓展至六张网建设,加大政策性银行对基建、城市更新等有效投资的低成本资金供给;增加科创技改再贷款2000亿和支农支小再贷款5000亿。国庆期间,《求是》推出评论员文章《以改革发力破解供强需弱矛盾》,对提振内需给出了顶层定调。未来进一步的提振内需政策有望不断推出。资本市场继续再平衡:929地产政策出台后,地产板块第一次出现低开高走的表现,和以往政策出台后的高开低走截然相反。二季度整个市场对以AI为核心的科技板块特别是外需相关的科技板块极度狂热,虽然在三季度有所缓解,但依然严重失衡。未来随着内需经济的企稳回升,整个市场的资产配置将持续再平衡,内需相关板块有望持续得到反哺。
本文数据来源于国联安添利增长债A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



