证券之星消息,日前招商安庆债券A基金公布三季报,2026年三季度最新规模47.8亿元,季度净值涨幅为-1.44%。
从业绩表现来看,招商安庆债券A基金过去一年净值涨幅为3.46%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-4.23%,成立以来的最大回撤为-10.61%。

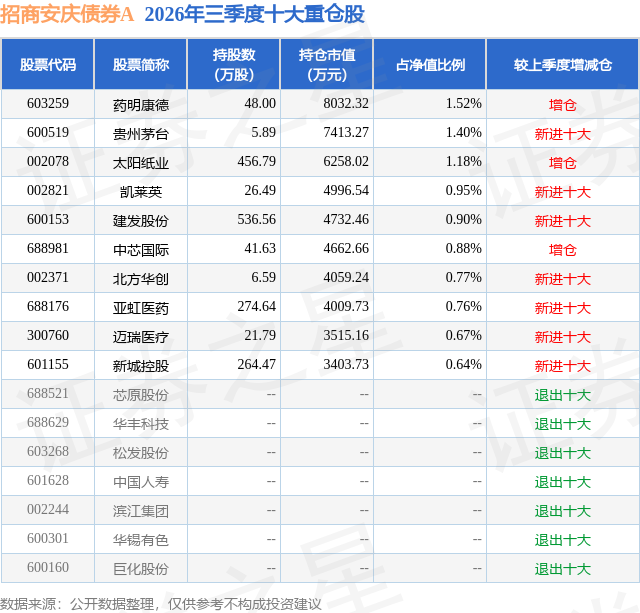
从基金规模来看,招商安庆债券A基金2026年三季度公布的基金规模为47.8亿元,较上一期规模22.64亿元变化了25.16亿元,环比变化了111.1%。该基金最新一期资产配置为:股票占净值比17.41%,债券占净值比83.19%,现金占净值比0.78%。从基金持仓来看,该基金当季前十大股票仓位达9.67%,第一大重仓股为药明康德(603259),持仓占比为1.52%。
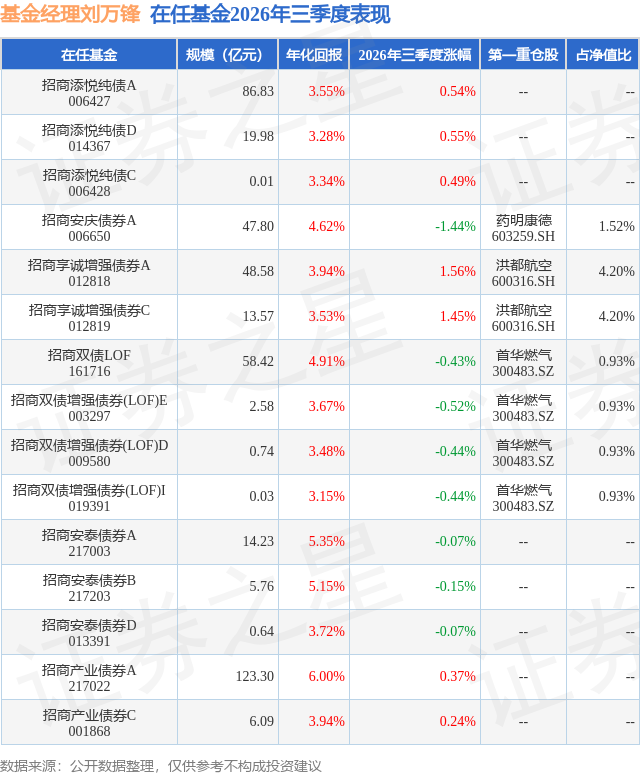
招商安庆债券A现任基金经理为马海林 刘万锋,本季度增聘基金经理刘万锋。其中在任基金经理刘万锋已从业11年又292天,2026年7月2日正式接手管理招商安庆债券A,任职期间累计回报为-3.51%。目前还管理着15只基金产品(包括A类和C类),其中本季度表现最佳的基金为招商享诚增强债券A(012818),季度净值涨幅为1.56%。
对本季度基金运作,基金经理的观点如下:宏观经济回顾:2026年三季度,经济增速较上半年进一步放缓,总体延续外需偏强、内需偏弱、结构分化加深的特征。投资方面,8月固定资产投资完成额累计同比为-7.2%,投资增速较上半年明显走弱,其中地产投资继续探底,8月房地产开发投资累计同比为-19.9%,仍是总需求的主要拖累,基建投资增速也边际放缓,8月基建投资累计同比为-4%,显示地方政府主导的实物工作量释放仍偏慢,制造业投资同样回落,8月制造业投资累计同比为-2.3%,传统制造业扩产意愿偏弱。消费方面,8月社会消费品零售总额累计同比为1.1%,较上半年进一步走弱,商品消费受汽车和地产后周期品类拖累更为明显。对外贸易方面,出口表现较为突出,8月出口金额累计同比为19.3%,增速较上半年仍有抬升,对整体经济增长形成支撑。债券市场回顾:2026年三季度,国内债券市场收益率整体呈现先震荡、后下行的格局,债市利率中枢较二季度末进一步下移,结构上表现为长端显著好于短端,收益率曲线由二季度陡峭化转为平坦化。分月看,7月债市围绕资金面与政策预期反复博弈;8月债市延续偏强,偏弱的基本面数据与保持流动性充裕的政策取向推动长端利率进一步下探;9月债市先窄幅拉锯,之后在公积金贷款利率下调预期、央行跨季流动性呵护带动下,超长债领涨。整体看,三季度债市主线是基本面偏弱的现实与货币宽松预期共同推动长端利率下行,而政府债供给、输入性通胀担忧及阶段性止盈则构成扰动,最终中长端收益率下行,信用利差普遍收窄,债市维持偏强运行。权益市场回顾:A股方面,2026年三季度市场大幅回调,风格高低切换明显,二季度非常极致的科技上涨行情之后,市场变得较为脆弱,市场风格分化较二季度急剧逆转,大盘价值显著跑赢小盘成长,前期跌幅较多的红利板块以及微盘股指数小幅反弹。七月美联储鹰派立场持续发酵,AI产业链获利盘集中涌出,叠加中报季部分业绩验证不及前期最乐观预期,TMT方向遭遇系统性杀估值,煤炭、石油石化等资源红利方向逆势走强。八月超跌后市场迎来修复性反弹,电子、通信板块月内反弹较多,但高度有限。九月市场再度走弱,美联储加息预期升温压制风险偏好,科技方向二次探底,资金持续向高股息、低估值板块迁移,银行、公用事业等防御板块获持续增持。整体来看,在中东局势冲突、高油价、海外AI持续投入和美联储加息的背景下,三季度A股由"AI产业趋势"主导切换为"红利防御"主导。前期拥挤的算力、半导体方向经历深度估值消化,资源红利成为新的避风港。分板块看,三季度银行、煤炭、农林牧渔和石油石化板块涨幅居前;电子、通信、建材和电力设备及新能源板块跌幅居前。港股方面,2026年三季度先扬后抑、震荡企稳,整体呈七月反弹、八月放缓、九月震荡走弱格局。受到科技行情、A股行情以及美联储货币政策的多重影响,也出现了比较极致的分化。行业层面半导体、消费电子方向受A股科技拖累再度承压,但传统互联网龙头凭借业绩超预期与南向持续增持展现韧性,金融、能源等价值板块获资金青睐。可转债方面,三季度转债市场跟随权益大幅调整,明显弱于二季度表现。双低指数与高价科技转债跌幅居前,结构分化延续。风格上高评级、大盘、偏债型转债显著抗跌。供给端三季度新券上市明显提速,七月单月新券上市数量创两年多来的新高,强赎与到期退市节奏放缓,转债存量压降趋势边际企稳,审批持续提速。估值层面,高波区科技转债估值挤压最为充分,但整体估值仍处于历史偏高分位数水平。基金操作:在报告期内,本组合严格遵照基金合同的相关约定,按照既定的投资流程进行了规范运作。债券投资方面,本组合在市场收益率波动过程中积极调整仓位,顺应市场趋势,优化资产配置结构,努力提高组合收益。股票投资方面,三季度以来,组合权益敞口整体有所降低,逐步向风险中性回归。结构层面,对前期浮盈较大的方向或个股进行了止盈操作,科技板块整体标配或略低配,同时增加了医药、地产、食品饮料及部分内需方向的个券配置,组合整体结构更加均衡。展望市场,以美国AI基建拉动的外需在明年的不确定性和全球流动性转向这两大核心矛盾并没有出现缓解迹象,内需相关政策力度尚需观察。组合将继续保留应对不确定性的能力。同时,市场仍有较多高性价比资产处于低位,组合将积极挖掘相关机会,争取较好的风险调整后收益。
本文数据来源于招商安庆债券A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




