证券之星消息,日前摩根安裕回报混合A基金公布三季报,2026年三季度最新规模0.19亿元,季度净值涨幅为-0.6%。
从业绩表现来看,摩根安裕回报混合A基金过去一年净值涨幅为-4.98%,同类基金过去一年净值涨幅中位数为0.0%。而基金过去一年的最大回撤为-6.82%,成立以来的最大回撤为-13.0%。

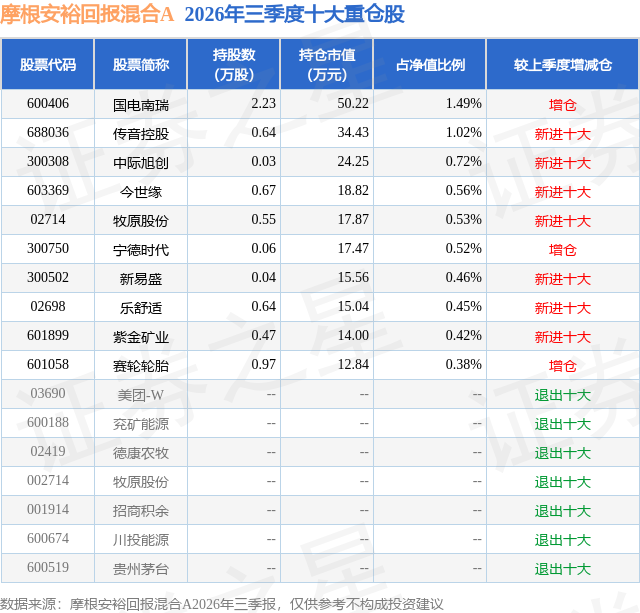
从基金规模来看,摩根安裕回报混合A基金2026年三季度公布的基金规模为0.19亿元,较上一期规模1957.49万元变化了-94.91万元,环比变化了-4.85%。该基金最新一期资产配置为:股票占净值比21.05%,债券占净值比54.82%,现金占净值比6.95%。从基金持仓来看,该基金当季前十大股票仓位达6.55%,第一大重仓股为国电南瑞(600406),持仓占比为1.49%。
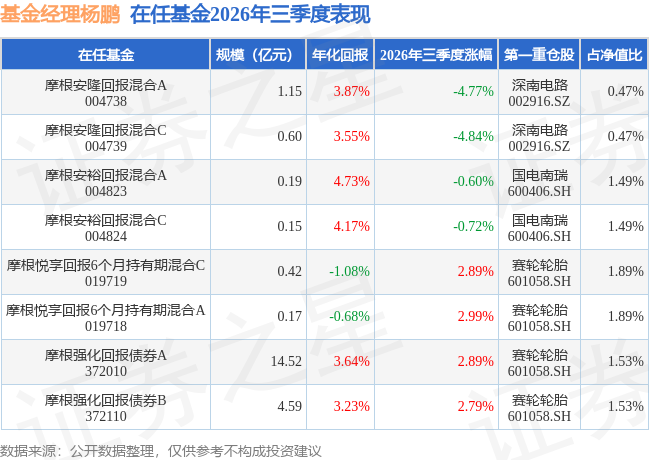
摩根安裕回报混合A现任基金经理为杨鹏 刘心一。其中在任基金经理杨鹏已从业3年又46天,2023年9月15日正式接手管理摩根安裕回报混合A,任职期间累计回报为5.03%。目前还管理着8只基金产品(包括A类和C类),其中本季度表现最佳的基金为摩根悦享回报6个月持有期混合A(019718),季度净值涨幅为2.99%。
对本季度基金运作,基金经理的观点如下:回顾三季度,国内宏观经济方面,延续整体稳健的运行态势,增长的结构性亮点不断增多。工业生产保持了稳健扩张,高技术制造业与AI产业链、智能装备制造等新动能领域增速领先,为企业盈利改善提供了扎实支撑,出口在外需韧性下延续较高景气。内需修复节奏相对温和,消费呈现结构性分化,固定资产投资在地产调整与化债约束下仍有承压,预期降幅边际收窄,政策托底的累积效应正在逐步显现。整体看,上游行业盈利保持韧性,中下游企业盈利持续修复,呈现结构分化的特征。流动性层面,货币政策延续适度宽松基调,央行通过MLF加量续做、隔夜逆回购常态化等手段呵护市场,资金面保持合理充裕。M1、M2同比在区间内保持相对平稳,融资结构的改善方向明确,市场流动性环境总体友好。国际方面,受美国财政赤字扩大、通胀黏性犹存及能源价格扰动等多重因素影响,10年期美债收益率突破5%,并创2007年以来新高,使全球多数国家债市出现共振调整。这一变化对全球风险偏好构成阶段性扰动,但国内货币政策韧性较强、内需定价的逻辑并未改变,外部利率上行更多是阶段性外部约束。股票市场方面,三季度整体呈现震荡整理、结构分化的格局,继二季度"一九"分化行情之后,七、八月份市场进行了结构修正,即AI相关产业链出现调整,价值类资产出现区间修复。成长与价值、顺周期与新动能之间的轮动有序展开。组合保持整体相对均衡的框架下,在7、8月市场出现较大波动时,利用卫星策略抓住了一些业绩较好基本面扎实公司的投资机会。同时配置的核心策略利用中报的窗口机会也获得了超额收益。港股层面,经过近一年左右的调整,一些优质公司的估值开始具备吸引力,同时考虑到全球流动性因素,在投资港股通相关标的时,目前我们对公司的筛选和估值有着相对更审慎的要求。债券市场方面,三季度社融增速整体下行,信用派生维持疲软,9月政府债券发行有所提速,政策性金融工具逐步落地,但对基本面的传导仍需时间,偏弱趋势尚未扭转。央行在总量货币政策工具运用上相对克制,调降结构性工具PSL利率25bp,同时实施居民购房贷款贴息政策,宽信用导向明确,中期维度密切观察基本面变化。货币流动性整体维持中性偏宽松基调,8月开始央行加大了隔夜逆回购投放力度,在税期、季末等时点加大流动性投放,隔夜利率整体围绕政策利率波动,在此背景下短端收益率总体平稳,长端利差边际压缩。三季度债券市场整体震荡偏强,基本面环境与负债端增量资金对债市均相对顺风,长债收益率呈现震荡中边际下移的特征。展望后续,权益方面,依然需密切关注全A指数业绩同比的预期边际变化。从估值角度来看,在PB-ROE的框架下和历史相对可比的ROE环境下,目前全A指数的PE(TTM)估值为中性偏高的位置,但年末有机会进行估值切换消化估值。结构来看,AI相关产业链业绩增速依然强劲,而传统行业相对表现一般。从股价反应来看,AI产业链定价比较合理,未来驱动更多取决于全球风险偏好提升、非Coding商业化实现规模化的营收、收入增速持续高于资本开支等因素;传统行业估值便宜的优质公司越来越多,随着政策端发力和后续内需逐步复苏,有望扭转市场对其基本面悲观的预期。债券方面,基本面和负债端决定债券市场中期方向,市场微观结构决定短期节奏。中期维度私人部门内生性债务融资需求修复仍需时间、货币政策缺乏收紧基础的格局或仍存在。收益率曲线上,30年期国债期限利差分位仍然较高,后续可能仍然存在压缩空间,组合将继续采取哑铃结构。
本文数据来源于摩根安裕回报混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




