证券之星消息,日前财通资管鑫锐混合A基金公布三季报,2026年三季度最新规模0.05亿元,季度净值涨幅为-12.24%。
从业绩表现来看,财通资管鑫锐混合A基金过去一年净值涨幅为-15.43%,同类基金过去一年净值涨幅中位数为0.0%。而基金过去一年的最大回撤为-21.99%,成立以来的最大回撤为-21.99%。

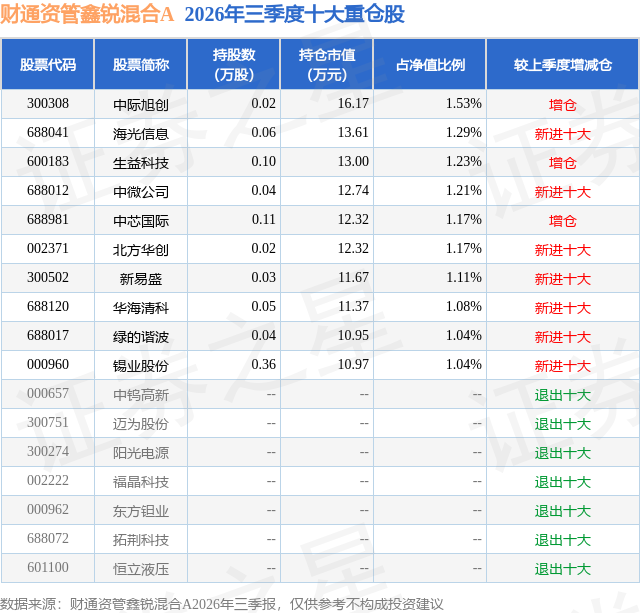
从基金规模来看,财通资管鑫锐混合A基金2026年三季度公布的基金规模为0.05亿元,较上一期规模414.18万元变化了134.96万元,环比变化了32.58%。该基金最新一期资产配置为:股票占净值比37.26%,债券占净值比47.82%,现金占净值比15.09%。从基金持仓来看,该基金当季前十大股票仓位达11.87%,第一大重仓股为中际旭创(300308),持仓占比为1.53%。
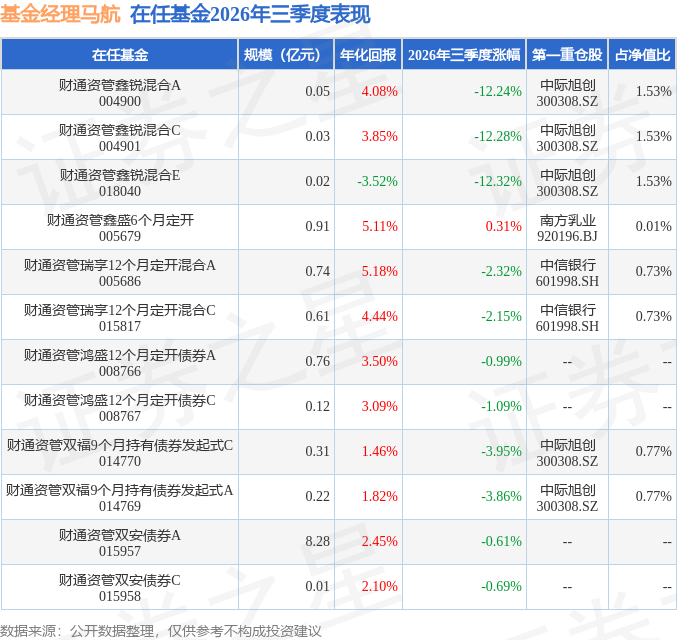
财通资管鑫锐混合A现任基金经理为马航 陈浩。其中在任基金经理马航已从业4年,2024年5月17日正式接手管理财通资管鑫锐混合A,任职期间累计回报为-5.43%。目前还管理着12只基金产品(包括A类和C类),其中本季度表现最佳的基金为财通资管鑫盛6个月定开(005679),季度净值涨幅为0.31%。
对本季度基金运作,基金经理的观点如下:基本面上来看,三季度制造业PMI整体仍处于收缩区间,但季末出现回稳迹象。8月制造业PMI回升至49.8%,较上月上升0.6个百分点,制造业运行回稳。分项来看,8月新订单指数升至50.6%,重回扩张区间,新出口订单指数升至50.1%,内外需同步改善;生产指数为50.4%,回到扩张区间。装备制造业PMI为51.4%,高技术制造业PMI达52.9%,新动能持续扩张,传统产能景气度仍偏弱。价格方面,8月CPI同比上涨0.8%,环比由降转涨0.4%,核心CPI同比回升至1.0%,能源价格涨幅扩大是主要拉动因素;PPI同比涨幅扩大至3.8%,环比由降转涨0.4%,受国际大宗商品价格上行传导和国内产业升级带动部分行业需求增加影响。金融数据方面,8月末社融存量同比增长7.2%,较上月回落0.2个百分点,前八个月社融增量累计23.91万亿元,同比少增2.62万亿元,其中对实体经济发放的人民币贷款同比少增2.71万亿元,政府债券净融资同比少1.5万亿元。8月单月人民币贷款仅增加600亿元,同比少增5300亿元,住户贷款减少2029亿元,实体信贷需求明显偏弱。消费修复偏慢,8月社零同比增长0.4%,较7月回落0.2个百分点,1-8月累计增长1.1%。固定资产投资延续下行趋势,1-8月累计同比下降7.2%,房地产开发投资下降19.9%,内需短板或仍是制约经济回升的主要矛盾。 货币政策方面,央行三季度例会于9月19日召开,会议延续"适度宽松"总基调,提出加大逆周期调节力度,并新增"推动货币政策操作框架改革完善""从宏观审慎角度观察、评估债市运行情况,关注长期收益率的变化"及"综合运用并适时调整货币政策工具"等表述。利率方面,9月20日公布的LPR连续16个月保持不变,1年期为3.0%,5年期以上为3.5%。中期流动性工具方面,三季度合计净投放MLF共2000亿元;三季度买断式逆回购合计净投放约9000亿元,7月大幅加量后逐步收敛,9月转为等量续作;央行公开市场国债买卖操作方面,7月、8月均净投放500亿元,继续支持财政发债。 海外方面,美联储于9月16日宣布将联邦基金利率目标区间上调25个基点至3.75%—4.00%,为2023年7月以来首次加息,FOMC以12票一致通过。点阵图中值显示2026年底利率预测中值从6月的3.8%上调至4.1%,暗示年内可能还有一次加息。欧央行于9月10日同步加息25个基点至2.50%,为年内第二次加息,欧美央行紧缩周期出现阶段性共振。中美方面,9月23日至25日中美元首华盛顿会晤,双方同意构建"中美建设性战略稳定关系",达成建立贸易理事会、300亿美元对等降税安排、建立人工智能对话机制等八点成果共识。地缘方面,美伊冲突持续,油价飙升推动全球国债收益率大幅上行,10年期美债收益率升至5.24%,创2007年以来新高,市场对"滞胀"担忧显著升温。 本基金通过大类资产轮动视角,灵活调整债券、转债和股票的配比。具体而言:债券方面,以高等级信用债为底仓,长久期利率债波动操作增厚收益。转债方面,结构以双低转债为主,少部分仓位参与被信用风险错杀的超跌个券。股票方面,报告期内持仓以成长股为主。
本文数据来源于财通资管鑫锐混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




