证券之星消息,日前富国精准医疗混合A基金公布三季报,2026年三季度最新规模30.0亿元,季度净值涨幅为-1.07%。
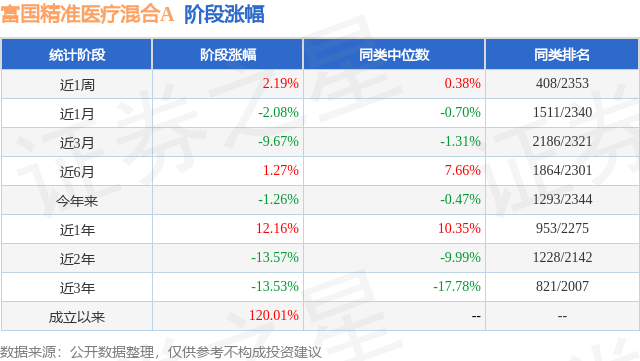
从业绩表现来看,富国精准医疗混合A基金过去一年净值涨幅为-11.92%,同类基金过去一年净值涨幅中位数为-7.03%。而基金过去一年的最大回撤为-23.89%,成立以来的最大回撤为-57.06%。
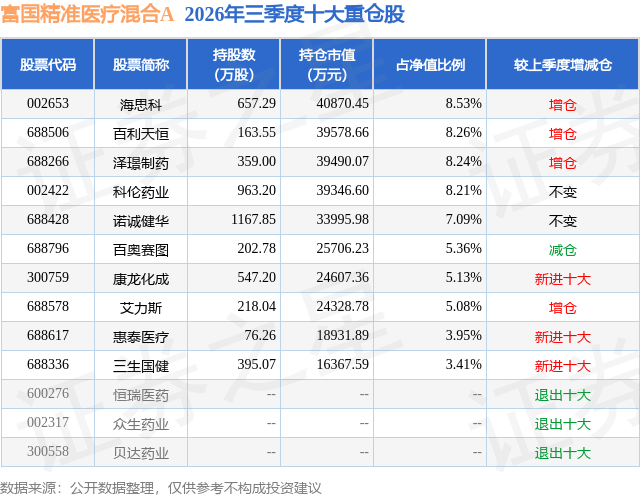
从基金规模来看,富国精准医疗混合A基金2026年三季度公布的基金规模为30.0亿元,较上一期规模28.98亿元变化了1.02亿元,环比变化了3.51%。该基金最新一期资产配置为:股票占净值比93.96%,无债券类资产,现金占净值比6.25%。从基金持仓来看,该基金当季前十大股票仓位达63.26%,第一大重仓股为海思科(002653),持仓占比为8.53%。
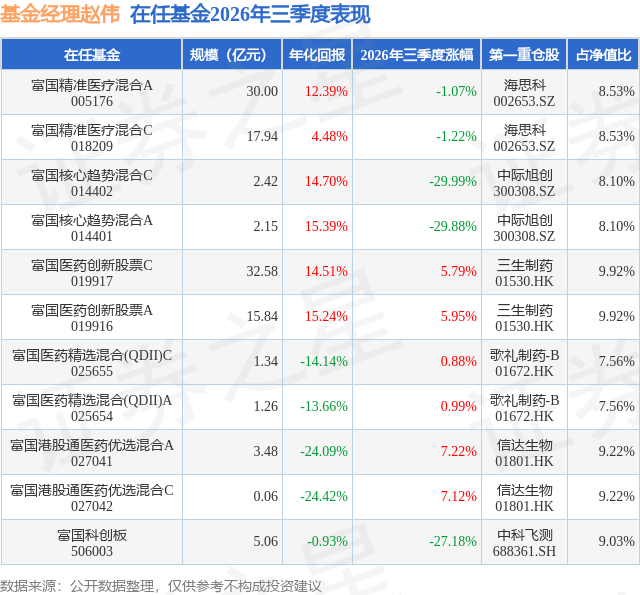
富国精准医疗混合A现任基金经理为赵伟。其中在任基金经理赵伟已从业9年又11天,2021年7月6日正式接手管理富国精准医疗混合A,任职期间累计回报为-25.61%。目前还管理着11只基金产品(包括A类和C类),其中本季度表现最佳的基金为富国港股通医药优选混合A(027041),季度净值涨幅为7.22%。
对本季度基金运作,基金经理的观点如下:本基金始终坚持"精选个股、长期持有"的核心投资理念,立足于医药生物产业的中长期发展趋势,通过深入的基本面研究和产业链验证,自下而上筛选具备持续竞争优势、业绩增长确定性强、估值合理的优质企业进行重点配置。我们不过度依赖宏观博弈或短期市场风格判断,而是将主要精力放在对企业内在价值的挖掘与跟踪上。 在细分子行业的选择上,本基金重点关注以下两个方向: 1. 创新药出海 我们认为,中国创新药产业已经进入从"跟随创新"向"全球竞争力"跃迁的关键阶段。随着国内头部药企在肿瘤、自身免疫、代谢等重大疾病领域持续产出具有差异化优势的临床数据,以及License-out交易规模和首付款不断刷新纪录,中国创新药的全球价值正在被跨国药企和海外资本市场重新定价。出海不再是"锦上添花"的期权,而是部分企业实现收入结构升级和估值体系重构的核心路径。我们重点配置了具备以下特征的公司:拥有全球权益或高比例海外权益的重磅品种、临床进度处于国际第一梯队、合作伙伴具备强商业化能力、以及现金流足以支撑多条管线并行推进的Biotech与Big Pharma。 2. CXO(医药研发及生产外包) CXO板块经历了过去两年的产能出清和估值消化,行业竞争格局已显著优化。我们认为,全球医药研发生产外包向中国转移的长期逻辑并未改变,而国内CXO企业在成本效率、工程师红利、合规能力上的综合优势依然稳固。随着海外生物科技融资环境边际改善、国内创新药企研发投入企稳回升,以及GLP-1、ADC、多肽等新分子类型带来的增量订单,CXO龙头有望迎来订单与产能利用率的双重修复。我们优选具备全球交付能力、客户结构多元、新技术平台布局领先、且估值已进入历史底部区间的标的进行配置。 二、运作分析 三季度,医药板块整体呈现震荡分化格局,市场情绪受宏观流动性预期、地缘政治扰动以及部分企业业绩不及预期等因素影响波动较大。在此背景下,本基金坚持既定的投资框架,以个股基本面跟踪为核心,力求避免因短期情绪波动而进行追涨杀跌。 1. 保持高频次、多维度的个股跟踪 报告期内,我们持续对重仓股进行紧密跟踪,跟踪维度包括:季度业绩与指引变化、核心管线临床数据读出、License-out交易进展、产能建设与订单能见度、管理层战略调整、以及竞争格局的边际变化。我们通过参加业绩交流会、专家访谈、产业链调研、海外可比公司对标等方式,力求在信息获取上保持领先,并对关键假设进行持续验证与修正。 2. 不受情绪影响,坚持逆向与纪律 三季度市场对医药板块的情绪一度较为悲观,部分优质个股因短期业绩波动或行业政策传闻出现较大回调。我们基于独立判断,对持仓个股进行逐一审视:若股价下跌源于市场情绪而非基本面恶化,且长期逻辑未破坏、估值已具备吸引力,我们选择坚定持有甚至逆势加仓;若发现基本面逻辑发生实质性变化,则果断调整持仓。我们始终警惕"用情绪替代研究"的行为,避免因恐慌而错杀优质资产,也避免因贪婪而忽视风险信号。 3. 组合结构动态优化 在保持核心仓位稳定的同时,我们对组合进行了结构性微调:适度增持了创新药出海逻辑清晰、临床数据即将读出的标的,以及CXO中订单边际改善、估值处于底部区域的龙头;对部分估值已充分反映预期、或竞争格局恶化的个股进行了减持。整体换手率保持在较低水平,符合本基金长期持有的运作风格。 三、展望 展望四季度及明年,我们认为医药板块仍处于"结构性机会大于系统性机会"的阶段。创新药出海和CXO两大方向,分别代表了医药产业"全球化"和"效率革命"两条主线,具备中长期配置价值。我们将继续以精选个股为核心,保持对持仓公司的深度跟踪,坚守投资纪律,力争为持有人创造可持续的回报。
本文数据来源于富国精准医疗混合A2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




