证券之星消息,日前恒越研究精选混合A/B基金公布三季报,2026年三季度最新规模0.77亿元,季度净值涨幅为-2.4%。
从业绩表现来看,恒越研究精选混合A/B基金过去一年净值涨幅为-18.64%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-25.95%,成立以来的最大回撤为-63.04%。

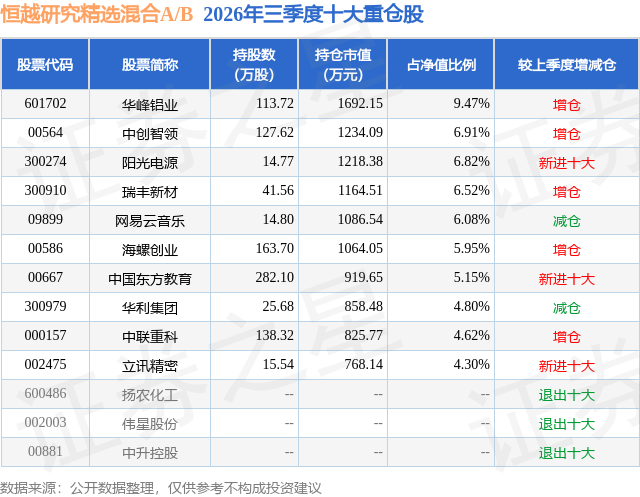
从基金规模来看,恒越研究精选混合A/B基金2026年三季度公布的基金规模为0.77亿元,较上一期规模8110.65万元变化了-375.41万元,环比变化了-4.63%。该基金最新一期资产配置为:股票占净值比93.27%,无债券类资产,现金占净值比6.82%。从基金持仓来看,该基金当季前十大股票仓位达60.62%,第一大重仓股为华峰铝业(601702),持仓占比为9.47%。
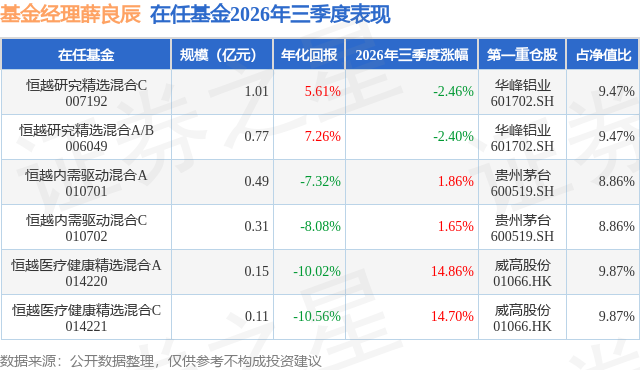
恒越研究精选混合A/B现任基金经理为薛良辰。其中在任基金经理薛良辰已从业1年又161天,2025年6月6日正式接手管理恒越研究精选混合A/B,任职期间累计回报为-2.81%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为恒越医疗健康精选混合A(014220),季度净值涨幅为14.86%。
对本季度基金运作,基金经理的观点如下:本基金的目标仍是力争实现回撤较少、长期复利和投资者体验较好的业绩。自管理本基金以来,这一目标的底层方法并没有变:以"绝对收益"为出发点,以"称重思维"看资产,以"价值投资"选公司。绝对收益让我们更在乎估值安全、规避重大错误;称重思维让我们少看短期投票、多看长期价值;价值投资则要求我们把股票当公司看,在能力圈内寻找安全边际,要么买好公司的长期成长,要么买低估资产的重大边际变化,并拒绝参与纯粹的交易性机会。 本季度基金表现一般,主要还是受到港股持仓的拖累。本基金在上半年及年中前后,基于"极低估值、强现金流、竞争优势、优秀管理层"的称重逻辑,加大了对港股深度价值标的的配置:其中有现金流很好的周期龙头、有被错杀的消费与制造公司、也有账面净现金接近或高于市值的"类烟蒂资产"。这些公司本身并不差,差的是三季度它们处在"最不被流动性喜欢"的那一端。市场先生给这些报出的价格不是"公司值多少",而是"此刻谁还愿意出价"。但本基金基于称重逻辑,不能把报价当价值。真正的风险不是股价跌了,而是用贵价买了坏资产、或误把周期顶部的高景气当成永续成长;反过来,用便宜价格买有现金流和护城河的公司,短期浮亏并不等于本金永久损失。 港股是离岸流动性+中国权益资产的组合。它既是中国资产,又以外资机构和美元资金为重要参与者、同时有做空机制,所以对美联储、美债、地缘和风险偏好的反应往往比A股更剧烈。今年以来港股被三重力量压住:一是海外市场利率走高,长端美债和美元融资成本上行;二是国内供强需弱持续的时间和力度都超出预期,内需、消费、地产后周期的基本面预期迟迟没有拐点,盈利端给不了正向边际;三是美国AI资产对全球流动性的吞噬,资金向美国AI和半导体资产集中,港股多数公司既不在AI硬件最上游,又背着旧经济权重,成了被抽水的那块湿地。 但拉长时间看,港股很多公司当前估值和流动性水平已处在历史底部,甚至接近危机情景下的定价:一些细分龙头扣除净现金后经营资产几乎被"白送",一些高分红消费和制造业公司股息率很有吸引力,一些制造龙头全球份额还在提升却按周期底部利润给予极低倍数,一些有较扎实资产且基本面正在改善的公司被按照破产来定价。这种价格反应的不是普通谨慎,而是"中国经济持续走弱、美元永远高利率、港股永远边缘化"的极度悲观预期。历史看,这类预期往往错在把周期性压迫当成永久性衰落。 高观投资罗兰士在《铸就:亚洲股权投资40年》里讲得很朴素:长期成功不来自追逐市场宠儿,而来自用纪律坚持正确方法,找到那些业务卓越、管理层诚信、自由现金流丰厚、并能持续给股东带来回报的公司。高观投资坚持这样的方法,穿越了港股1998年的亚洲金融危机和2008年的全球金融危机,并取得了卓越的长期业绩。港股不会因为我们研究清楚了就立刻上涨。对港股,要敬畏:敬畏离岸市场的踩踏、做空、汇率和利率冲击;也要利用:利用流动性收缩带来的"黄金坑",在别人因为保证金、赎回和情绪被迫卖出时,去寻找那些现金流扎实、治理不差、价格已经把破产风险算进去的公司。 本基金一方面接受"价值策略在结构性牛市中跑输"的宿命,另一方面继续做笨功夫:翻年报、看财报、和管理层聊、把研究池里港股公司的安全边际和竞争优势重新称一遍。对于极少数短期不盈利的深度价值标的,我们要求它必须是没有破产和退市风险、周期底部仍有超额经营能力、估值低到能容错、且一两年内看得见战略或经营拐点的公司。 同时本基金也没有关上对新产业的研究。AI是真实产业趋势,但三季度全球AI交易已出现"资本开支很高、应用回报不均、上游关键硬件价格上涨持续性存疑"的特征。本基金适度参与少数低估的同时也较多AI业务布局的公司,作为组合的补充;但对纯故事、无自由现金流、或者估值太贵的标的,仍保持距离。 对于此刻几个重要而宏大的问题——海外利率何时拐头、国内供强需弱何时改观、AI应用能否打开更多高价值应用场景、AI资本开支能否持续加速、港股流动性何时回补——我们没有全部答案,但组合已经也为"答案的模糊"保留了安全边际。 展望后市,本基金对港股不悲观。港股虽然有种种缺点,但仍然具备不可替代性。全球资本对中国权益资产的配置比例也和中国经济的规模体量远远不相称。若供强需弱因反内卷、扩内需、地产与信用条件改善而边际好转,或海外利率压力随地缘、通胀和就业数据趋缓,港股流动性的修复可能会很陡峭。低估值本身不涨,但低估值叠加边际变化,就是价值回归的燃料。 投资最终的成功,不在于某个季度跑赢谁,而在于是否用可复制的方法,持续把资金配置到能长期创造股东回报的资产里。港股会用巨大的波动考验我们,我们打算用纪律回答市场的考验。
本文数据来源于恒越研究精选混合A/B2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



