证券之星消息,日前富荣福锦混合C基金公布三季报,2026年三季度最新规模0.73亿元,季度净值涨幅为-15.01%。
从业绩表现来看,富荣福锦混合C基金过去一年净值涨幅为-20.02%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-29.8%,成立以来的最大回撤为-44.28%。

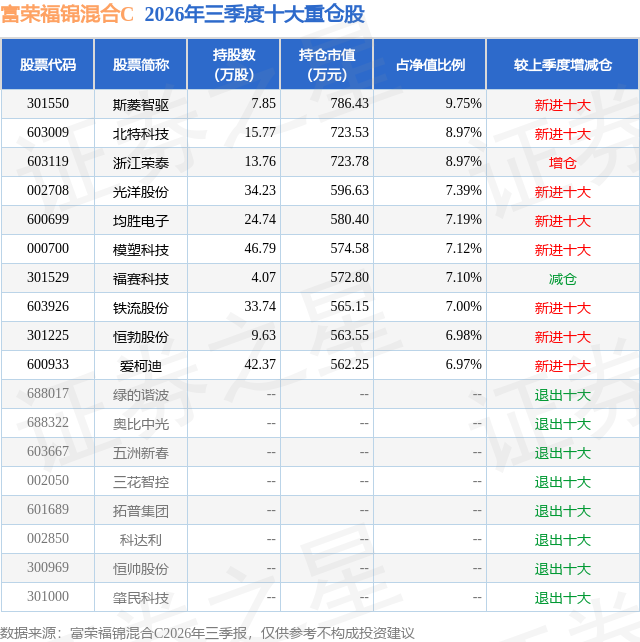
从基金规模来看,富荣福锦混合C基金2026年三季度公布的基金规模为0.73亿元,较上一期规模8039.59万元变化了-699.4万元,环比变化了-8.7%。该基金最新一期资产配置为:股票占净值比93.68%,债券占净值比3.51%,现金占净值比3.9%。从基金持仓来看,该基金当季前十大股票仓位达77.44%,第一大重仓股为斯菱智驱(301550),持仓占比为9.75%。
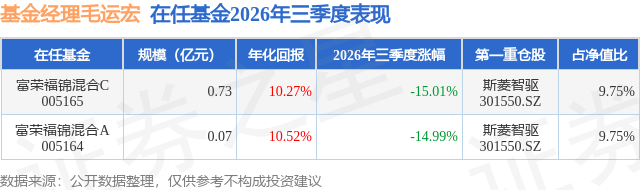
富荣福锦混合C现任基金经理为毛运宏。其中在任基金经理毛运宏已从业1年又154天,2025年5月29日正式接手管理富荣福锦混合C,任职期间累计回报为-0.2%。目前还管理着2只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:报告期内,我们延续一贯的投资策略,投资风格偏重成长,不择时,尊重"事物是波浪式前进"的发展规律。综合我们对于当前众多成长方向的对比研究,我们仍然认为具身智能在产业进展、边际变化以及投资回报方面都具备相对优势,我们认为这是一个方兴未艾,在不远的将来将对社会生产和生活方式带来较大变革的综合技术。从产业投资的角度,我们认为具身智能产业将很有可能成长为体量超过汽车甚至消费电子的庞大产业。在长期成长的确定性和空间面前,我们认为可以对短期业绩兑现的速率增加耐心,因为我们纵然通过研究认为技术本身已经到了可用的地步,但是产业中里程碑式的产品何时走进大众视野、市场的风险偏好变化等等因素却难以提前预判,我们认为抓大放小,抓住大道理是在当下的市场环境中做产业投资的合理的应对方法。 三季度以来,我们看到在一些细分产业中出现了比较好的量价变化。由于AI基建需求仍然旺盛,部分上游硬件产品供不应求出现涨价,部分能够继续拿到产能的公司在短期有望享受到比较充分的价增红利,比如仍然能够拿到足够的CCL产能的PCB公司,可以说在短期兼具景气度和边际变化。同时,也得益于NV在LLM范式下的绝对核心地位,相关的算力租赁、光通信上游等算力基建细分产业也仍然保持着较高的景气度。类似的投资机会在三季度还有一些,但是我们并没有选择参与,是因为我们认为短期景气度对公司股价的影响已经相当显著,但是产业一些非景气度的技术变化和产业发展对股价的影响却相当不显著,我们无法预判市场会不会以及何时会对这样的风格进行再平衡,但是拉长来看选择后者我们认为是胜率和赔率都更好的做法,因为技术变化和产业进展拉长看也会转化成上市公司业绩和行业景气度。特别是当我们发现具身智能产业正在快速地进步,代表着行业高水平的里程碑式具身智能产品已经处于量产起点的时候。 我们对于具身智能产业的看好首先是基于对大模型、表征学习等技术的理解,然后是对当前产品的可用程度的观察,这已经在之前的定期报告中有展开的叙述,不再重复。以下主要向投资人汇报我们对于具身智能机器人领域的一些重点产品变化的观察和理解。首先,就硬件来看,这甚至不同于新能源车之于燃油车,很多硬件设计是全新的,在三季度我们看到的最重要的变化就是一些可以满足短期需求的、小量级生产的硬件设计方案被取代,一些核心公司的硬件设计方案可能是兼具技术可行性以及更大量级的产能支持的。目前看到许多为了产品在较长时间内能够持续稳定作业而做出的工业设计正在落地。就产品的长期稳定性而言,国内外各家厂商做出了不太相同的工业设计选择,我们认为这也和每个厂商能够整合到的产业资源有关,不过值得注意的是,进度较快的厂商已经完成了产品设计定型,并且开始生产成品,进行量产爬坡,我们认为虽然这在短期不会给供应链公司贡献太多利润,但是方向大于程度,一旦产品力达到设计预期,爬坡可能加速,一些相关的产业链公司就可能出现超预期的业绩弹性。 就软件来看,很容易将具身智能机器人的软件能力的上限看作通用人工智能AGI,我们暂且不对此展开讨论,但这就算成立也并不表示软件要达到AGI之后具身智能产业才能放量。经过研究和评估,我们认为VLA使得机器人在垂类环境中可用可创造价值的结论依然没变,这一点在近期sharpa和DQ的合作中得到进一步验证和阐述。当然,这在训练阶段意味着比较多的算力消耗,在微调阶段意味着比较多的数据采集需求。据我们的观察,胜任这样的场景和工厂中生产的场景其中可以说是一步之遥,主要体现在工作速率和长尾场景的处理能力上,我们认为VLA的完善是可以弥补这一距离的,而且更好的硬件设计对此也深有助益,当下的机器人手部无法灵活且快速地使用工具,我们认为这只是一个时间问题,且有可能某些头部厂商的下一代产品对此已有质的优化。综合来看,我们认为具身智能行业在软硬件上在三季度都有非常明显的边际变化,特别是硬件层面,可能代表行业软硬件综合能力的机器人产品开启量产,或即将走进我们的视野。结合我们对于各个投资机会的长期回报空间和当下所处产业阶段的理解和对比,我们认为具身智能产业仍然具备优势,值得坚守。 历史的发展不是平铺直叙的,很多时候是戏剧性的。我们始终相信科技进步是影响成长行业市值的第一自变量。在当前来看,全球宏观环境存在不确定性,资本市场风格和风险偏好存在变化的可能性,四季度的企业盈利情况或也受到诸如上游价格等多个因素的影响。可以说看短期纷繁复杂,但是拉长来看我们认为豁然开朗:AI技术会从处理语言这项已经被抽象过的信息到处理视频和动作这样更加原始的信息发展,具身智能和物理AI是必经之路。纯视觉的智能驾驶日臻完善可用,机器人的软硬件能力在过去一年迅速提升,已经开始完成垂类任务,里程碑式的机器人产品或许也已经正在量产,呼之欲出。我们认为具身智能将成为AI产业下一阶段投资的主要方向,且这一阶段就快来临。
本文数据来源于富荣福锦混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




