证券之星消息,日前广发轮动配置混合基金公布三季报,2026年三季度最新规模2.73亿元,季度净值涨幅为-23.07%。
从业绩表现来看,广发轮动配置混合基金过去一年净值涨幅为-36.5%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-14.78%,成立以来的最大回撤为-58.7%。

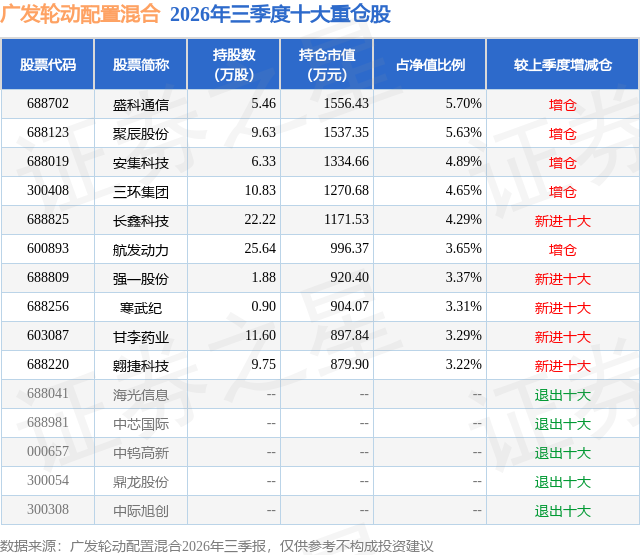
从基金规模来看,广发轮动配置混合基金2026年三季度公布的基金规模为2.73亿元,较上一期规模2.37亿元变化了3586.57万元,环比变化了15.12%。该基金最新一期资产配置为:股票占净值比92.97%,无债券类资产,现金占净值比7.4%。从基金持仓来看,该基金当季前十大股票仓位达42.0%,第一大重仓股为盛科通信(688702),持仓占比为5.7%。
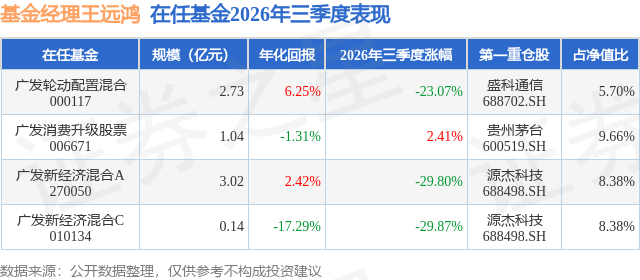
广发轮动配置混合现任基金经理为王远鸿。其中在任基金经理王远鸿已从业4年又222天,2026年6月18日正式接手管理广发轮动配置混合,任职期间累计回报为-33.09%。目前还管理着4只基金产品(包括A类和C类),其中本季度表现最佳的基金为广发消费升级股票(006671),季度净值涨幅为2.41%。
对本季度基金运作,基金经理的观点如下:本基金持续关注成长型行业的投资机会,AI相关产业是我们重点关注的领域之一,此外,类似航空发动机、高端医疗器械等也是我们所关注的方向。 人工智能正在作为一种赋能技术快速走入不同的行业,并且其能力进步的速度并没有放缓。但在三季度,相关板块的表现不尽如人意。从基本面角度看,市场担忧集中在云厂高额资本开支是否可持续,前沿模型公司年化收入是否持续增长等问题上;从股票角度看,在经历前期大幅上涨后,特别是算力硬件不同环节轮番上涨后,大部分标的的股价处于阶段性高位,获利了结需求提升,而且,大幅上涨的股票中也不乏鱼龙混杂的现象。 从我们的视角看,第一,算力硬件中,特别是与信息传输相关的环节的技术升级是持续的,并不完全依赖整体算力资本开支的上升,其在整体资本开支中的占比在未来三年有望翻倍,这其中光与交换是受益的环节;第二,国内算力建设仍滞后于海外建设,随着国内建设的铺开及芯片等相关环节供给状态的改善,未来两年,国内算力建设将保持快速增长的态势,其中算力芯片、交换芯片、存储是主要受益的环节;第三,端侧需求正在徐徐展开。三季度,随着模型能力的不断跃升,在硬件制造、家庭智能终端等生产、生活领域,我们已经看到一些与传统思路迥然不同的AI应用出现。相比过去容易想象的AI手机、AI眼镜场景,我们认为AI时代的应用大概率不会简单重复智能手机时代的路径,应该拓宽思路去寻找潜在的爆款应用。三季度,我们看到,在生产环节,生活领域都出现了崭新的AI应用场景,AI可能会改写我们的生产、生活、娱乐的方方面面。 从周期的角度思考,三季度的回调,不免让人回想历史上发生过的周期。不管是移动互联网的浪潮,新能源的崛起,这些行业个股的表现都经历了较大幅度的起落。市场的风险偏好会有波动,行业的发展也会有周期,对类似的周期我们保持警惕。但历史从来不是简单的重复,我认为此轮AI产业周期与之前的新兴产业最大的不同在于其是由仍在持续变化的技术进步驱动,尚无法准确量化渗透率,也就不适宜简单套用之前的产业周期阶段,而且其技术进步的节奏很难线性外推,存在突变可能。 从估值角度看,经历三季度的大幅调整,科技板块整体估值有所回落,属于自2024年9月份科技股进入上行周期后较大幅度的回调。市场对于科技股的投资拥挤度有较多的讨论,经过此轮回调,投资方向过于集中的问题也有所缓解。还要看到的是,有相关的统计显示,当前北美科技方向的资本开支已经占整体企业资本开支的一半以上,投资的集中也是这种基本面状况的反应,A股今年的半年报展示的基本面也是如此,科技类公司的经营情况相比其他行业更加积极。因此,我认为不应过于担心投资拥挤度的问题,核心问题应是判断科技的景气周期究竟走到了何种地步。这就回到了之前讨论的问题,我们还是认为行业发展方兴未艾,技术线上的光与交换,投资区域中的国产算力建设,行业上下游中的端侧应用仍有巨大的空间。 因此,我们的策略是假设未来的一段时间市场并不会再给予这个行业高的风险偏好,将以更严苛的目光审视科技股乃至成长股,在AI算力领域配置其中确定性高、竞争格局好的标的;同时,也积极寻找市场之前关注度不高的板块的变化和机会,不管是端侧AI还是非AI领域的投资机会,以达到平衡组合风险的目的。 组合管理层面,尽管在二季度末对回调风险有所警惕,回避了一些涨价链的投资,但伴随整体成长板块的回调,组合净值仍承受了一定的回撤。在这个过程中,操作主要分为三类。第一,在国产算力内部进行了调整,在市场风险偏好降低的环境下,将持仓配置更多的偏向于短期业绩兑现度较高的标的;第二,在海外算力相关的标的中,基于未来技术演进的风险及海外贸易、监管政策的风险考量,将光的配置从光模块向光相关测试仪器、无源器件、光源迁移;第三,开始少量的布局端侧的标的,目前主要是AI制造和创新的硬件产品,我们仍会持续在这一领域挖掘机会;第四,小幅增加了过去两年持续逆风的,而半年报业绩显示企稳,未来出口业务有望逐渐成为毛利增长主要推动力的医疗器械、药物。 展望未来半年,我们对上半年曾因供给短缺、交付紧张进而价格上涨的环节保持谨慎,如我们在中报中的阐述,这一领域的布局,我们重点关注那些有机会进入高端市场,进而系统性带来竞争格局和盈利改善的标的,而对于竞争格局一般的环节我们进行回避。对于本基金持有的与涨价有关的标的,我们会持续关注扩产的情况,谨防行业周期变化。AI之外,我们长期关注一些市场关注度不高、基本面短期逆风但拐点渐近、成长确定性高的行业。例如航空发动机、医疗器械,这两个行业经历了各自逆风的阶段,三季度开始逐渐企稳,有望进入新的成长阶段,我们对其未来的表现相对乐观。
本文数据来源于广发轮动配置混合2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



