证券之星消息,日前长安产业精选混合A基金公布三季报,2026年三季度最新规模0.19亿元,季度净值涨幅为-30.57%。
从业绩表现来看,长安产业精选混合A基金过去一年净值涨幅为-13.5%,同类基金过去一年净值涨幅中位数为-7.03%。而基金过去一年的最大回撤为-47.41%,成立以来的最大回撤为-62.83%。

从基金规模来看,长安产业精选混合A基金2026年三季度公布的基金规模为0.19亿元,较上一期规模2807.56万元变化了-898.45万元,环比变化了-32.0%。该基金最新一期资产配置为:股票占净值比84.77%,无债券类资产,现金占净值比15.85%。从基金持仓来看,该基金当季前十大股票仓位达38.66%,第一大重仓股为新易盛(300502),持仓占比为7.39%。
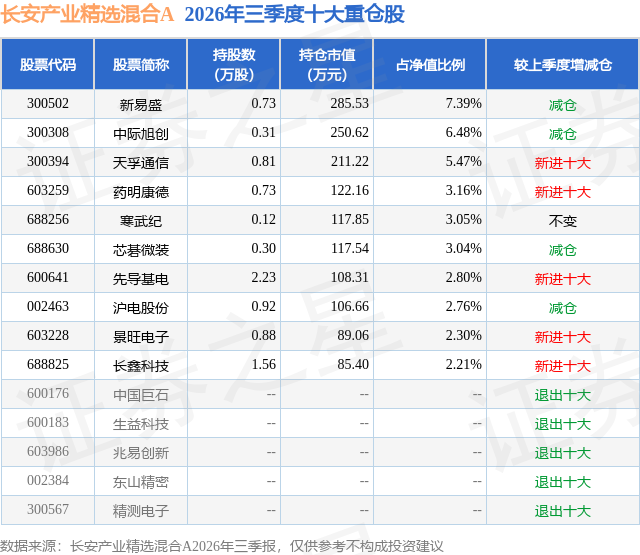
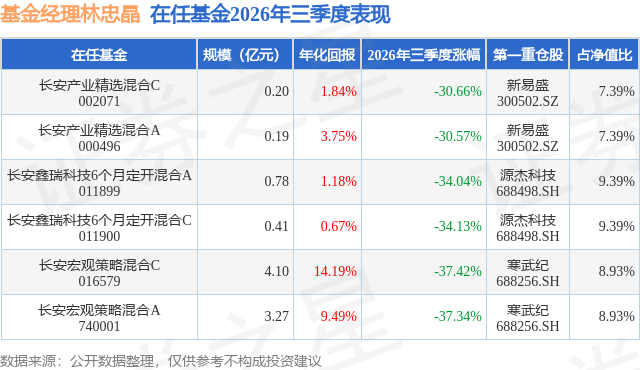
长安产业精选混合A现任基金经理为林忠晶。其中在任基金经理林忠晶已从业11年又279天,2020年7月14日正式接手管理长安产业精选混合A,任职期间累计回报为-5.08%。目前还管理着6只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:自2026年三季度以来,中东地缘冲突推升国际油价,触发新一轮供给端通胀冲击,市场开始定价发达经济体通胀反弹的尾部风险。与此同时,美国核心PCE回落节奏偏慢,住房与服务业通胀呈现较强粘性。经济数据冷热交替,时而弱于预期、时而超预期,使得市场预期在 "通胀稳步回落"与"通胀二次反弹"之间反复摇摆,加息、降息的概率定价随之剧烈波动。随着美联储 9 月加息落地,市场预期年内仍有一次加息,10 年期美债收益率上行、期限溢价抬升,美元走强,全球权益市场波动加大。 国内经济方面,出口在价格带动下保持韧性;下游需求偏弱,抑制企业投资扩产意愿;消费延续低位增长,其中8月社会消费品零售总额同比增长0.40%。整体而言,市场认为国内经济处于弱企稳状态,总量未失速,但内生动力不足,呈现结构性修复而非全面复苏的突出特征。 从2026年三季度权益市场表现看,前期表现强势的科技板块调整明显,行业领涨方向由AI硬件转向红利板块,如煤炭、石油石化、农林牧渔、银行等。本基金从订单能见度和估值性价比出发,适当调整行业配置比例,具体操作如下: (1)随着汽车终端销售压力加大,增加供应商采购、自研电池以降低成本,成为整车企业的选项,市场开始担忧动力电池龙头企业市占率或受冲击;储能电芯行业同样内卷,价格战持续,系统端毛利率承压。短期内,电力设备行业的悲观预期难以出现根本性改善,本季度适当降低电力设备行业持仓比重。 (2)人工智能相关硬件行业波动加剧,电子、通信、建筑材料和机械设备等细分领域中,收入与人工智能业务关联度较高的个股前期涨幅较大,本季度股价波动显著。市场认为,主要受发达经济体高利率、机构持仓集中度较高以及未来监管政策担忧等因素影响。考虑到智能体应用持续推广,算力基础设施投资将维持高位,本季度减持估值性价比下降的个股,对竞争格局相对较好的细分龙头保持适度持仓。 (3)相比发达经济体,国内算力基础设施建设面临较多约束,供应链本土化是破解瓶颈的理性选择;国产芯片产业链扩产持续推进,上游设备、材料、先进封测及芯片等环节订单持续兑现,相关收入与利润有望逐步在财报中体现。本季度持续挖掘国产产业链投资机会,涉及机械设备、电子等行业。 (4)受中东冲突持续影响,全球能源价格维持高位运行,具备成本优势的企业在出海过程中有望获得更大发展空间。本基金综合考量成本、竞争格局与新品进度等因素,在轻工制造、家电、基础化工等行业遴选合适标的进行布局。 (5)国内创新药License-out(海外授权BD交易)迎来爆发,大额出海授权首付款持续转化为CXO临床前、临床、CDMO订单;CXO龙头企业在手订单高增,并持续上调全年业绩指引,部分中小CXO企业实现扭亏,盈利兑现验证行业复苏的持续性。叠加国内药品审评提速,创新药商业化路径更加通畅,带动本土药企加大研发投入,CXO行业景气度上行。本季度持续关注 CXO 行业的投资机会。
本文数据来源于长安产业精选混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




