证券之星消息,日前金鹰新能源混合C基金公布三季报,2026年三季度最新规模1.53亿元,季度净值涨幅为-27.15%。
从业绩表现来看,金鹰新能源混合C基金过去一年净值涨幅为-16.68%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-37.1%,成立以来的最大回撤为-51.88%。

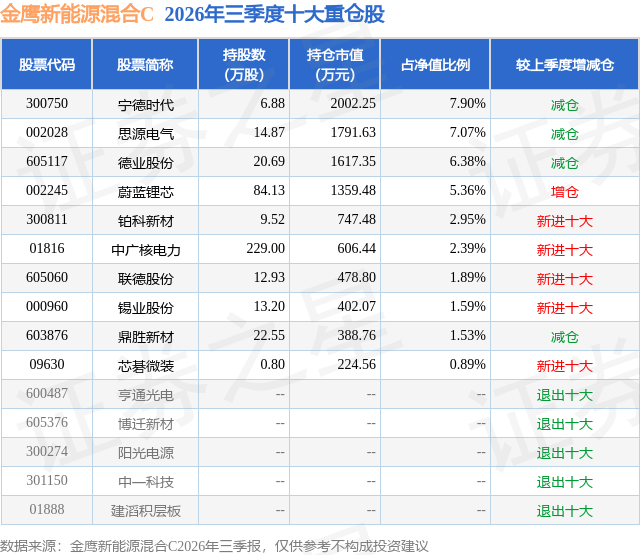
从基金规模来看,金鹰新能源混合C基金2026年三季度公布的基金规模为1.53亿元,较上一期规模3.24亿元变化了-1.71亿元,环比变化了-52.67%。该基金最新一期资产配置为:股票占净值比68.8%,无债券类资产,现金占净值比13.04%。从基金持仓来看,该基金当季前十大股票仓位达37.95%,第一大重仓股为宁德时代(300750),持仓占比为7.9%。
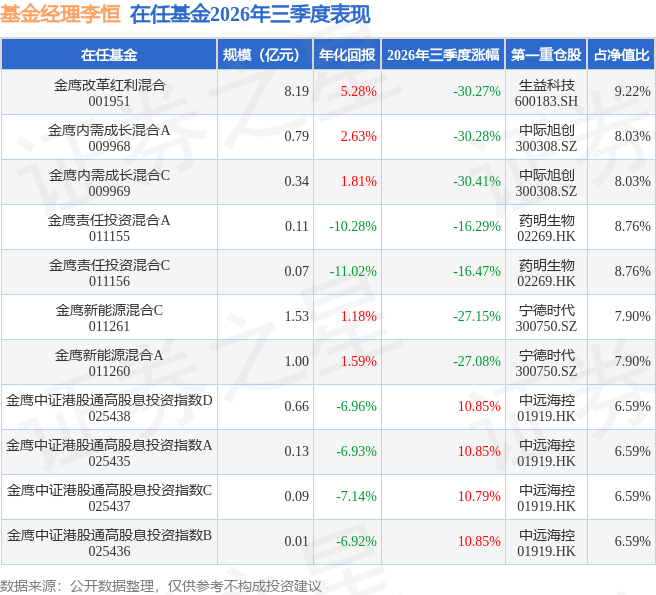
金鹰新能源混合C现任基金经理为李恒。其中在任基金经理李恒已从业4年又231天,2022年3月14日正式接手管理金鹰新能源混合C,任职期间累计回报为-14.63%。目前还管理着11只基金产品(包括A类和C类),其中本季度表现最佳的基金为金鹰中证港股通高股息投资指数D(025438),季度净值涨幅为10.85%。
对本季度基金运作,基金经理的观点如下:2026年第三季度新能源板块跑输大盘,中证新能指数下跌25.8%,同期沪深300指数下跌12.5%。其中风电产业指数下跌17.7%、新能源汽车指数下跌23.2%、电网设备指数下跌23.9%、光伏产业指数下跌26%。业绩增长持续性、欧美贸易风险是当下市场对新能源行业的主要担忧点,估值收缩和业绩略微下修导致板块在第三季度回调幅度较大。今年全球新能源需求源自三个推动力:一是全球数据中心及配套能源体系建设;二是海外制造业转移拉动当地基建;三是美伊战争导致全球能源供应紧张。本基金重点关注受益于全球电力和数据中心投资的电网设备和储能系统、正在全球化扩张的锂电池产业链等。 全球储能需求受政策刺激、数据中心带动维持快速增长。据寻熵研究院统计,2026年8-9月国内储能项目招标容量166.9GWh(同比33%),其中独立式储能是主流模式。据海关统计,2026年1-8月我国锂电池出口额4457亿美元(同比34%),其中欧盟市场需求占46%,因美伊战争和厄尔尼诺影响,各国面临电力供应安全问题,纷纷出台能源保障政策和规划。据WoodMac预测,未来五年美国储能新增需求将达到500GWh,数据中心配储需求或将从2027年起快速增长。全球AI需求爆发推动数据中心大规模建设和升级,也带动了配套的供电和电气设施投资,2026年1-8月变压器出口额526亿元(同比26%)。中国和美国互联网巨头均加大对AI基础设施的投资,并对配套的电气系统提出更高要求,海外需要建设更多燃气轮机和核电机组来保障稳定电力,数据中心内部需要升级变压器、服务器电源、备用电源等系统。全球海上风电投资加速,欧洲和中国两大市场已规划和储备大量项目,我国生产的管桩和海缆等核心部件正积极拓展海外客户。据GWEC预测,未来十年欧洲年均新增海风12GW以上,是过去五年的4倍以上。我国海洋经济被列为国家重点产业方向,十五五海风规划年均并网量10.6GW以上,相比2025年增加61%以上,且海风开发从近海向深远海拓展,对基础设施的需求将大幅提升;但2026年上半年国内和欧盟的海风设备招标同比有所下滑,主要受项目进展影响,国内军事问题未得到解决。海外电动车渗透率持续提升,包括欧洲及新兴经济体,我国汽车零部件(含锂电池)在海外供应链里的市场份额也在持续提高。目前欧洲新售乘用车的电动化率超过30%,但仍显著低于我国的60%,新兴经济体的电动化率更低,海外电动车市场还有很大发展空间,2026年1-8月我国汽车出口量745万辆(同比51%)、新能源汽车出口量346万辆(同比70%)、占比达到46%,区域以欧盟、南美、独联体、东南亚、非洲为主。近日欧盟与中国的贸易谈判逐渐明朗,大概率好于市场预期,贸易风险有所缓解。本基金将采取积极的投资策略,重点布局锂电池、电网设备、储能等板块。
本文数据来源于金鹰新能源混合C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




