证券之星消息,日前财通资管双盈债券发起式A基金公布三季报,2026年三季度最新规模5.74亿元,季度净值涨幅为-0.63%。
从业绩表现来看,财通资管双盈债券发起式A基金过去一年净值涨幅为-0.51%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-2.06%,成立以来的最大回撤为-3.93%。

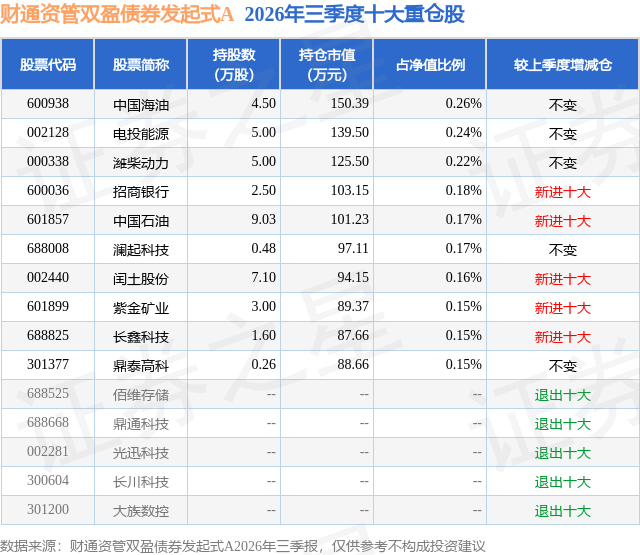
从基金规模来看,财通资管双盈债券发起式A基金2026年三季度公布的基金规模为5.74亿元,较上一期规模6.69亿元变化了-9500.16万元,环比变化了-14.19%。该基金最新一期资产配置为:股票占净值比11.81%,债券占净值比87.39%,现金占净值比0.21%。从基金持仓来看,该基金当季前十大股票仓位达1.85%,第一大重仓股为中国海油(600938),持仓占比为0.26%。
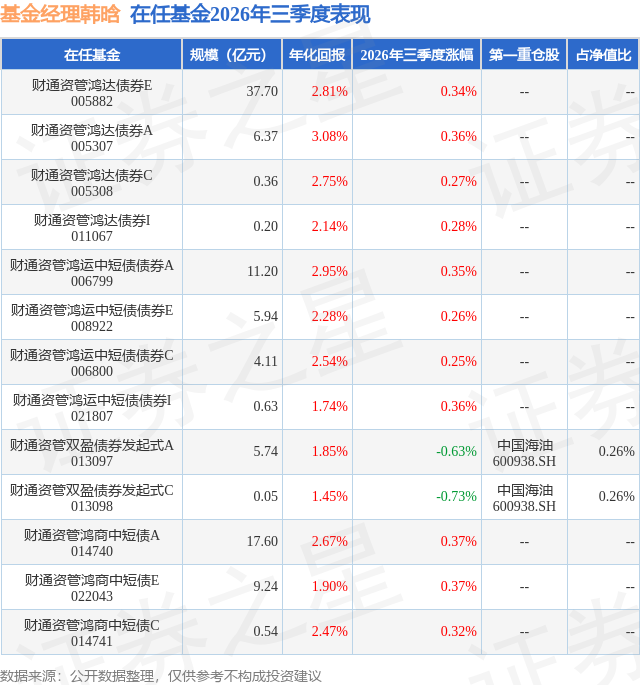
财通资管双盈债券发起式A现任基金经理为韩晗。其中在任基金经理韩晗已从业2年又64天,2025年1月22日正式接手管理财通资管双盈债券发起式A,任职期间累计回报为4.39%。目前还管理着13只基金产品(包括A类和C类),其中本季度表现最佳的基金为财通资管鸿商中短债A(014740),季度净值涨幅为0.37%。
对本季度基金运作,基金经理的观点如下:基本面上来看,三季度制造业PMI整体仍处于收缩区间,但季末出现回稳迹象。8月制造业PMI回升至49.8%,较上月上升0.6个百分点,制造业运行回稳。分项来看,8月新订单指数升至50.6%,重回扩张区间,新出口订单指数升至50.1%,内外需同步改善;生产指数为50.4%,回到扩张区间。装备制造业PMI为51.4%,高技术制造业PMI达52.9%,新动能持续扩张,传统产能景气度仍偏弱。价格方面,8月CPI同比上涨0.8%,环比由降转涨0.4%,核心CPI同比回升至1.0%,能源价格涨幅扩大是主要拉动因素;PPI同比涨幅扩大至3.8%,环比由降转涨0.4%,受国际大宗商品价格上行传导和国内产业升级带动部分行业需求增加影响。金融数据方面,8月末社融存量同比增长7.2%,较上月回落0.2个百分点,前八个月社融增量累计23.91万亿元,同比少增2.62万亿元,其中对实体经济发放的人民币贷款同比少增2.71万亿元,政府债券净融资同比少1.5万亿元。8月单月人民币贷款仅增加600亿元,同比少增5300亿元,住户贷款减少2029亿元,实体信贷需求明显偏弱。消费修复偏慢,8月社零同比增长0.4%,较7月回落0.2个百分点,1-8月累计增长1.1%。固定资产投资延续下行趋势,1-8月累计同比下降7.2%,房地产开发投资下降19.9%,内需短板或仍是制约经济回升的主要矛盾。 货币政策方面,央行三季度例会于9月19日召开,会议延续"适度宽松"总基调,提出加大逆周期调节力度,并新增"推动货币政策操作框架改革完善""从宏观审慎角度观察、评估债市运行情况,关注长期收益率的变化"及"综合运用并适时调整货币政策工具"等表述。利率方面,9月20日公布的LPR连续16个月保持不变,1年期为3.0%,5年期以上为3.5%。中期流动性工具方面,三季度合计净投放MLF共2000亿元;三季度买断式逆回购合计净投放约9000亿元,7月大幅加量后逐步收敛,9月转为等量续作;央行公开市场国债买卖操作方面,7月、8月均净投放500亿元,继续支持财政发债。 海外方面,美联储于9月16日宣布将联邦基金利率目标区间上调25个基点至3.75%—4.00%,为2023年7月以来首次加息,FOMC以12票一致通过。点阵图中值显示2026年底利率预测中值从6月的3.8%上调至4.1%,暗示年内可能还有一次加息。欧央行于9月10日同步加息25个基点至2.50%,为年内第二次加息,欧美央行紧缩周期出现阶段性共振。中美方面,9月23日至25日中美元首华盛顿会晤,双方同意构建"中美建设性战略稳定关系",达成建立贸易理事会、300亿美元对等降税安排、建立人工智能对话机制等八点成果共识。地缘方面,美伊冲突持续,油价飙升推动全球国债收益率大幅上行,10年期美债收益率升至5.24%,创2007年以来新高,市场对"滞胀"担忧显著升温。 三季度转债市场震动走弱,中证转债指数季度下跌7.00%。7月份,海外算力资本开支见顶担忧、IPO资金虹吸叠加两融去杠杆,前期拥挤的AI科技主线大幅回撤,转债凭借"债底保护"抗跌属性显著,中证转债当月仅下跌0.91%,但溢价率被动抬升至历史极值附近;8月份,权益市场超跌反弹,上证指数月涨4.02%,转债市场消化高估值,高溢价科技类转债开始补跌,中证转债当月下跌0.95%、明显跑输正股;9月份,美联储重启加息周期、海外长端利率与油价上行压制全球风险偏好,科技类转债强赎预期升温,正股走弱与估值压缩形成双杀,中证转债当月下跌5.24%、创年内新低,通信、电子类转债领跌,银行、医药等防御品种相对抗跌。向后展望,国内宏观政策加大逆周期调节力度,关注增量政策落地以及中长期资金入市对风险偏好的提振;海外关注美联储加息路径、美债长端利率及地缘局势对全球风险资产的扰动。转债市场来看,经过一个季度的消化,各平价区间溢价率均有压缩,但估值分位仍处历史高位区间,叠加强赎压缩前移、存量缩量与新券扩容并行,配置性价比有待进一步确认。择券方面,关注基本面与评级、强赎安全边际带来的阿尔法机会以及新券定价机会,规避临近强赎、高价高溢价率品种。本基金操作上更加注重赔率思维,逢调整布局左侧机会,把握估值回归合理区间后优质标的的布局窗口。 整体组合层面,我们在组合结构上做了调整,适度拉长纯债久期,并在风险可控的范围内适当以波段形式努力获取超额收益。在市场大幅波动的情形下,权益和转债资产整体在三季度并不受益。我们会积极关注海外联储加息路径的持续变化以及国内增量政策出台的节奏,对于A股市场后续依然保持谨慎乐观,在不大幅变动权益仓位的基础上,利用结构上的再平衡争取获取长期稳健的收益。
本文数据来源于财通资管双盈债券发起式A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



