证券之星消息,日前科创加银LOF基金公布三季报,2026年三季度最新规模1.21亿元,季度净值涨幅为-31.12%。
从业绩表现来看,科创加银LOF基金过去一年净值涨幅为0.64%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-19.34%,成立以来的最大回撤为-61.56%。

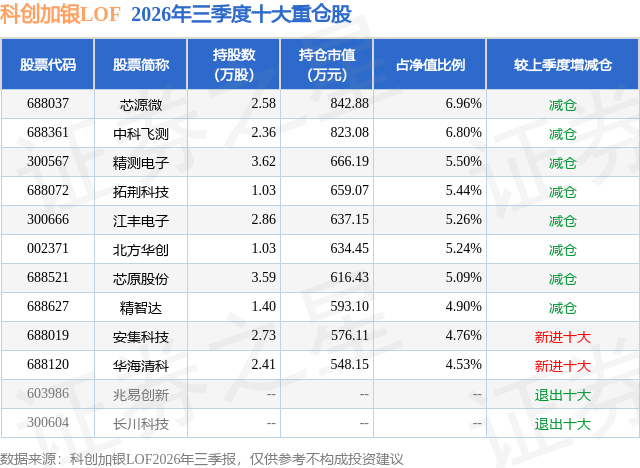
从基金规模来看,科创加银LOF基金2026年三季度公布的基金规模为1.21亿元,较上一期规模2.21亿元变化了-9978.69万元,环比变化了-45.19%。该基金最新一期资产配置为:股票占净值比92.97%,债券占净值比0.42%,现金占净值比7.07%。从基金持仓来看,该基金当季前十大股票仓位达54.48%,第一大重仓股为芯源微(688037),持仓占比为6.96%。
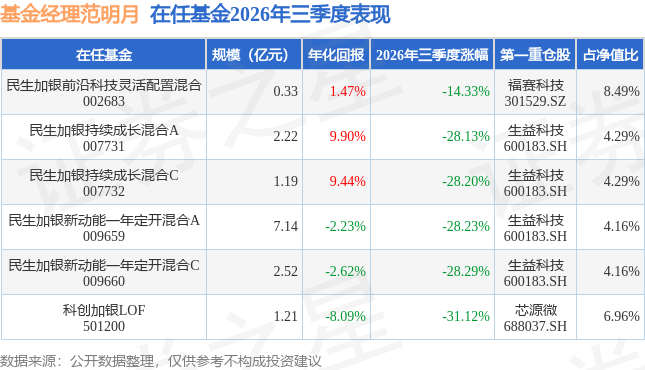
科创加银LOF现任基金经理为范明月 王悦。其中在任基金经理范明月已从业1年又283天,2025年1月20日正式接手管理科创加银LOF,任职期间累计回报为42.48%。目前还管理着6只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:本基金主要围绕国内半导体产业链进行配置,其中更侧重于国内半导体设备产业链以及国产算力芯片产业链。我们持续看好国内的人工智能产业链发展和国内半导体国产替代方向,以产业发展趋势和公司长期竞争力等维度精选个股。科技板块在2026年三季度迎来剧烈的压力测试,6月科技板块交易拥挤度较高叠加估值的快速抬升,受到海外算力叙事的负面影响,7月市场迎来深度回调,导致基金净值随板块波动出现了明显回撤。 u3000u3000半导体设备一直是我们看好的方向,在AI从训练走向推理阶段,模型参数量、缓存占用增长和多模态、agent等应用的拉动下,存储成为今年受益于AI需求增长最大的细分领域。国内存储龙头在三季度上市后盈利快速增长,国内存储产品在全球竞争力明显提升,产品升级带来的代际差距持续缩小,新平台的量产和良率提升带来容量产出明显提升,产业景气度较高带来的盈利支持存储厂商实现自我造血快速扩产。产业链传导可以看到半导体设备公司的订单从验证到批量框架采购规模加大,设备和关键零部件的交付周期拉长,国内半导体设备产业链有望充分受益于国内存储芯片和先进逻辑的扩产需求。 u3000u3000本基金同时增加了对于国产算力芯片方向的配置,我们看好国产替代和国产模型需求爆发的双重驱动,越来越多的国产模型厂商在后训练和推理环节上使用国产算力芯片。供给端国内先进代工能力的持续提升,HBM和先进制程产能紧缺有望逐步缓解,国产芯片的交付确收节奏有望加速,我们对国产算力产业发展趋势保持信心和耐心。 u3000u3000在操作层面,我们坚持围绕半导体设备零部件和国产算力芯片板块配置主线,订单增速较快和业绩兑现度高的公司有望迎来业绩释放消化估值,在产业趋势明确的背景下我们对于国内优质半导体公司维持乐观。四季度力争在控制回撤的前提下为持有人获取长期回报。
本文数据来源于科创加银LOF2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



