证券之星消息,日前永赢高端制造混合C基金公布三季报,2026年三季度最新规模6.22亿元,季度净值涨幅为-33.98%。
从业绩表现来看,永赢高端制造混合C基金过去一年净值涨幅为-4.89%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-47.25%,成立以来的最大回撤为-63.22%。

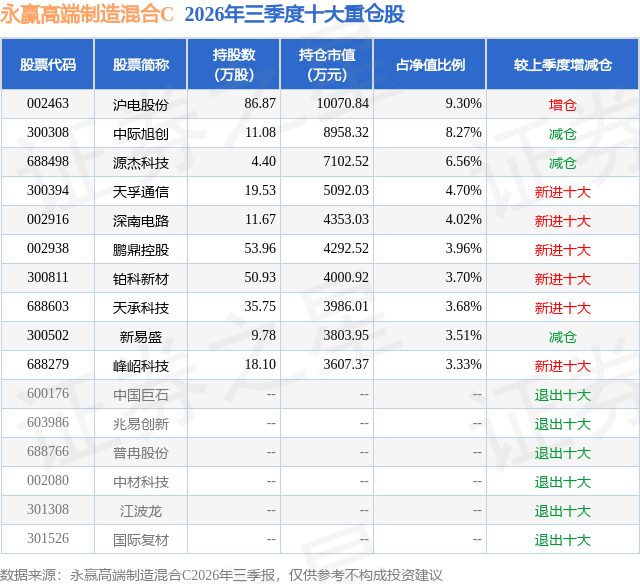
从基金规模来看,永赢高端制造混合C基金2026年三季度公布的基金规模为6.22亿元,较上一期规模12.17亿元变化了-5.95亿元,环比变化了-48.88%。该基金最新一期资产配置为:股票占净值比89.47%,债券占净值比0.13%,现金占净值比8.7%。从基金持仓来看,该基金当季前十大股票仓位达51.03%,第一大重仓股为沪电股份(002463),持仓占比为9.3%。
永赢高端制造混合C现任基金经理为胡泽。其中在任基金经理胡泽已从业3年又148天,2024年7月29日正式接手管理永赢高端制造混合C,任职期间累计回报为140.08%。目前还管理着10只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,永赢高端制造仍然专注于投资AI产业链,从大逻辑上我仍然觉得海外云厂商的持续CAPEX拉动数据中心产业链上相关企业的增长要远超其他行业,预计AI产业链上的几个主要环节在27年仍然能够实现明显的同比增长。 中国厂商在光通信和PCB两个环节是全球最主要的供应商,能够充分受益于行业贝塔上行,所以这是我们在三季度的主要的投资方向。对于涨价品种,我们判断存储、电子布仍然在26年处于涨价周期,但是其周期属性使得股价的表现要提前于基本面的变化,因此我们一方面要积极跟踪相关环节的紧缺程度,另一方面我们也需要对可见的二阶导放缓做出应对。 我们认为,现阶段 PCB 板块的产业确定性仍然较强。PCB相对于光通信领域,中国企业的竞争力更强,可被替代性更低,不会出现因为技术进步而将中国企业排除在北美供应链之外的情况;其次因为PCB资本开支重且能耗要求高,在扩产方面中国厂商有巨大优势,此外PCB主要是起到传输和承载的功能,欧美客户对其信息安全的担忧相对较小,因此PCB的政策风险也相对较低。 我们看到随着算力的提升,PCB产品也在不断迭代进步,其增长快除了有AI需求的量增外,还有很强的价增逻辑。AI带来的PCB变化有:1)层数从8—16层抬到20—30层,高端可达70层以上,用来容纳更多的高速差分对和电源平面;2)材料从普通FR-4升级到高频高速覆铜板(低介电常数Dk、低损耗因子Df),否则信号在铜线里的插损会吃掉链路预算;3)HDI(高密度互连)与mSAP工艺用来做更细的线宽线距,在单位面积里塞进更多布线;4)封装基板(IC载板)直接承载芯片与主板之间的信号转接。因此在AI服务器里面,PCB的价值量成倍增加。因此我们觉得PCB是相对更好的AI硬件投资方向。 综上我们还是专注在泛AI方向上,立足于深入研究,精选板块与个股,力争抓住新技术、新产品带来的投资机会。展望今年接下来的投资,我们看好未来中国资本市场依然有非常多的潜力,同时我们也应该对资本市场持续保持敬畏之心,任何市场的上涨都不是一帆风顺的,跌宕起伏是市场的常态,面对市场的波动我们应该保持平常心,当市场大涨的时候保持清醒的头脑去伪存真,市场大跌的时候保持理性,这样才能更好地在资本市场中生存。当下我们配置的板块还是以成长股为主,在市场持续上涨后必然会出现波动放大的情况,也请大家结合自身风险承受能力审慎决策、理性投资。
本文数据来源于永赢高端制造混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



