证券之星消息,日前睿远均衡价值三年持有混合A基金公布三季报,2026年三季度最新规模59.64亿元,季度净值涨幅为-1.9%。
从业绩表现来看,睿远均衡价值三年持有混合A基金过去一年净值涨幅为-15.12%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-18.04%,成立以来的最大回撤为-44.86%。

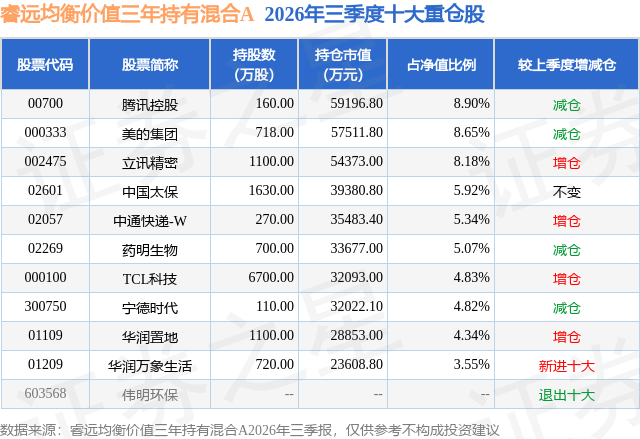
从基金规模来看,睿远均衡价值三年持有混合A基金2026年三季度公布的基金规模为59.64亿元,较上一期规模65.13亿元变化了-5.49亿元,环比变化了-8.43%。该基金最新一期资产配置为:股票占净值比87.69%,债券占净值比5.47%,现金占净值比1.26%。从基金持仓来看,该基金当季前十大股票仓位达59.6%,第一大重仓股为腾讯控股(00700),持仓占比为8.9%。
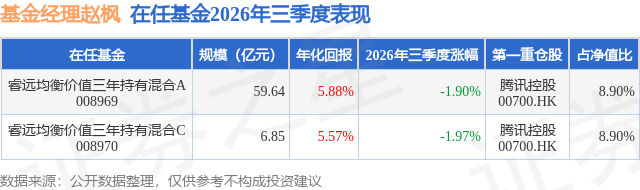
睿远均衡价值三年持有混合A现任基金经理为赵枫。其中在任基金经理赵枫已从业11年又336天,2020年2月21日正式接手管理睿远均衡价值三年持有混合A,任职期间累计回报为46.6%。目前还管理着2只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:三季度A股市场出现了明显的回调,上证综合指数下跌6.16%,深证成份指数下跌20.5%,创业板指数更是下跌近28%,经过二季度AI板块的大幅上涨,三季度相关的科技股出现了相当的回调;传统行业公司受需求增长缓慢的影响也表现不佳。香港市场在三季度表现相对平稳,恒生指数上涨了7.6%,恒生科技指数下跌了4.9%,相对科技指数而言,恒生指数中有大量银行股和运营商股票,这些标的在三季度表现良好,抵消了科技公司和互联网公司的拖累。 二季度市场走出了极致分化行情,Agent的快速发展引燃了投资者对AI需求前景的热情,伴随OA两家领先大模型公司年度预计ARR的不断上修和CSP持续上调资本开支指引,相关产业链受益公司的盈利预测也大幅上调,推动股价大幅上涨。 进入三季度后,市场对AI资本开支的可持续性出现分歧。对企业而言,采购AI服务最大的目的是提高效率、减少人工支出,在具身智能尚无法正常提供服务的情况下,大语言模型能够替代的人工集中在知识型岗位,潜在的几个方向主要包括软件编程、科学研究、法律服务、金融服务、教育和客服人员。这其中渗透速度最快的是软件编程。但经过上半年的快速渗透和替代,当前我们看到硅谷程序员的裁员潮已趋于稳定;其他几个行业目前看上去要么市场容量有限,要么更多是协助而非替代人工,而且很大程度上需要业务流程重构适配AI,因此渗透速度远慢于编程。此外,开源模型能力跟随前沿模型的速度很快,使得有相当部分需求流向开源模型,进一步压缩了前沿模型公司能够产生的收入规模(但是OA两家公司2027年新增预定算力占全球预计新增算力超过30%)。在这种情况下,巨大的算力资本开支在未来能否获得合理回报,市场开始出现分歧和质疑也是合理现象。 过去两年大幅上涨的A股硬件公司大多隐含了对未来三到四年的乐观预期,对算力资本开支波动的敏感性很高,如果算力资本开支增速不达预期,从长久期的估值模型看,可能会有较大的估值风险。 另一个方面,传统行业在三季度继续承压,消费相关数据表现乏力,市场对相关行业的盈利增长保持谨慎,股价缺乏上行动力。互联网公司的业务表现一方面与消费密切相关,因此基本面也存在一定的压力,另一方面又需要大幅提高资本开支,增加AI相关的研发投入,以期在未来的技术变迁中获得竞争优势。这对中国互联网公司的盈利和自由现金流带来压力,进而压制估值。 8月28日住房城乡建设部、自然资源部、金融监管总局等部门联合出台了《关于完善商品住房销售制度的通知》,房地产市场运作规则发生重大改变,现房销售取代预售制度,对房地产开发企业资金要求大幅上升。新政的出台有可能会进一步减少房地产开发行业参与者,加速地产市场实现新的供求平衡,对财务杠杆低、历史包袱小的房企形成实质性长期利好,部分优秀的开发企业经营前景逐步明朗,投资价值显现。 展望四季度,无论是传统行业还是科技公司,盈利前景均存在一定的不确定性。但传统行业估值处于很低的水平,已存在较大的安全边际,如果未来盈利能够恢复一定的增长,当前市值隐含回报已经具备较强的吸引力。AI相关的科技行业仍然受模型能力和应用发展的影响,如果技术和需求方面没有重大突破,不少估值较高的标的预计存在较大的调整压力。
本文数据来源于睿远均衡价值三年持有混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




