证券之星消息,日前朱雀匠心一年持有基金公布三季报,2026年三季度最新规模5.58亿元,季度净值涨幅为-14.76%。
从业绩表现来看,朱雀匠心一年持有基金过去一年净值涨幅为-16.73%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-15.74%,成立以来的最大回撤为-47.18%。

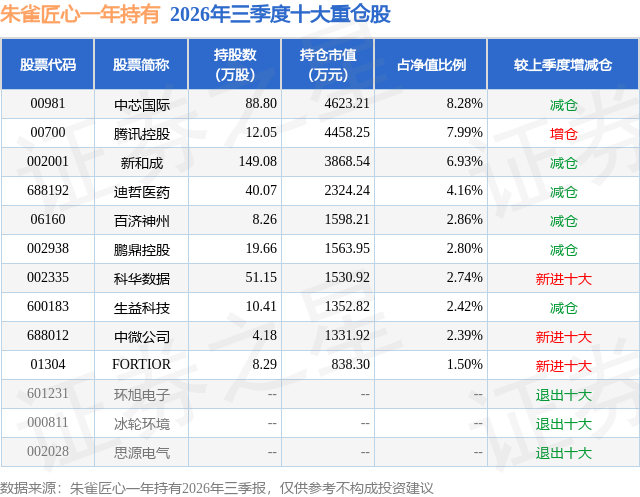
从基金规模来看,朱雀匠心一年持有基金2026年三季度公布的基金规模为5.58亿元,较上一期规模6.75亿元变化了-1.16亿元,环比变化了-17.26%。该基金最新一期资产配置为:股票占净值比71.1%,无债券类资产,现金占净值比17.69%。从基金持仓来看,该基金当季前十大股票仓位达42.07%,第一大重仓股为中芯国际(00981),持仓占比为8.28%。
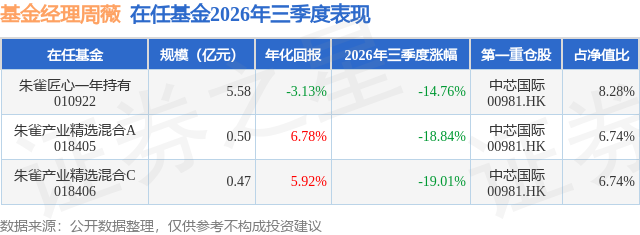
朱雀匠心一年持有现任基金经理为周薇,本季度增聘基金经理周薇,近期离任的基金经理为陈飞。其中在任基金经理周薇已从业0年又36天,2026年9月24日正式接手管理朱雀匠心一年持有,任职期间累计回报为-13.61%。目前还管理着3只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:三季度以来,全球科技资产在前期大幅上涨后进入剧烈调整与再平衡:7月初美股半导体率先重挫并快速传导至亚洲市场,A股双创板块深度回调,上证指数7月初盘中最高触及4143点后快速回落,7月20日盘中最低下探3741点;此后伴随政策稳预期与交易拥挤度消化,8月市场低位修复反弹;9月受美联储加息落地、地缘扰动和量能收缩影响再度震荡整固,季末收于3842点。全季度看,科创50、创业板指分别下跌30.70%、27.80%,均创下单季度最大跌幅;深证成指、沪深300分别下跌20.47%、12.49%;上证指数下跌6.16%,相对抗跌。结构上,市场由此前的极致分化走向再平衡:煤炭、石油石化、银行等红利与资源方向逆势上行(涨幅均超10%),医药生物表现突出,而上半年领涨的电子、通信行业深度回撤(跌幅约三成);市场量能逐月收缩,9月末两市成交额降至14个月以来地量水平。产品操作层面,三季度我们在市场大幅波动中动态优化持仓结构:泛科技内部,布局方向从重算力硬件转向均衡,持仓侧重AI应用、算力硬件技术升级方向;医药方向,聚焦创新药BD交易与临床进展选股,把握个股结构性机会;消费方向延续左侧思路,关注财政政策信号,适当布局抗跌消费品种。如何看待三季度科技板块的大幅调整我们认为核心是定价行为的切换。过去两年,泛科技领域定价公式近似为"资本开支上修上游半导体、光模块订单上行股价上行";2026年中以来转变为"资本开支上修+自由现金流承压+外部融资增加云厂估值倍数回调,再到透支了无限资本开支预期的拥挤上游"。市场交易的核心问题,从"会不会继续增加资本开支"切换为"资本开支增速能否稳住、相应投入的回报多久能够兑现";"上修资本开支即利好"的旧范式或已被抛弃,市场转为以自由现金流与回报质量重新定价。与此同时,宏观层面利率路径、信用利差的变化带动风险偏好下降,资金对远期故事的容忍度降低,更看重清晰的现金流可见性,而非单纯的产能规划。市场担心AI行情会重复上一轮新能源周期的结局,以史为鉴,2020-2022年新能源行情结束的关键信号是:渗透率达到一定高度(核心)、毛利率下行。对照当前AI产业,AI渗透仍处持续提升的早期阶段,距离全面普及尚有较大空间:1)个人端,根据第三方机构统计,美国已有接近一半人口使用过AI,但每天真正使用的人仅约25%,截至2026年8月个人付费订阅比例仅4.5%(一年前为2.1%);2)企业端,美国人口普查局调查显示,美国企业当前AI使用率约21.8%、未来六个月预期使用率为25.9%;根据第三方机构统计,69%的标普500公司已部署AI,但仅2%的公司长期跟踪AI价值指标。从当前产业阶段来看,AI大规模商业化仍处于早期阶段,除Coding外,Agent、物理AI等方向的潜在空间尚未充分展开。科技资产估值与市值上行依托技术产业化兑现,在"技术迭代创造新增需求"的产业特征下形成强正反馈,成长具备内生持续性。我们维持此前判断,泛科技产业链或许仍会是中期维度全市场景气度逻辑比较强的方向。综上所述,我们倾向于认为A股AI板块已出现第一个阶段性顶部,但这并不意味着产业趋势的终点;后续更可能进入高波动、高轮动阶段。一方面,科技板块的下行风险相对缓解,驱动因素主要来自两个方面:一是基本面仍在改善,云厂商自由现金流与云收入预期改善、科技债信用利差改善,头部云厂商ROIC仍高于融资成本,GPU残值与租金价格走势亦不支持"资产迅速过时"的担忧;二是交易层面的泡沫压力持续缓解。但同时,行情如果要明显的突破仍需更扎实的产业催化,比如新场景接力Coding,现阶段单纯依靠估值扩张的空间在收窄。从产业趋势的纬度,模型能力大幅提升并解锁新场景是个必然的趋势,但具体提升幅度、解锁何种场景、产生多少ARR是无法提前预知的,因为AI的进步是跳跃的、不可预测的,只能保持跟踪。投资角度,AI产业链不同环节的确定性正在分化。硬件瓶颈环节的短期确定性高,但需要甄别环节,后续更多聚焦技术升级方向,而非简单的涨价链。模型是根本的环节、弹性大,但各家尚未形成绝对的统治力,护城河未定、估值贵,当前更适合作为产业β与ARR斜率的"信号源"来跟踪:海外以Anthropic与OpenAI领先,国内个别公司持续冲击海外榜单。应用空间最大但仍在早期,天花板锚定数十万亿美元量级的白领劳动力市场;当模型能力差异化收敛后,行业knowhow与入口价值将回归应用厂商。应用商业化的逻辑正从主题切换到基本面,优先关注具备场景卡位、数据壁垒、客户与入口的标的。新能源方面,全球电气化和能源清洁化产业趋势不变。储能链条仍是新能源里确定性很高的主线之一:海外大储需求延续高增(美国新增装机维持创纪录节奏、欧洲大储高速增长),AIDC配储成为新增长极,我们看好海外大储链的景气度延续,同时关注明年供给释放后的价格节奏。AIDC方面,数据中心供电架构正加速向800V高压直流与固态变压器升级,带动电源、直流保护(熔断器/固态断路器)、超级电容与液冷部件等环节的价值量提升与国产替代,关注产业兑现节奏。光伏方面,反内卷已现初步成效(多晶硅报价回暖、产能利用率降至低位),继续跟踪实质性去库与政策落地进展。创新药方面,BD交易持续引领行业关注度提升。据Frost&Sullivan数据,2026年上半年中国创新药对外授权交易潜在总额达1100亿美元,达到2025年全年的八成水平;全球TOP20跨国药企频繁采购中国自研创新药资产,中国角色正从全球产业链的参与者转变为策源地,预计全年BD交易总额有望突破1500亿美元。创新药是"长坡厚雪"行业,尽管今年以来已有明显涨幅,但中国创新药市场仍处成长早期,在"出海+内需"双轮驱动下,产品总收入增长将显著快于全球市场。考虑到创新药强科技属性、对细分赛道景气与技术迭代细节要求较高,我们将继续聚焦BD交易与临床进展把握个股机会。消费方面,基本面仍在左侧,但具备估值修复与波动对冲价值。食品饮料、耐用消费品、汽车、消费服务等行业估值分位均处5年低位,但便宜的原因在于需求弱且仍在走弱。,我们将重点关注年底中央经济工作会议前后的政策定调;在此之前,左侧布局抗跌消费品种、以对冲组合波动,仍是更具性价比的选择。我们将持续聚焦在国内的AI科技进步和产业升级带来的结构性投资机会。这些新兴产业的崛起,也有望成为中国未来经济增长的最大动力之一。我们正处于新一轮科技创新之中,面对无穷的可能性,我们将聚焦产业趋势中的"不可或缺",在有安全边际的前提下,投资于"行业变革的推动者",陪伴小树长成大树。我们研究投资进一步平台化和产业链一体化,在既有框架之上,以更细密的投研支持、更高效的团队协同,用组织和投研厚度为产品护航。朱雀基金致力于产业研究,我们在人工智能、能源创新、创新药等行业都有深入研究和前瞻预判;在公司选择层面,我们注重公司治理优秀、财务稳健、竞争格局清晰和企业家积极有为的高质量发展公司,我们将以合适的价格积极把握以上投资机会,力争做到长期的复利收益。
本文数据来源于朱雀匠心一年持有2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




