证券之星消息,日前朱雀产业智选混合C基金公布三季报,2026年三季度最新规模0.29亿元,季度净值涨幅为-9.07%。
从业绩表现来看,朱雀产业智选混合C基金过去一年净值涨幅为-18.24%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-22.37%,成立以来的最大回撤为-49.62%。

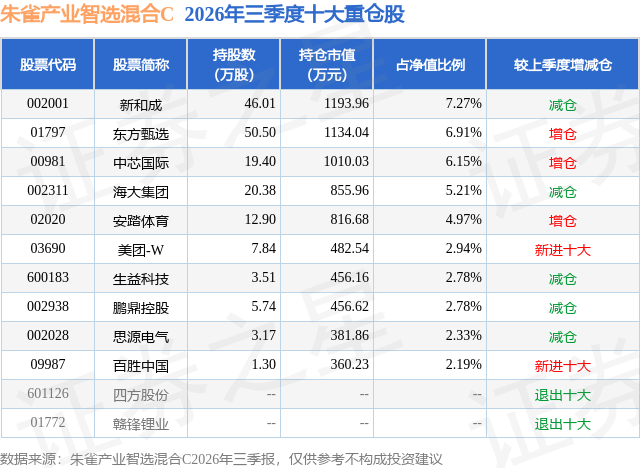
从基金规模来看,朱雀产业智选混合C基金2026年三季度公布的基金规模为0.29亿元,较上一期规模3268.05万元变化了-387.2万元,环比变化了-11.85%。该基金最新一期资产配置为:股票占净值比81.31%,无债券类资产,现金占净值比18.46%。从基金持仓来看,该基金当季前十大股票仓位达43.53%,第一大重仓股为新和成(002001),持仓占比为7.27%。
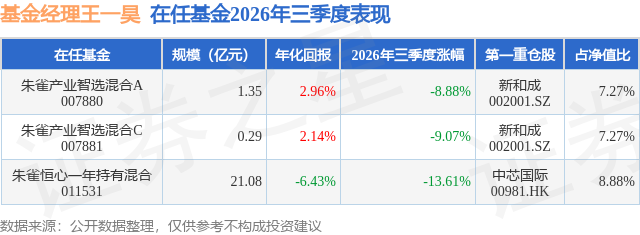
朱雀产业智选混合C现任基金经理为王一昊。其中在任基金经理王一昊已从业5年又255天,2021年2月18日正式接手管理朱雀产业智选混合C,任职期间累计回报为-39.11%。目前还管理着3只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:9月,A股在经历8月修复反弹后重回调整,全月先扬后抑、震荡下行,主要宽基指数全线收跌。上证指数下跌3.61%,再度失守3900点、月末收于3842点;深证成指下跌8.04%、创业板指下跌8.82%、科创50指数下跌9.17%,科创50完全回吐8月涨幅,跌破7月低点;沪深300下跌5.78%、中证500下跌6.50%、中证1000下跌6.07%,中证2000下跌2.29%。市场结构上前期涨幅领先、估值与交易拥挤度偏高的成长与周期方向领跌,有色金属下跌12.87%,电力设备下跌9.46%、机械设备下跌8.53%、电子下跌8.22%、基础化工下跌7.92%,计算机下跌7.66%;成长方向仅医药生物上涨2.47%,受益于政策,房地产上涨6.28%领涨,市场再次呈现避险模式,银行上涨2.32%。资金面上,市场量能在8月萎缩后继续萎缩,9月全月日均成交额约1.83万亿元,较8月的约2.3万亿元明显回落,21个交易日中有16个交易日成交额不足2万亿元;月内高点为9月22日的约2.16万亿元,此后一路回落,月末9月30日仅成交约1.45万亿元,存量博弈与节前避险特征明显。港股延续8月弱势,恒生指数9月下跌3.73%,恒生科技指数下跌7.92%。产品操作层面,我们对整体仓位进行了调降,并对产品结构进行一定优化。对前期涨幅较高的科技领域进行了仓位适当缩减;对于一些基本盘稳定,股息率较高的内需品种进行适当加仓。 9月制造业PMI延续修复、重回扩张区间,非制造业景气度超季节性回升。9月制造业PMI为50.1%,环比回升0.3个百分点。9月非制造业PMI为50.2%,环比回升1.2个百分点。其中服务业PMI回升0.9个百分点、建筑业PMI大幅回升3.4个百分点。9月综合PMI产出指数环比回升1.2个百分点至50.7%,部分地区9月加码旅游出行补贴力度,叠加中秋国庆假期交运和旅游需求提前释放,带动服务业超季节性回升。内需方面,国庆期间出行热度与上年相比略有提升,消费"量增价弱"的格局延续。经文化和旅游部数据中心测算,国庆节假期7天,全国国内出游8.26亿人次,国内出游总花费7383亿元,按可比口径(日均)同比2025年分别增长6.3%、4.3%。交通运输部统计全社会跨区域人员流动量日均同比增长0.6%。海南离岛免税购物金额8.55亿元,销售商品近70万件;购物人数达12.3万人次,同比增长10.41%。总体上看,国庆期间内需维度表现相对平稳。 三季度从消费行业重点领域(衣食住行)高频数据跟踪看,国内整体消费需求仍处于磨底阶段。重点细分领域需求端基本都是保持相对稳定,非常有亮点的细分领域不算很多。这意味着当下的消费品投资,想赚估值弹性的钱是比较困难的。当然,目前阶段消费品领域也依然存在一些机会,有三类公司是需要重点关注的:(1)基本盘高度稳定分红充裕的消费品公司。这里面可以重点关注那些主业仍有稳定增长,股息率已经来到4%-10%的消费品公司,能够提供较好的安全边际和合理股息回报。此类消费品公司相对于传统高股息企业在当下时点看可能拥有更好的稳定增长潜力以及分红回报。(2)本身不受宏观需求影响,当下环境仍保持高速增长的消费品公司。这类公司往往伴随着商业模式持续变革,或者对当下需求环境的适应能力和应对能力在提升,同样值得关注。(3)前期基本面确实受到了细分领域需求端影响,但是二季度没有继续创新低的消费品公司。市场可能对于此类公司中长期的悲观假设足够充分,价格处于相对低位。经过了几年的下跌,很多消费品公司已经到了具备吸引力的位置。我们在内需领域会坚持以"股息为盾",以"增长为矛",积极探索能够提供合理回报的优秀消费品公司。 科技方面。9月以来,市场转为悲观,国内科技方向和海外方向拉开差距。从行业基本面的角度,我们认为9月至假期的产业变化进一步表明AI需求确定性在提升。外围市场的表现已经持续验证了投资上AI硬件仍是投资的核心抓手。A股科技资产在7月、9月与国庆节后连续下跌,客观上看估值与拥挤度有所消化,而基本面的强势在持续。观察国内和海外的产业趋势并没有不同,国内和海外资产价格走势的不同,我们认为非基本面因素影响更多一些。面对这种情况,保持深度研究,保持耐心,面对当前一些扰动因素,我们继续聚焦在AI方向中的核心标的。10月下旬国内外科技龙头三季报密集披露,财报数据总体强劲只是表明今年以来的业务进展,但更加重要的是10月的财报季各科技公司会提供更多的关于AI资本开支、回报和应用方向的内容,对于AI总体的发展会提供更多更有价值的信息和指引。总体判断维持不变:AI投资的核心抓手仍在硬件,我们会在国产算力、PCB/CCL、存储、高速连接等不同技术方向分散布局;同时加大对AI应用与商业闭环的跟踪(Agent、办公、视频等方向商业化数据的边际变化值得关注),并对不受AI冲击的资产保持高度关注。 能源方面,尽管有美国欧洲的政策担忧,但除了中国以外,全球仍存在缺电问题,美国和欧洲的电网改造,新型地区的电力基础设施建设等,使得电力设备和大储领域保持持续增长态势。欧美这些政策扰动,有可能给国内企业进军欧美制造一定的困难。但大型电力变压器扩产对大型生产设备、熟练工人需求更高,产能落地较普通电力设备更困难。即使美国限制国产大型电力设备,AIDC建设和全球电气化带来的用电需求提升,国内电力设备企业在供应链建设、技术能力、服务方面的优势会得到体现,将有望受益于全球化的能源变革。具备技术优势、出海布局成熟、治理优秀的公司值得重视。 投资端我们不会把精力放在对热点的追逐以及对外部环境的博弈上,而是持续致力于增加能力圈范围内细分领域的理解力和定价能力。我们会持续关注代表未来、面向未来的AI硬件及基础设施、创新药、新消费、新能源新技术等领域。与此同时,内需相关的运动服饰、农业、互联网零售、医疗器械、电网等维度也是我们积极关注的领域。我们会努力把握产业发展脉络,拥抱相关领域成长带来的投资机会。在公司选择层面,我们更加注重公司治理优秀、财务稳健、竞争格局清晰、重视股东回报和企业家积极有为的高质量发展公司。
本文数据来源于朱雀产业智选混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



