证券之星消息,日前融通新消费灵活配置混合基金公布三季报,2026年三季度最新规模0.17亿元,季度净值涨幅为9.15%。
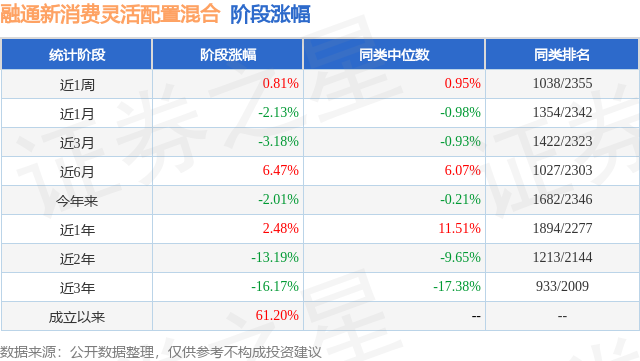
从业绩表现来看,融通新消费灵活配置混合基金过去一年净值涨幅为-23.73%,同类基金过去一年净值涨幅中位数为-6.17%。而基金过去一年的最大回撤为-32.08%,成立以来的最大回撤为-35.89%。
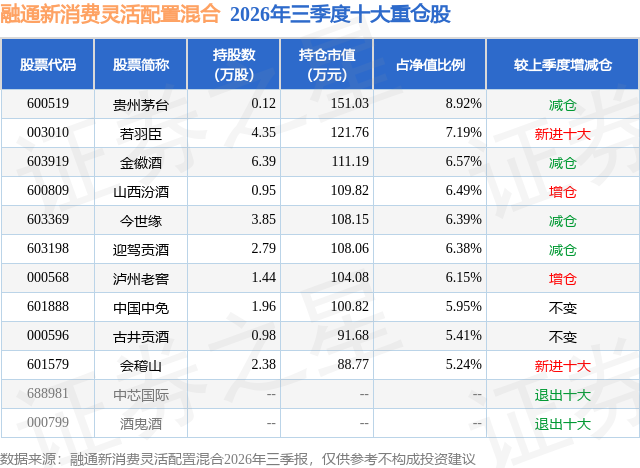
从基金规模来看,融通新消费灵活配置混合基金2026年三季度公布的基金规模为0.17亿元,较上一期规模1543.09万元变化了149.99万元,环比变化了9.72%。该基金最新一期资产配置为:股票占净值比85.57%,无债券类资产,现金占净值比14.61%。从基金持仓来看,该基金当季前十大股票仓位达64.69%,第一大重仓股为贵州茅台(600519),持仓占比为8.92%。
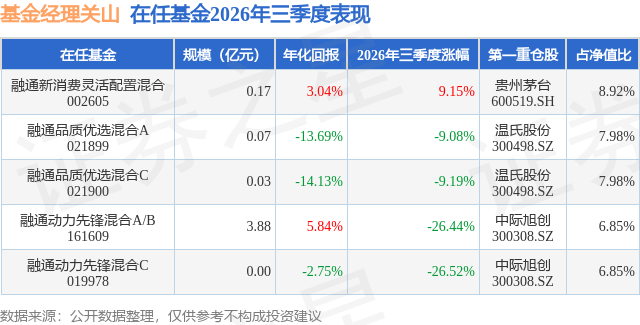
融通新消费灵活配置混合现任基金经理为关山 李蕤宏。其中在任基金经理关山已从业10年又150天,2016年6月3日正式接手管理融通新消费灵活配置混合,任职期间累计回报为39.2%。目前还管理着5只基金产品(包括A类和C类),其中本季度表现最佳的基金为融通新消费灵活配置混合(002605),季度净值涨幅为9.15%。
对本季度基金运作,基金经理的观点如下:尊敬的各位基金持有人,大家好! u3000u3000感谢您对融通新消费和融通基金的信任,您的信任是我们持续前行的动力。 u3000u3000三季度A股市场的风格出现了较大变化,成长风格出现回调,消费板块整体有所修复,市场整体呈现震荡调整,红利板块相对表现较好。主要指数中,上证50、沪深300分别下跌5.56%、12.49%,创业板指、科创50调整幅度较大,分别下跌27.80%、30.70%。消费板块中,表现较好的是农林牧渔和医药生物,分别上涨15.10%和10.12%,我们持仓比例较大的食品饮料行业三季度上涨4.34%,其中黄酒板块表现较为突出,对我们的组合也有较好的收益贡献。 u3000u3000三季度我们延续了此前的配置思路,仍以新一轮消费升级为主线,保持了酒类和社会服务的持仓权重。同时,基于通胀回暖的预判,我们增加了必选龙头的配置比例,从成本传导的角度看,竞争格局较好的必选龙头往往能够在通胀环境中修复利润。部分此前估值较高的新品类消费公司定价已经比较合理,我们也做了适当增配。 u3000u3000回顾行业基本面,我们并不认为消费很差,但中高端消费复苏的节奏确实比我们预期的要慢。比如,虽然高端白酒的批价止跌回升,但行业整体的终端动销恢复依然缓慢;从免税的数据来看,电子产品周期对其销售的影响也比较明显。从社会消费品零售的统计数据来看,传统的实物消费增速较低,而服务消费的增速始终保持在5%附近的平稳水平。但对于投资而言,现实的体感是,我们看到经济增长数据,比如出口、工业增加值一直比较好,但可统计的消费数据却持续低迷。这其中有补贴基数的因素,比较典型的如家电、汽车;也有消费者结构的变化,比如白酒;还有经济转型期独有的特征,比如地产的财富效应退却之后,新一轮的财富成长效应还没有明显成型。消费是经济后周期变量,我们认为,从经济数据以及AI产业革命带来的潜在经济活力来看,不应该对消费悲观,但需要持续观察新一轮消费成长和升级的特点。目前来看,在一些细分品类能看到一些新的增长趋势,比如这两年的潮玩、古法金、保健品等,这类趋势基本表现为个股机会,我们会持续关注和筛选。而白酒、免税等传统消费品类,虽然目前改善的斜率并不陡峭,但并没有到成长天花板,我们仍然将其作为底仓的主要品种。 u3000u3000展望四季度,我们依然对海外市场持谨慎态度。我们认为美元信用、通胀、流动性等因素综合起来,会持续形成对美联储的掣肘,政策操作的要求非常精微,市场对于流动性的预期也可能一波三折。在这样的外部环境下,国内经济的稳定性和内需的确定性相对更强,我们在配置方向上依然以内需为主。 u3000u3000对于本基金的运作思路,我们在融通基金官方订阅号"小基快跑"上开启了周度观点分享,欢迎投资人查看。希望投资人能够通过我们的分享,尽可能多地了解我们的分析框架、投资逻辑和投资风格,以便做出更适合自己的投资决策。再次感谢各位持有人的信任。
本文数据来源于融通新消费灵活配置混合2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




