证券之星消息,日前同泰沪深300量化增强A基金公布三季报,2026年三季度最新规模0.23亿元,季度净值涨幅为-12.8%。
从业绩表现来看,同泰沪深300量化增强A基金过去一年净值涨幅为-9.74%,同类基金过去一年净值涨幅中位数为-6.67%。而基金过去一年的最大回撤为-19.08%,成立以来的最大回撤为-45.9%。

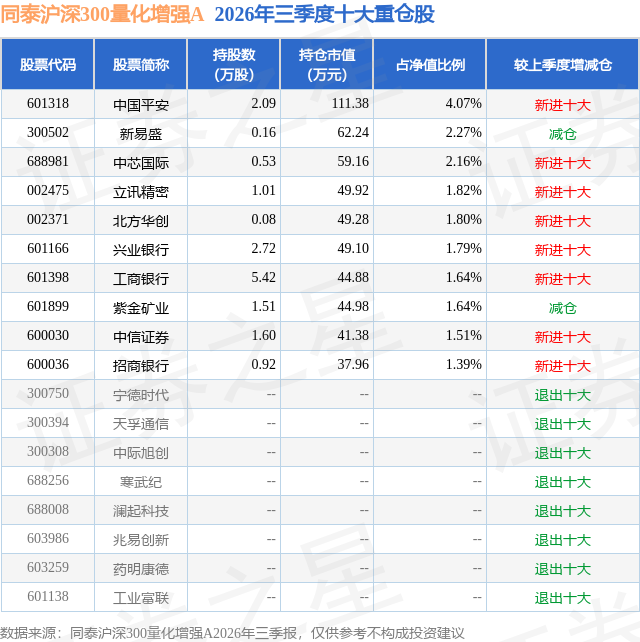
从基金规模来看,同泰沪深300量化增强A基金2026年三季度公布的基金规模为0.23亿元,较上一期规模2775.58万元变化了-428.33万元,环比变化了-15.43%。该基金最新一期资产配置为:股票占净值比94.34%,无债券类资产,现金占净值比0.43%。从基金持仓来看,该基金当季前十大股票仓位达20.09%,第一大重仓股为中国平安(601318),持仓占比为4.07%。
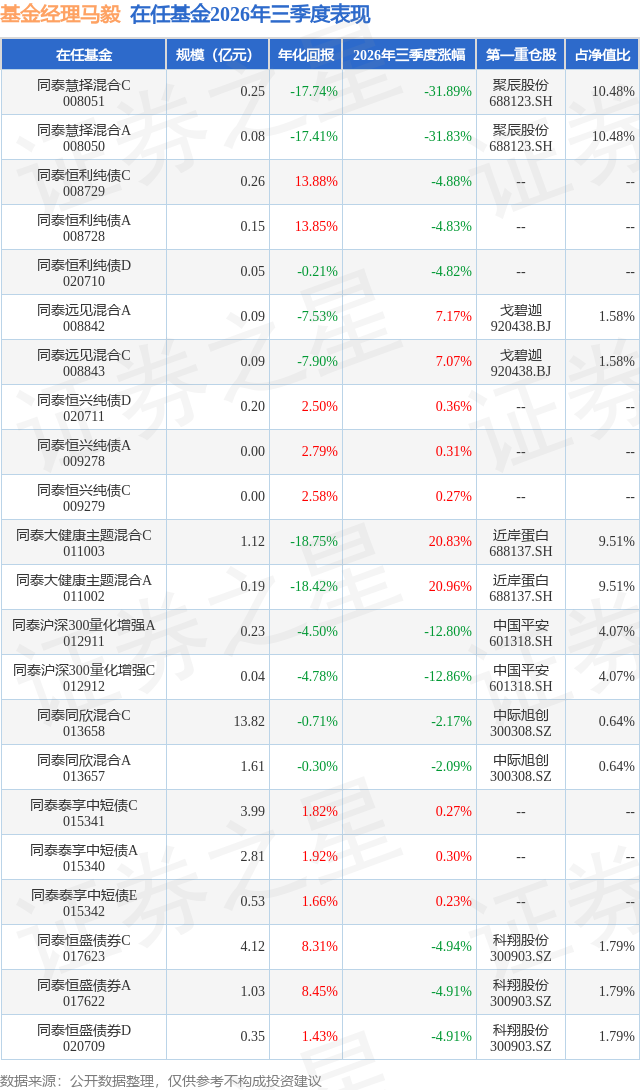
同泰沪深300量化增强A现任基金经理为马毅。其中在任基金经理马毅已从业4年又241天,2024年1月23日正式接手管理同泰沪深300量化增强A,任职期间累计回报为32.09%。目前还管理着22只基金产品(包括A类和C类),其中本季度表现最佳的基金为同泰大健康主题混合A(011002),季度净值涨幅为20.96%。
对本季度基金运作,基金经理的观点如下:2026年三季度,国内经济结构分化,出口韧性强、内需修复缓慢,货币维持适度宽松;海外通胀粘性抬升,美联储转向偏鹰重启加息,美债上行、地缘风险扰动,外部流动性预期收紧,压制全球成长资产估值。受多因素影响,三季度A股由上半年极致科技成长行情转向风格再平衡,整体震荡回调,成长板块大幅回撤,红利、资源、低位防御板块相对抗跌。统计月度沪深300因子表现前三变动如下:7月(波动率、估值、流动性)、8月(动量、质量、成长)、9月(估值、波动率、市值)。 本基金使用量化指增策略,基于约束优化算法构建沪深300风格因子指数,并基于风格动量的统计原理,定期筛选强势量化因子组合调整持仓,同时配置全市场成长板块强势因子作为补充,管理目标是跟踪沪深300指数,并力争获得一定的超额回报。未来也将继续严格根据模型进行组合管理。 展望后市,全球宏观核心矛盾依然集中于美国再通胀交易,高企的美债利率成为高估值成长股最大扰动源,临近美国中期选举时间窗口,美方对于中东局势有望保持克制,为通胀压力缓解和美债收益率回落创造条件。国内经济正处于新旧动能转换的换挡期,宏观政策延续结构性发力基调:财政端精准聚焦"两重""两新"托底实体,地产端继续出台托底政策,货币端维持流动性合理充裕。四季度进入三季报集中验证窗口、稳增长政策落地窗口与年末资金调仓及布局春季行情窗口三重叠加期,同时国内权益市场当前处于2024年"924"启动后牛市行情的支撑区域(沪指月布林带支撑区域)。在此背景下,预计国内权益市场或将在未来政策面、情绪面或基本面三者之一边际改善驱动下出现触底反弹的结构性行情。在不同的宏观组合下,市场因子处于轮动状态,基于风格动量的统计原理,本基金定期筛选前几类强势量化因子组合构成新的持仓以捕捉超额回报。
本文数据来源于同泰沪深300量化增强A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



