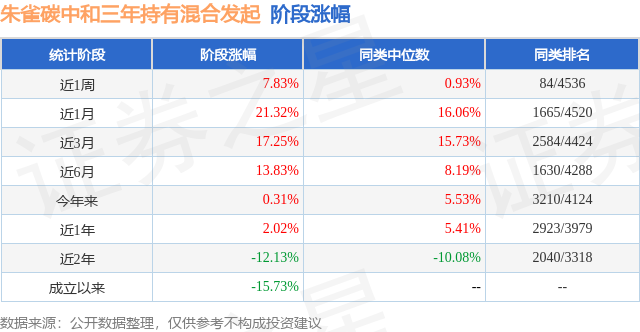
证券之星消息,日前朱雀碳中和三年持有混合发起基金公布三季报,2026年三季度最新规模1.1亿元,季度净值涨幅为-18.31%。
从业绩表现来看,朱雀碳中和三年持有混合发起基金过去一年净值涨幅为-15.69%,同类基金过去一年净值涨幅中位数为-9.52%。而基金过去一年的最大回撤为-30.72%,成立以来的最大回撤为-32.8%。
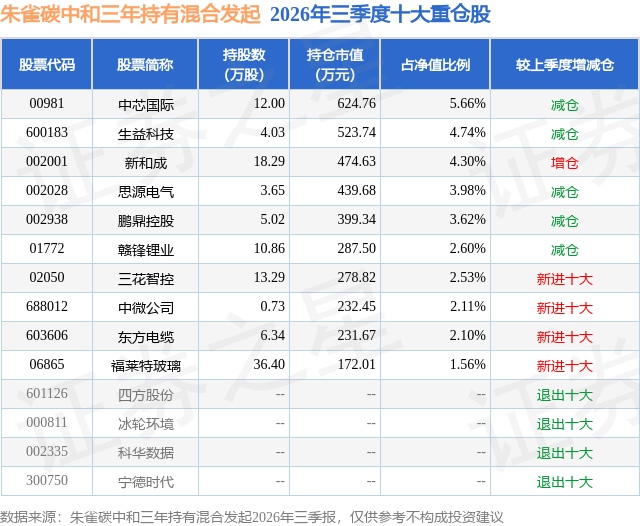
从基金规模来看,朱雀碳中和三年持有混合发起基金2026年三季度公布的基金规模为1.1亿元,较上一期规模1.51亿元变化了-4091.5万元,环比变化了-27.04%。该基金最新一期资产配置为:股票占净值比73.0%,无债券类资产,现金占净值比22.34%。从基金持仓来看,该基金当季前十大股票仓位达33.2%,第一大重仓股为中芯国际(00981),持仓占比为5.66%。
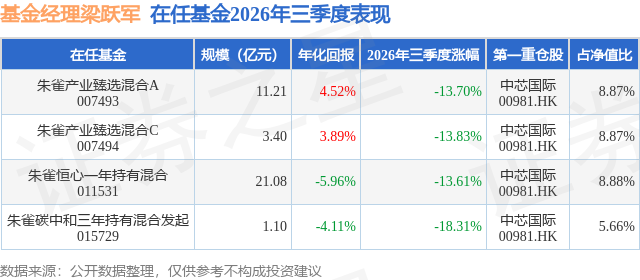
朱雀碳中和三年持有混合发起现任基金经理为梁跃军 杨欣达。其中在任基金经理梁跃军已从业6年又149天,2022年9月7日正式接手管理朱雀碳中和三年持有混合发起,任职期间累计回报为-17.29%。目前还管理着4只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度市场整体呈现下跌,以科创为代表的科创板、创业板跌幅大于沪深300,另一方面万得微盘股三季度则上涨19.37%。A股全市场成交额呈现前高后低的走势,日均成交额从季度初的3万亿降至季度末的1.5万亿附近。 国家能源局发布1-8月份全国电力统计数据。其中,光伏项目新增9719万千瓦,同比下降58%;风电项目新增5326万千瓦,同比下降8%。光伏、风电仍受制于需求承压处于左侧,后续仍待国内电价机制理顺。2025年5月31日之后采用市场化的竞拍机制电价,通常充足率要求是120%,出现的问题是电价显著下降,新能源投资意愿减弱,进而影响光伏需求。9月18日,浙江省发改委、能源局发布《关于新能源增量项目机制电价竞价有关事项的通知》,调低竞价充足率,减少竞争强度。浙江将充足率降至110%,可以缓解新能源电价压力。此前新疆、云南等地也对新能源机制电价进行了纠偏,同比明显改善。后续仍需关注更多省份进展,决定风光需求改善程度。 电力设备领域,8月26日,美国总统签署第14420号行政命令,宣布美国进入国家紧急状态,并禁止在美国电网中使用部分外国电力设备,以保障美国电力系统安全。受此影响,电力设备板块短期迎来调整。短期维度,变压器供需仍然偏紧,但受到总统令影响中国企业出海不确定性增加。新技术角度,通过取消独立的供电侧机架与传统变压器,架构的供电效率将进一步提升,相关功能将整合至固态变压器(SST)中,直接将市电级交流电转换为800V直流电,但量产时间需要到2028年,因此近两年仍处于技术方案测试送样阶段,难以提现到订单和业绩上。因此电力设备从此前交易的AI最紧缺环节,目前看投资顺序靠后。AIDC电源方面,燃机景气度仍延续,但更多关注SOFC超预期。燃机订单景气度预计可以延续到27年,考虑到总量增长和涨价过了最快的阶段,对于依靠扩产提升国产份额相对谨慎。另一方面,SOFC进展可能超预期,进一步影响燃机供需,因此电源端更多关注SOFC产业链投资机会。 电力领域,1)今年电价下跌、煤价大涨。近期广东、江苏等月度长协电价均呈现上涨,基本已修复至当地燃煤标杆电价水平,月度电价的上涨基本确立2027年电量电价提升,因此业绩有望向上;2)供需边际改善:尽管在新能源装机增长的背景下电量供需是宽松的,但是电力供需已经在走向紧张,而火电作为灵活性电源,极大受益于电力供需,因此我们看到容量电价的上涨、市场化交易提升边际利润,这也是业绩底部抬升的原因;3)资本开支收缩:电力板块的资本开支高峰已过,2025年及2026H1投资支出分别同比下降6.3%、15.2%。火电板块自由现金流也于2025年报首次转正,可覆盖分红。即便在今年业绩承压的状态下,火电板块整体性仍具备4%以上的股息率水平,展望明年业绩向上、分红提升,盈利稳定性也将提升估值中枢。 我们会围绕碳中和领域布局,密切跟踪政策和产业发展进程,寻找其中确定性高、估值合理、具备核心竞争力的优质公司进行布局,以获取绝对收益为目标,争取为投资者创造可持续的回报。
本文数据来源于朱雀碳中和三年持有混合发起2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



