证券之星消息,日前国泰招享添利六个月持有混合发起A基金公布三季报,2026年三季度最新规模2.99亿元,季度净值涨幅为1.41%。
从业绩表现来看,国泰招享添利六个月持有混合发起A基金过去一年净值涨幅为-3.36%,同类基金过去一年净值涨幅中位数为0.0%。而基金过去一年的最大回撤为-4.89%,成立以来的最大回撤为-5.35%。

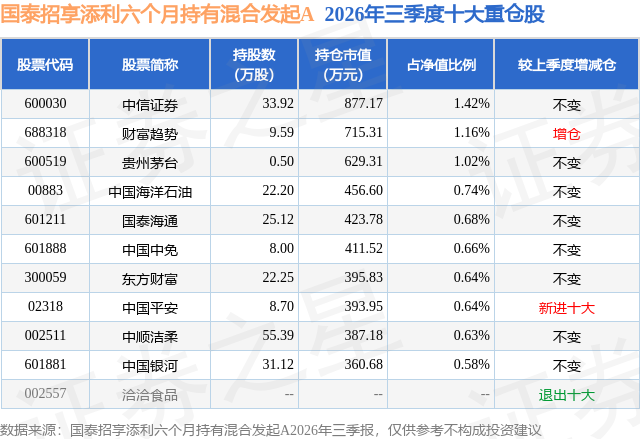
从基金规模来看,国泰招享添利六个月持有混合发起A基金2026年三季度公布的基金规模为2.99亿元,较上一期规模3.17亿元变化了-1791.66万元,环比变化了-5.65%。该基金最新一期资产配置为:股票占净值比21.13%,债券占净值比70.67%,现金占净值比7.97%。从基金持仓来看,该基金当季前十大股票仓位达8.17%,第一大重仓股为中信证券(600030),持仓占比为1.42%。
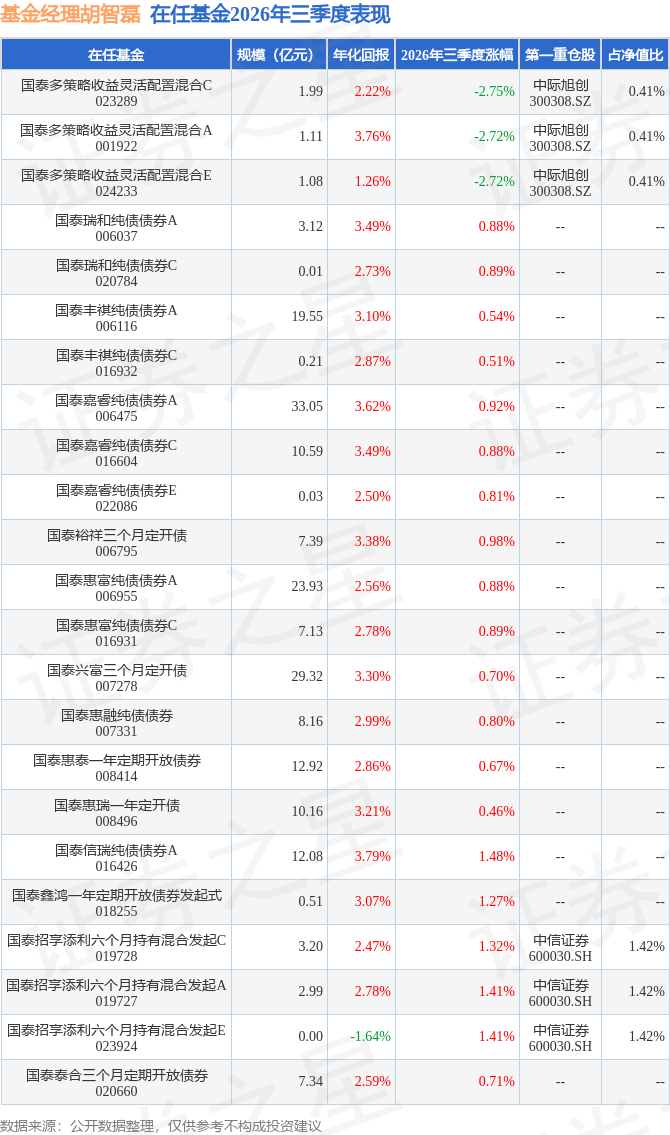
国泰招享添利六个月持有混合发起A现任基金经理为张容赫 胡智磊。其中在任基金经理胡智磊已从业6年又120天,2025年6月18日正式接手管理国泰招享添利六个月持有混合发起A,任职期间累计回报为-2.95%。目前还管理着23只基金产品(包括A类和C类),其中本季度表现最佳的基金为国泰信瑞纯债债券A(016426),季度净值涨幅为1.48%。
对本季度基金运作,基金经理的观点如下:2026年三季度权益市场的波动显著加大,7月市场出现了显著调整,重点是围绕着前期一直表现强劲的科技AI、有色等板块,8月市场则有所反弹,9月市场一波三折,但整体还是以下行调整为主。三季度市场的赚钱效应比较糟糕,主要指数中,只有中证红利和微盘股指数季度收红。三季度,国内经济状况依然承压,信用扩张意愿低迷。海外方面,中东局势不断反复,造成通胀水平持续高企,各国央行均呈现收紧态势。三季度债券市场延续偏强走势,一方面国内经济基本面环比有所走弱,逆周期调节政策发力的预期有所升温,另一方面货币政策呵护态度明确,流动性持续保持宽松。同时,政府债券供给进度偏慢及风险偏好走弱也在一定程度上提振债市情绪。 外需景气和基数走弱支撑经济增速,但内需动能持续承压。8月份,中东局势和大宗市场持续反复,压制实体投资信心;内部地方自然灾害多发,影响实体投资消费场景;叠加经济转型仍处深水期,本期经济结构分化加剧,供强需弱矛盾仍然突出。具体而言,涨价、AI需求、制造业优势等多重因素支撑外需和生产维持高增景气,但实体信心疲软影响消费和投资两大内需低位承压。总体上经济K型分化依然相当极致,出口和AI的生产投资是支撑经济的主要动能。制造业投资继续,边际下滑。分行业看,AI链投资启动的唯一支撑仍是通信电子类,其他行业投资增速多数在负值或零值附近。基建投资开始企稳改善,一是有低基数托底,二是广义财政资金进度开始加快。地产投资跌幅仍达26%,二手房销售强于预期情况下,地产投资继续下行。年内社零仍无改善迹象。从单月数据来看,大件耐用品拖累严重,既有去杠杆因素,也有前期以旧换新透支的因素。出口继续保持强劲增长,全球补库特征突出,同比保持在20%+,环比略强于季节性。全球AI资本开支维持高景气,制造业补库和能源、电网投资继续形成支撑。信用方面,企业、居民加杠杆动能不足。所有目光都在关注逆周期调节能否将通缩预期扭转,打破"钱是最值钱的,任何消费、投资都不如存钱"的锚定点。看海外,进入10月,瞩目的焦点一是中选,当前博彩市场反馈民主党控制众议院的概率升至85%以上,参议院方面尽管并不是全面改选,依然是民主党获胜的概率略大,特朗普有一定的概率成跛脚鸭,这将直接影响美伊冲突问题、AI基建问题等。二则是美联储的加息问题,霍尔木兹海峡油轮通行仍处低位,布油维持在105美元附近。9月ISM制造业PMI54.5,服务业PMI为54.9,仍处于扩张区间。考虑到叠加中选前政策敏感期,预计10月加息概率不高,年内加息时点可能在12月。三是关注Anthropic的IPO启动,越临近时间窗口,各种声音更加杂乱,对于高敏感期的市场造成扰动。
本文数据来源于国泰招享添利六个月持有混合发起A2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




