证券之星消息,日前汇丰晋信港股通精选股票基金公布三季报,2026年三季度最新规模0.33亿元,季度净值涨幅为-1.66%。
从业绩表现来看,汇丰晋信港股通精选股票基金过去一年净值涨幅为-37.32%,同类基金过去一年净值涨幅中位数为-11.7%。而基金过去一年的最大回撤为-37.32%,成立以来的最大回撤为-58.9%。
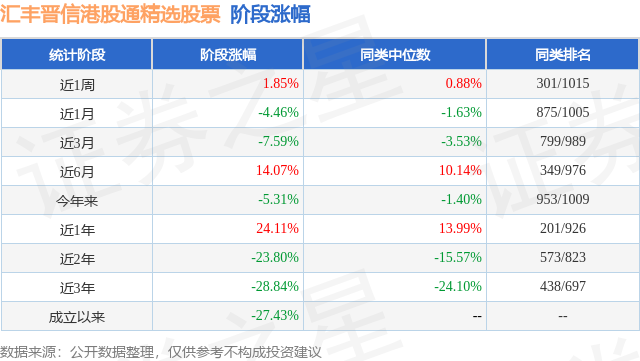
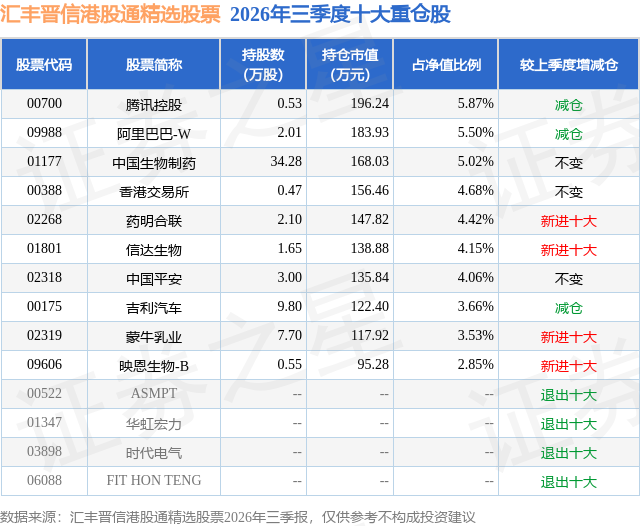
从基金规模来看,汇丰晋信港股通精选股票基金2026年三季度公布的基金规模为0.33亿元,较上一期规模3461.02万元变化了-117.04万元,环比变化了-3.38%。该基金最新一期资产配置为:股票占净值比90.45%,无债券类资产,现金占净值比10.3%。从基金持仓来看,该基金当季前十大股票仓位达43.74%,第一大重仓股为腾讯控股(00700),持仓占比为5.87%。
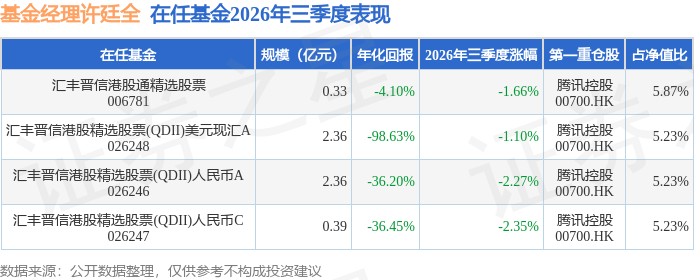
汇丰晋信港股通精选股票现任基金经理为许廷全。其中在任基金经理许廷全已从业7年又76天,2019年8月17日正式接手管理汇丰晋信港股通精选股票,任职期间累计回报为-21.98%。目前还管理着4只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年第三季度,恒生指数上涨7.57%,中证港股通指数上涨6.18%(港币计价),第三季度前半季,随全球科技AI因增长与资本支持续投入的杂音扰动出现回调,全球资金出现再平衡,相对低位的港股资产在基本面局部改善与估值相对低位下于资金流入中出现回升。惟中东冲突紧张局势在第三季度中后半再次升温迭加美联储升息担忧影响,第三季度后半又出现较明显的回调。往后来看,我们觉得内外部影响因素仍有机会出现缓解。 从外部因素分析: 1)地缘局势逐步缓和:尽管短期内美伊之间仍有纷扰,从实际油价变化上,也看到一定程度的反弹。但相较第二季度初期的海峡运量完全停滞已有明显改善,对全球经济潜在影响已有所下降。 2)美联储本轮应属短周期加息: 2026年三季度,美联储决议加息25基点至3.75%~4%,就会后披露点阵图及市场预期,可能在年内或还有一到两次加息,2027年升息步调则或将有所缓和,即隐含今年加息到位后,可能将进入观望阶段。从美联储声明措辞中,我们可以看到几点:1.对当前美国经济增长的正面肯定(包括上修经济增长、下修失业率预期) 2.从原先评估短期供给端影响转为供给问题可能有长期化风险 3.当前动作是为了让通胀能更早回到2%的通胀目标。 今年下半年物价有去年高基数效应,倘若中东冲突缓解,油价有机会在后续出现回落,则大幅加息的急迫性基础并不存在。 3)外部磁吸效应弱化,资产有望再平衡:年初以来海外AI相关半导体硬件公司受惠于需求及涨价带动,盈利出现持续上调。虽然这一轮AI需求较强,但消费电子、工业汽车领域还未看到较强需求拉动。当边际价格增幅出现走缓,相关上市公司盈利上修预期自然也会出现改变。届时,在资金再平衡过程中,低位市场更容易受资金青睐。这样的情况在第三季度已出现过一次。 再从内部因素观察: 1) 互联网板块有望迎来盈利改善:互联网盈利下调部分来自外卖补贴。其实自上一季财报以来,已经看到外卖补贴影响在各家效率提升、成本管控以及补贴收敛情况下,均得到进一步改善。从高频数据上,也可以得到验证。惟后续仍需观察对AI的投入增长速度是否出现较大幅度的上调以及大厂再融资的步调,相关事件对于市场情绪仍可能带来扰动。 2) 其他行业或存结构性亮点:汽车受第一季度淡季错位影响,表现较为疲弱,今年主要焦点可能将聚焦在出口具有较强动力的相关厂商。手机端成本影响仍在延续,但后续仍有机会看到影响边际放缓。部分消费领域已呈现基本面回稳。 投资策略上,本报告期内,本基金整体配置维持科技、消费、医药相对超配,针对盈利增长有机会出现修复或上调机会的科技硬件、互联网龙头、新兴消费、汽车、创新药、CXO等相关供应链等板块维持较高配置,产业高端化、国产替代、质价比消费等结构性增长机会仍为长期投资主线。偏成长板块自2025第三季度末调整以来,已多落至五年估值中枢之下,第三季度后半的回落让潜在空间进一步释放。观察恒生科技中的互联网板块,估值水平多已位于7-14倍市盈率,位列五年历史分位数的20%之下。 我们对半导体国产替代进程及AI相关发展所带动长期机会仍看好,在国产替代率持续提升进程中,相关供应链仍有较佳增长空间,短期或受中美谈判及AI杂音等因素影响,但不致改变算力相关供应链增长的方向,中东冲突以来,我们看到美主要云服务厂商仍获得盈利预期上修,足见相关厂商与供应链的成长确定性仍获实质支撑。第二季度迄今,互联网、消费板块均出现程度不一的回调,在盈利预估并未有太大改变的情况下,更便宜的估值可能仍提供再次切入的机会,医药版块第三季度相对有较好表现,主要受益于陆续成功的海外授权,整体子板块盈利预期上修、CXO相关厂商超预期的年度指引以及AI制药受到市场更高的重视。消费中,如餐饮、新式茶饮、美妆及潮玩等领域或仍存在长期机会,部份龙头企业当前已交易在相当低的估值水平。
本文数据来源于汇丰晋信港股通精选股票2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



