证券之星消息,日前金信民旺债券C基金公布三季报,2026年三季度最新规模0.14亿元,季度净值涨幅为-0.92%。
从业绩表现来看,金信民旺债券C基金过去一年净值涨幅为-0.61%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-3.26%,成立以来的最大回撤为-22.83%。
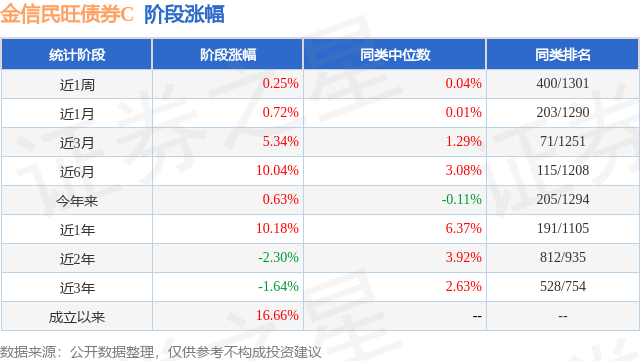
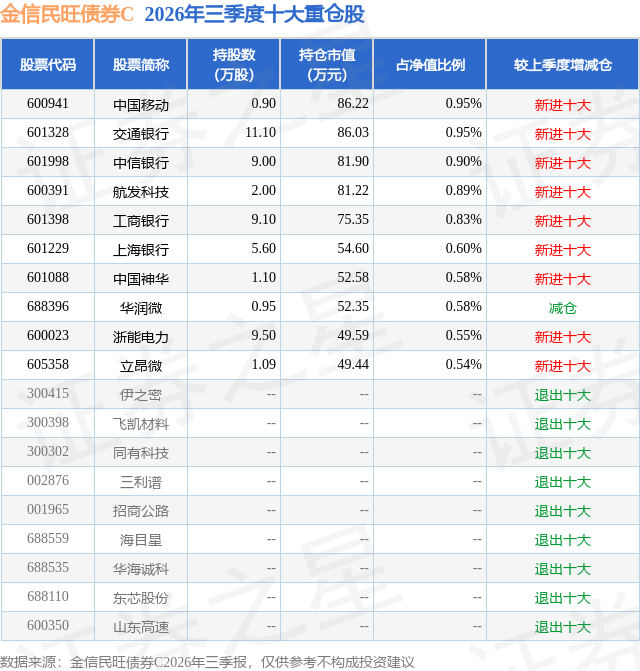
从基金规模来看,金信民旺债券C基金2026年三季度公布的基金规模为0.14亿元,较上一期规模1570.02万元变化了-151.95万元,环比变化了-9.68%。该基金最新一期资产配置为:股票占净值比11.63%,债券占净值比90.38%,现金占净值比1.23%。从基金持仓来看,该基金当季前十大股票仓位达7.37%,第一大重仓股为中国移动(600941),持仓占比为0.95%。
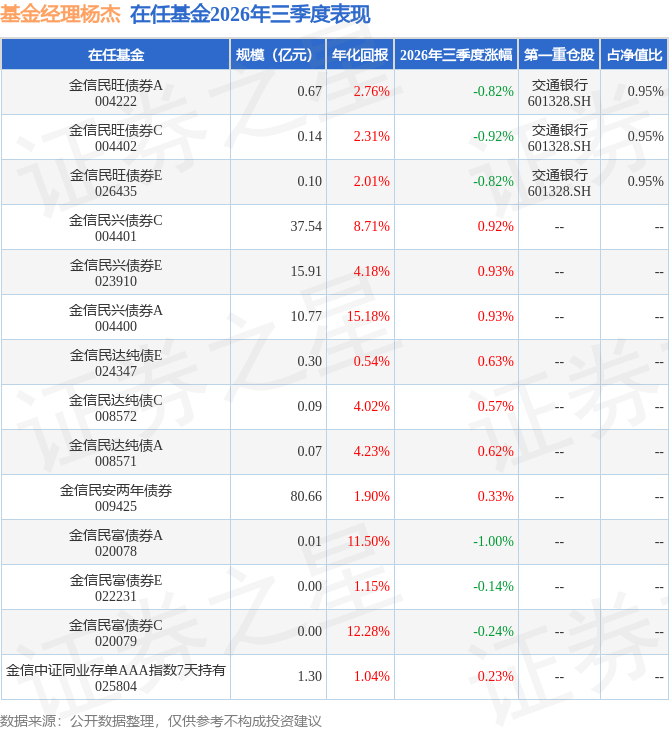
金信民旺债券C现任基金经理为杨杰 杨超,本季度增聘基金经理杨超。其中在任基金经理杨杰已从业8年又238天,2024年9月3日正式接手管理金信民旺债券C,任职期间累计回报为18.53%。目前还管理着14只基金产品(包括A类和C类),其中本季度表现最佳的基金为金信民兴债券E(023910),季度净值涨幅为0.93%。
对本季度基金运作,基金经理的观点如下:报告期内我国经济增长低位企稳,但改善主要来自出口高增与低基数效应,内生动能依旧偏弱。在输入性通胀带动下,PPI同比自3月份转正后持续扩大,CPI温和回升。全球AI产业带动、美国补库、中美缓和后份额回升拉动我国出口大幅增长,预计四季度出口仍存韧性。国内经济新旧动能切换,K型分化加剧,外需强而内需弱,高科技产业强而传统经济弱。国内社零增速低位运行,汽车消费大幅下滑,固定资产投资下滑,房地产仍需继续出清。9月国常会部署增量政策、政策性金融工具启动、PSL降息、首套房贷财政贴息落地。 三季度债券市场震荡走强、牛平加深。报告期内国债收益率走势分化,10年期国债收益率下降1BP而1年期国债收益率上行1BP;其他品种收益率整体下行。内需走弱与权益调整利好债券资产,但收益率绝对水平低、债券供给较多、油价通胀预期和资金成本限制收益率的下行空间。债券市场行情更多围绕压缩超长端期限利差和信用债信用利差而展开。金融债利息增值税恢复征收、公募销售新规曾引发阶段性扰动。我国债券市场主要反映国内因素,输入性通胀未引发政策收紧和市场明显波动。信用利差进一步收窄至历史低位。央行积极维护资金面,资金利率总体稳定。债券ETF破万亿、摊余债基重启、理财欠配,债券配置需求依然强。 报告期内权益市场整体偏弱,科创50和创业板指分别跌30.7%和27.8%,创单季历史最大跌幅,电子和通信领跌。美债收益率上行、海外流动性收紧带来高拥挤AI产业链降估值,回调更多是资金行为而非基本面变化。资金集体缩短久期流向确定性高的资产如煤炭、石油石化以及红利资产,市场成交量从6月份的3万亿级萎缩至9月末1.4万亿地量。 报告期内转债市场整体走弱,趋势与权益基本一致。7月份债底保护表现相对抗跌、8月正股反弹被转债溢价率压缩所吞噬、9月转债平价与估值双杀,转债指数创年内新低。转债性价比明显弱于正股;百元平价溢价率虽有所压缩,但30%以上水平仍属于历史相对高位。双高转债面临正股和估值的两重风险。转债存量收缩,呈现旧券出清、新券迭代的特征。未来转债市场仍面临估值压力,以及固收+策略负债端的潜在不稳定因素。 投资运作上,本基金坚持了稳健灵活的增强策略。纯债部分采取了相对稳健的信用债策略,保持较好的流动性和信用质地。转债维持较低仓位,以权益作为主要的收益增强方向。
本文数据来源于金信民旺债券C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




