证券之星消息,日前广发科技动力股票基金公布三季报,2026年三季度最新规模29.87亿元,季度净值涨幅为-30.44%。
从业绩表现来看,广发科技动力股票基金过去一年净值涨幅为-0.58%,同类基金过去一年净值涨幅中位数为-11.7%。而基金过去一年的最大回撤为-50.91%,成立以来的最大回撤为-65.16%。

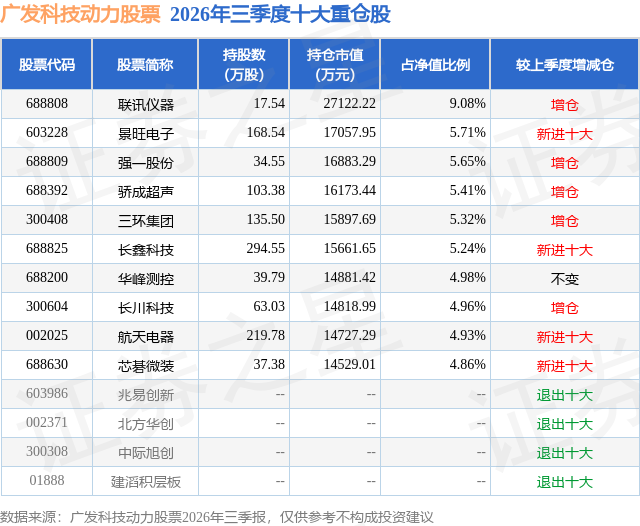
从基金规模来看,广发科技动力股票基金2026年三季度公布的基金规模为29.87亿元,较上一期规模40.62亿元变化了-10.75亿元,环比变化了-26.46%。该基金最新一期资产配置为:股票占净值比93.55%,债券占净值比0.96%,现金占净值比6.14%。从基金持仓来看,该基金当季前十大股票仓位达56.14%,第一大重仓股为联讯仪器(688808),持仓占比为9.08%。
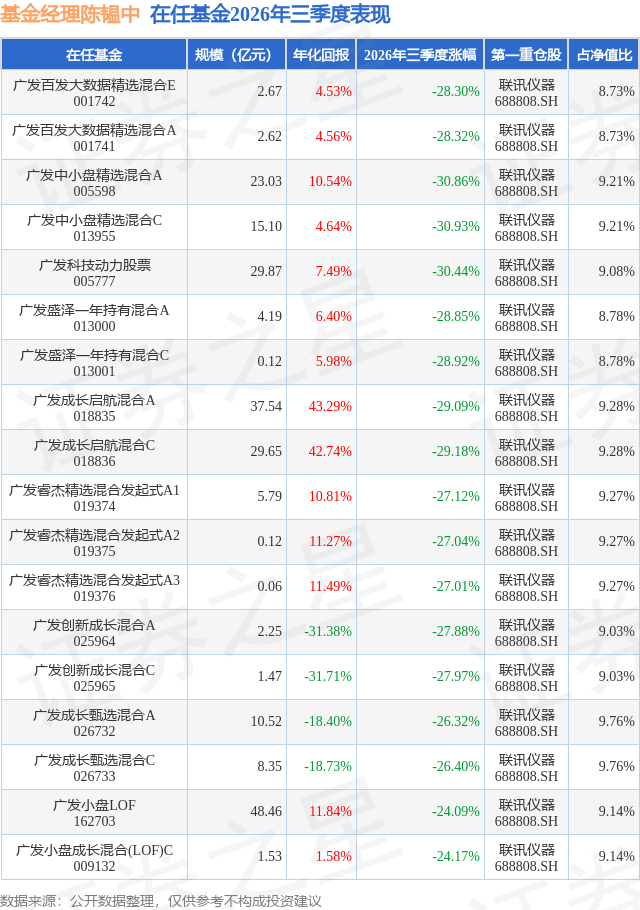
广发科技动力股票现任基金经理为陈韫中。其中在任基金经理陈韫中已从业5年又33天,2024年5月31日正式接手管理广发科技动力股票,任职期间累计回报为78.1%。目前还管理着18只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股市场由二季度的结构性上行转为高波动调整,市场风格由科技成长集中占优转向高低切换和再平衡。按季度首尾收盘点位测算,上证指数、沪深300、创业板指和科创50分别下跌6.16%、12.49%、27.80%和30.70%,前期涨幅较大、成长属性较强的指数调整更为明显。 行业层面,电子和通信板块分别下跌约32.6%和28.7%,建筑材料、电力设备、机械设备等方向同样表现较弱;煤炭、石油石化、农林牧渔、银行和医药生物相对占优。上半年表现较强的AI算力、光通信、半导体设备与材料、电子元器件等方向普遍经历估值消化,市场资金阶段性转向高股息、资源品和低位修复板块。 报告期内,科技板块的调整一方面源于上半年涨幅较大、估值和交易拥挤度上升,另一方面也反映了市场对于资本开支持续性、订单兑现和盈利能力的重新评估。板块投资逻辑逐步由产业趋势和估值扩张驱动,转向订单、收入、利润及现金流的实际验证,行业和个股之间的分化明显加大。广发科技动力为科技主题股票型产品,主要投资以科研技术为核心驱动力的行业及个股。报告期内,本基金继续围绕AI算力基础设施和半导体国产替代进行配置,并根据产业景气、业绩兑现和估值变化动态优化持仓结构。由于产品科技属性鲜明,电子、通信等成长板块的大幅波动对组合形成了较为明显的影响。 具体来看,组合继续关注高速光互联、交换芯片、AI服务器、PCB、连接器、液冷及电源管理等算力基础设施环节,同时关注半导体设备与材料、存储、先进封装及检测量测等国产替代方向。面对三季度市场调整,组合管理更加重视公司订单能见度、客户质量、竞争格局、盈利能力和现金流,对估值较高、交易较为拥挤或业绩兑现周期较长的方向保持审慎,重点选择产业趋势清晰且基本面具备支撑的公司。 展望2026年四季度及中长期,管理人认为AI仍将是科技产业的重要发展方向,但板块定价将更加依赖资本开支兑现、产品迭代、订单交付和盈利能力。经过三季度调整后,部分细分环节的估值压力有所释放,但市场可能不会简单回到普涨阶段,具备真实业绩和竞争壁垒的公司有望获得更为持续的关注,阿尔法的捕捉会更加重要。 算力基础设施方面,组合将继续关注高速光互联、AI服务器、交换芯片、PCB及上游材料、连接器、液冷、电源管理等环节。随着大模型训练和推理需求持续演进,数据传输、算力集群互联、散热和供电环节仍存在技术升级空间,后续将重点跟踪全球云厂商资本开支、产品迭代及供应链份额变化。 同时,组合将持续关注AI芯片产业链、国产半导体设备与材料、先进封装、检测量测和存储等方向。产业链自主可控和先进制程升级具有中长期逻辑,但投资上需要进一步区分订单预期与收入确认,重点考察订单质量、客户验证、国产化率提升及盈利能力改善。 总体来看,管理人将在保持科技主线配置的同时,更加重视估值、交易拥挤度及业绩兑现风险,通过优化持仓结构、控制单一细分方向暴露,优选技术壁垒突出、产业地位稳固、成长能够持续兑现的公司,力争为持有人创造长期回报。
本文数据来源于广发科技动力股票2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




