

证券之星消息,日前永赢添添欣12个月持有混合A基金公布三季报,2024年三季度最新规模0.88亿元,季度净值涨幅为1.53%。
从业绩表现来看,永赢添添欣12个月持有混合A基金过去一年净值涨幅为5.09%,在同类基金中排名518/1322,同类基金过去一年净值涨幅中位数为4.43%。
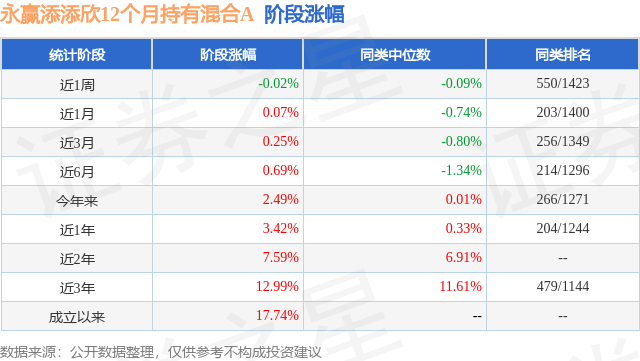
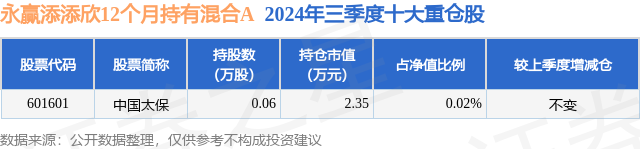
从基金规模来看,永赢添添欣12个月持有混合A基金2024年三季度公布的基金规模为0.88亿元,较上一期规模9754.68万元变化了-911.5万元,环比变化了-9.34%。该基金最新一期资产配置为:股票占净值比0.02%,债券占净值比102.12%,现金占净值比1.01%。从基金持仓来看,该基金当季前十大股票仓位达0.02%,第一大重仓股为中国太保(601601),持仓占比为0.02%。
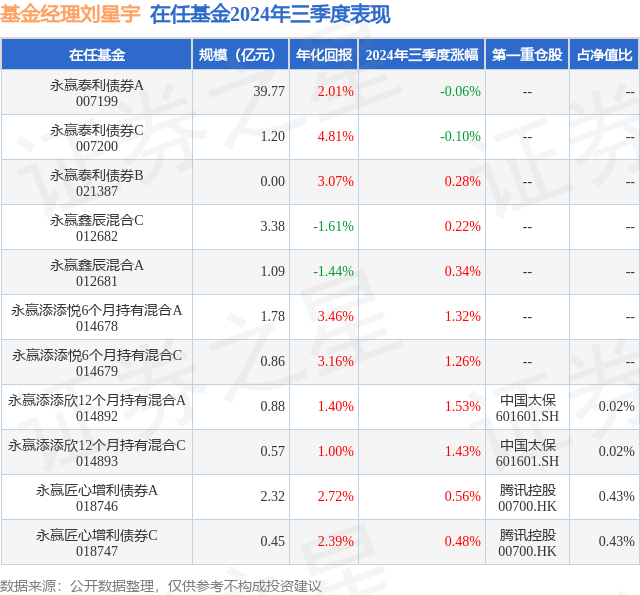
永赢添添欣12个月持有混合A现任基金经理为刘星宇。其中在任基金经理刘星宇已从业1年又234天,2023年3月7日正式接手管理永赢添添欣12个月持有混合A,任职期间累计回报为6.53%。目前还管理着11只基金产品(包括A类和C类),其中本季度表现最佳的基金为永赢添添欣12个月持有混合A(014892),季度净值涨幅为1.53%。
对本季度基金运作,基金经理的观点如下:2024年三季度,宏观环境方面,经济整体呈现总需求不足的状态。实体方面,代表经济景气度的PMI持续处于荣枯线下方,工业生产同比增速回落,产需不平衡的矛盾有待改善;社会消费品零售总额增速偏低,反映出居民消费意愿不足;投资板块中地产延续弱势,制造业与基建起到对冲托底作用。融资方面,在金融去杠杆背景下,总量融资增速偏弱。通胀环境整体温和,总需求不足的影响在价格端也有所体现。政策方面,在政策方面,三季度政策整体发力加快,政策表态和预期管理更为积极。8月至9月,政府债券融资速度加快,单月净融资额大幅增加;货币政策继续坚持对长端利率的管理思路,同时整体基调保持宽松,7月、9月两次调降政策利率合计30bp,并于9月末降准50bp。9月底政治局会议罕见讨论经济形势,释放明显积极信号,并首次提及促进地产市场止跌回稳,随后一线城市地产限购政策进一步放松。从市场表现来看,三季度利率先下后上,10年国债收益率整体下行5.4bp。节奏上,7月下旬降息落地带动债市走强,8月初央行引导大行卖出长债,利率快速走高;随着卖债力度减弱、经济数据落地偏弱,市场出现回暖。9月初央行相关发言人在国新办发布会上谈及降准,利率进一步下行并触及历史低点。9月最后一周国新办会议、政治局会议表述积极,虽有双降落地,但在政策预期提振及股债跷跷板影响下利率快速回升。信用环境方面,三季度信用债新增违约展期规模同环比均略有回升,新增主体由地产链扩散至施工、租赁、综合等。市场表现方面,三季度信用债收益率先下后上,流动性偏弱的信用债调整时长和幅度均显著高于利率债,信用利差和等级利差全面走阔,其中3-5年低等级上行幅度更大。节奏上,7月收益率延续下行趋势且触及年内低点,8月整体调整,9月前三周略有修复,最后一周受一揽子政策密集出台影响,权益风险偏好抬升,非银赎回压力加剧,信用债大幅调整。权益市场三季度出现了由持续下跌转向快速上涨的急剧变化。在7-8月中,各指数仍然延续上半年的弱势状态:沪深300、中证500、中证1000、创业板指、中证红利涨跌幅分别为-4.05%、-6.14%、-5.45%、-6.12%、-7.63%。结构上,大盘股强于小盘股,防御风格成为市场的主线。进入9月下旬,强有力的刺激政策接连出台,强势地提振了权益市场的情绪和预期。A股和港股均从9月24日起开启了连续的暴涨:沪深300、中证500、中证1000、创业板指、中证红利在9月的涨跌幅分别为+20.97%、+23.8%、+23.32%、+37.62%、+15.23%。市场主线贯穿红利、破净修复、并购重组、大金融、科技、中小市值等各个方向和维度,将A股整体的估值水平快速抬升。伴随着极致的交投情绪和资金行为,市场成交持续维持天量并快速见顶,随后开始了连续大幅的回调下跌;极高的波动也成为了这一阶段最主要的特征。从政策层面来看,市场在9月下旬的快速反弹主要源于接连出台的刺激政策。二级市场的政策方面:证监会发布促进并购重组的措施,推动中长期资金入市;中国人民银行决定创设证券、基金、保险公司互换便利,支持股票市场稳定发展。货币政策方面:央行降低存量房贷利率,统一房贷最低首付比例,降低存款准备金率和政策利率。财政政策方面:财政部在发布会表示“在加快落实已确定政策的基础上,围绕稳增长、扩内需、化风险,将在近期陆续推出一揽子有针对性增量政策举措。同时,其他政策工具也正在研究中,中央财政还有较大的举债空间和赤字提升空间”。持续而有力的政策导向,给权益市场带来了强有力的情绪底部。从行业来看,在市场快速上涨阶段呈现出普涨分化的状态。行业在9月的收益率中,非银金融(36.63%)、房地产(36.22%)、计算机(34.93%)涨幅居前;银行(12.88%)、公用事业(8.92%)、石油石化(8.13%)表现相对靠后,但也收获了不小的涨幅。弹性标的受益于风险偏好的持续回升而大幅上涨,同时红利稳健板块也受益于破净修复和财政化债等政策带来的预期改善有所收获。添添欣债券部分参考中长期纯债基金运作模式进行管理,以信用债为底仓获取票息收益,通过流动性较高的金融债/利率债进行久期管理。三季度债市波动较大,组合久期对应进行相应调整控制回撤,但底仓信用债受市场结构性走弱拖累,对组合净值有所冲击。但当前短端信用债经本轮冲击,其信用利差及绝对收益率均具备较高性价比,组合底仓后续有望持续受益于该类资产的定价修复。权益仓位在9月前持续维持谨慎,产品回撤控制在较好水平。9月下旬指数下破2700点后通过ETF进行快速打满仓位,较好地获得了本轮指数大幅反弹的收益。展望后市,对于权益资产的投资思路需要扭转熊市思维,底部已经被政策所夯实。后续权益仓位将继续以ETF进行操作,底仓配置主流宽基品种;同时加大年初以来相对收益明显跑输的成长/小盘标的占比。
以上内容为证券之星据公开信息整理,由智能算法生成,不构成投资建议。


 首页
 微信公众号
 证券之星APP



