

证券之星消息,日前汇添富红利增长混合C基金公布三季报,2024年三季度最新规模2.09亿元,季度净值涨幅为7.41%。
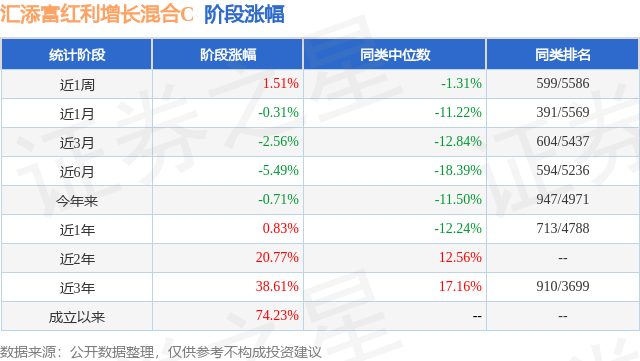
从业绩表现来看,汇添富红利增长混合C基金过去一年净值涨幅为16.52%,在同类基金中排名449/3979,同类基金过去一年净值涨幅中位数为5.4%。而基金过去一年的最大回撤为-8.44%,成立以来的最大回撤为-44.47%。
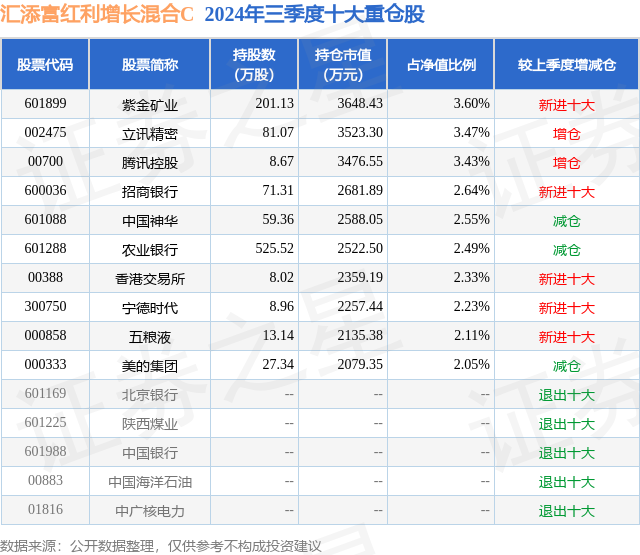
从基金规模来看,汇添富红利增长混合C基金2024年三季度公布的基金规模为2.09亿元,较上一期规模1.21亿元变化了8849.7万元,环比变化了73.34%。该基金最新一期资产配置为:股票占净值比80.81%,无债券类资产,现金占净值比24.28%。从基金持仓来看,该基金当季前十大股票仓位达26.9%,第一大重仓股为紫金矿业(601899),持仓占比为3.6%。
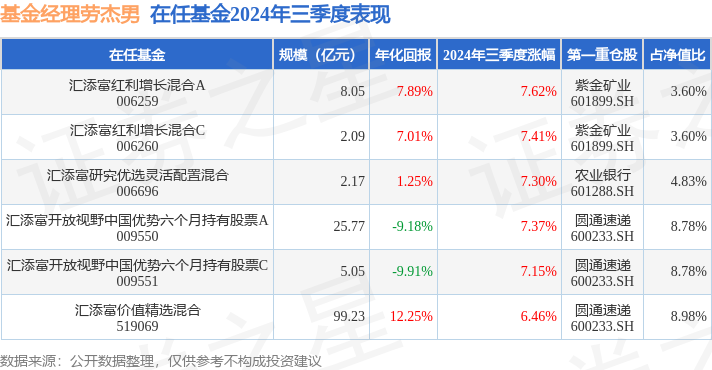
汇添富红利增长混合C现任基金经理为黄耀锋 劳杰男。其中在任基金经理劳杰男已从业9年又112天,2019年4月26日正式接手管理汇添富红利增长混合C,任职期间累计回报为45.2%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为汇添富红利增长混合A(006259),季度净值涨幅为7.62%。
对本季度基金运作,基金经理的观点如下:回顾2024年三季度,宏观呈现出内需持续磨底、外需有下行担忧的格局,中报业绩显示上市公司基本面仍弱,国内政策在9月之前相对保持定力,海外有美国大选扰动,权益资产继续走弱。而季度末国内政策出台后,宏观预期的扭转带动市场出现“V”型反转。整体三季度来看,前期抱团的红利风格继续跑输、但内部有所分化,银行、水电等稳定分红品种相对坚挺,煤炭、石油等资源品有所波动。7月初,央行展开借入国债操作,引导长债利率预期企稳,红利指数继续下探,煤炭、交运等顺周期分红品种下跌,仅银行、水电等部分稳定分红品种继续坚挺。进入中旬,市场对三中全会逐步有所预期,指数企稳但赚钱效应仍弱,期间美国大选叙事下,特朗普交易在全球开展,关税担忧下,外需品种表现较差。三中全会召开后,市场对经济刺激政策预期落空,指数回调,期间红利指数在资金面影响下表现持续靠后。进入8月,国内经济数据继续下探,出口数据保持稳健,但持续偏弱的PPI数据表明需求仍维持低位。中报披露后,全A盈利继续磨底。在此背景下,市场风格偏向大盘、价值,红利风格收缩至银行板块。直至9月中旬,央行、证监会接连出台政策,包括降准降息、降存量房贷利率、推动市值管理等一系列措施,叠加9月政治局会议罕见地表明了对稳经济的态度,市场触底反弹,顺经济资产大幅上涨。总体而言,三季度经济继续磨底,但受前期涨幅较高以及资金交易面等影响,红利类资产有所调整,而在政策出台、市场反弹的阶段,红利风格弹性较小。本基金在三季度末适当进行加仓,主要倾斜于周期类的红利资产、稳健港股资产以及部分内需消费,组合在行业分布上更加均衡。展望2024年四季度,预计伴随国内政策的陆续出台,会进一步夯实经济修复的基础。虽然海外大选仍有扰动,但在降息的大背景下,外资的回流或推动A股市场风险偏好持续提升。从整体市场来看,考虑估值、情绪等多重因素,市场已有较大幅度的涨幅,后期进一步的上涨高度空间取决于财政和货币政策落地刺激的力度和结构方向。对此,我们整体持谨慎乐观的态度。在这一过程中,虽然红利类资产短期会受到一定回调压力,但长期而言长债利率会逐步企稳,红利风格资产依然存在配置价值。本基金依然秉持行业配置相对均衡,在红利组合中优选成长估值匹配度较高、具有长期价值的优质企业。
以上内容为证券之星据公开信息整理,由智能算法生成,不构成投资建议。

相关新闻:


 首页
 微信公众号
 证券之星APP



