证券之星消息,日前永赢添添欣12个月持有混合A基金公布四季报,2024年四季度最新规模0.86亿元,季度净值涨幅为1.16%。
从业绩表现来看,永赢添添欣12个月持有混合A基金过去一年净值涨幅为5.17%,在同类基金中排名968/1314,同类基金过去一年净值涨幅中位数为6.98%。而基金过去一年的最大回撤为-1.14%,成立以来的最大回撤为-1.59%。
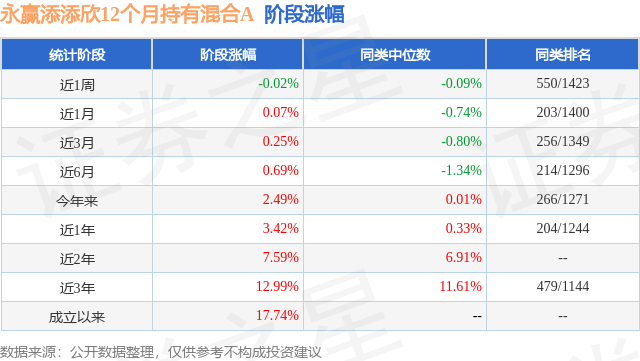
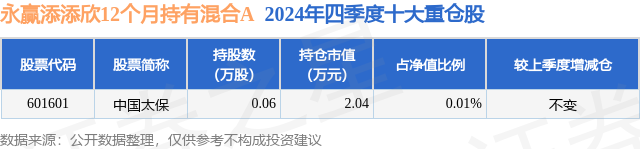
从基金规模来看,永赢添添欣12个月持有混合A基金2024年四季度公布的基金规模为0.86亿元,较上一期规模8843.17万元变化了-195.94万元,环比变化了-2.22%。该基金最新一期资产配置为:股票占净值比0.01%,债券占净值比105.67%,现金占净值比1.91%。从基金持仓来看,该基金当季前十大股票仓位达0.01%,第一大重仓股为中国太保(601601),持仓占比为0.01%。
永赢添添欣12个月持有混合A现任基金经理为刘星宇。其中在任基金经理刘星宇已从业1年又323天,2023年3月7日正式接手管理永赢添添欣12个月持有混合A,任职期间累计回报为7.99%。目前还管理着19只基金产品(包括A类和C类),其中本季度表现最佳的基金为永赢添添悦6个月持有混合A(014678),季度净值涨幅为2.66%。

对本季度基金运作,基金经理的观点如下:回顾2024年四季度,宏观环境方面,在政策发力支撑下四季度经济出现企稳改善,制造业PMI连续三个月位于50荣枯线上方。板块结构上,工业生产保持平稳,商品消费拉动社零中枢抬升,基建、制造业投资维持高位,地产投资延续低迷,外需仍有较强韧性,融资和物价表现偏弱。政策方面,美国大选落地后外部扰动因素增加,人大常委会落地超10万亿政策组合聚焦化债,年末政治局会议与中央经济工作会议延续积极表态,2025年将采取更加积极的财政政策和适度宽松的货币政策,提高财政赤字率、适时降准降息,大力提振消费成为首要任务。 从利率表现来看,四季度债市表现强劲,四季度末10年国债收益率相对三季度末下行近48bp。节奏上,10月初债市情绪逐步企稳,股债跷跷板效应偏强,11月初美国大选、人大常委会先后落地,中旬2万亿化债开启,市场担忧供给冲击,收益率表现偏震荡。11月下旬随着供给高峰结束,叠加12月初非银同业存单定价规范落地,收益率开启下行阶段,12月政治局会议、中央经济工作会议落地后,适度宽松的货币政策基调带动市场定价抢跑,10Y国债收益率持续下行。 信用环境方面,四季度信用债新增违约主体1家,规模环比同比均下降。市场表现方面,四季度信用债收益率整体下行,但各品种间分化,期限方面,中短久期信用利差压缩,长久期走阔;中长端信用债的评级利差也有所走阔,体现了相关资产流动性的重定价。节奏上,10月受刺激政策出台、风险偏好阶段性回升和机构赎回影响,信用债宽幅震荡,上旬和下旬调整、中旬修复;11-12月信用债收益率维持下行,但12月以来,利率债快速下行,信用债流动性问题使得下行幅度不及利率债,信用利差整体被动走阔。 永赢添添欣在四季度中仍然保持稳健的策略。债券仓位中,久期参照中长债基金平均水平运作,并在利率市场快速下行行情中适时适当地提升久期。权益仓位主要收益来源于整体仓位择时、大小盘轮动和行业自上而下景气度的敏锐把握,同时充分利用ETF工具的便利性和多样性来获取中观层面的收益。从整体仓位、市值因子、行业景气三个维度中获取震荡市中的确定性收益,努力为投资者带来稳健回报。 进入2025年,利率债市场或延续强势格局,但下行的过程会伴随节奏的变化,利率快速的单边行情通常伴随着较大的组合波动率。 一方面,国内经济仍呈现有效需求不足、部分行业产能过剩、市场预期偏弱等问题,短期内或难见到明显改观。同时从外部环境来看,美国的政治局势变化和降息周期节奏也给人民币汇率带来了较大的压力。在涨价动力不足、资产荒延续、社会广谱利率下行的背景下,债市尚不具备长期趋势反转的基础,预期在一季度中利率整体仍然维持向下的趋势方向。 另一方面,从投资的节奏来看,长端和超长端利率在12月底开始进入了极端的下行速度,在价格上的波动率也已经接近历史最高水平。交易上我们需要注意市场一致预期太强、仓位过于拥挤带来的潜在净值波动风险,应当保持一分谨慎。央行仍然有不少的政策工具可以使用,其对长债的管控能力也有所提升。适时适当的久期调节以应对监管的变化节奏或将成为2025年一季度利率债投资的胜负手。 信用市场方面,在12月底由于资金面季节性收敛,存单利率并未有效下行,叠加理财季节性回表等原因,信用债表现弱于利率债。信用利差持续被动走阔也为后续收窄打开了空间。随着跨季后理财规模回流、资金面平稳宽松,信用债市场或在一季度也有一定程度的情绪回暖。 股票市场方面,企业盈利尚未出现明显的周期性回暖,经济的新旧动能转换仍需要一段时间来显现效果,终端数据的改善或许也是一个较缓的过程。A股的中长期趋势大概率和经济复苏节奏相一致,短期向上的逻辑更多来源于政策刺激的预期变化。从大盘指数来看,市场往下仍然有护市政策在支撑托底,往上受限于经济复苏的节奏和流动性的支持,短期风险偏好很难大幅提升。A股市场在一季度中大概率仍将延续震荡的格局,更应关注细分板块的结构性投资机会。 永赢添添欣在2025年一季度中,将仍然以主观与量化相结合的方式来调配大类资产配置结构。债券部分,将延续稳健的投资风格,久期灵活积极主动,综合运用杠杆、骑乘、期限结构、类属等结构性策略。关注收益率下行时的政策节奏和个券配置机会,自下而上严选个券,力争获取稳健票息。权益部分,重视市场在震荡格局中的波段机会和行业结构性机会,积极运用ETF工具和仓位择时能力,把握市场阶段性的流动性溢价。行业层面重点考虑安全边际较高及政策重点鼓励的方向,争取为投资者提供持续有竞争力的投资回报。
以上内容为证券之星据公开信息整理,由智能算法生成(网信算备310104345710301240019号),不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



