证券之星消息,日前信澳鑫悦智选6个月持有期混合A基金公布三季报,2026年三季度最新规模0.01亿元,季度净值涨幅为-0.95%。
从业绩表现来看,信澳鑫悦智选6个月持有期混合A基金过去一年净值涨幅为-0.35%,同类基金过去一年净值涨幅中位数为0.08%。而基金过去一年的最大回撤为-2.78%,成立以来的最大回撤为-2.78%。

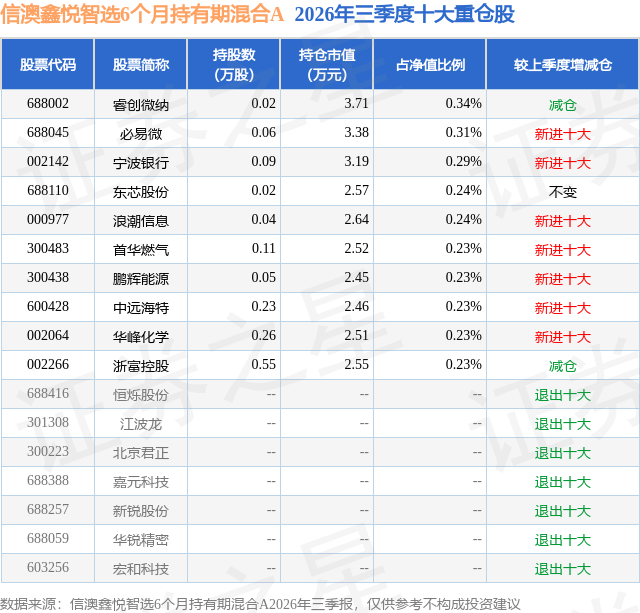
从基金规模来看,信澳鑫悦智选6个月持有期混合A基金2026年三季度公布的基金规模为0.01亿元,较上一期规模133.28万元变化了-12.23万元,环比变化了-9.18%。该基金最新一期资产配置为:股票占净值比13.01%,债券占净值比69.77%,现金占净值比12.59%。从基金持仓来看,该基金当季前十大股票仓位达2.57%,第一大重仓股为睿创微纳(688002),持仓占比为0.34%。
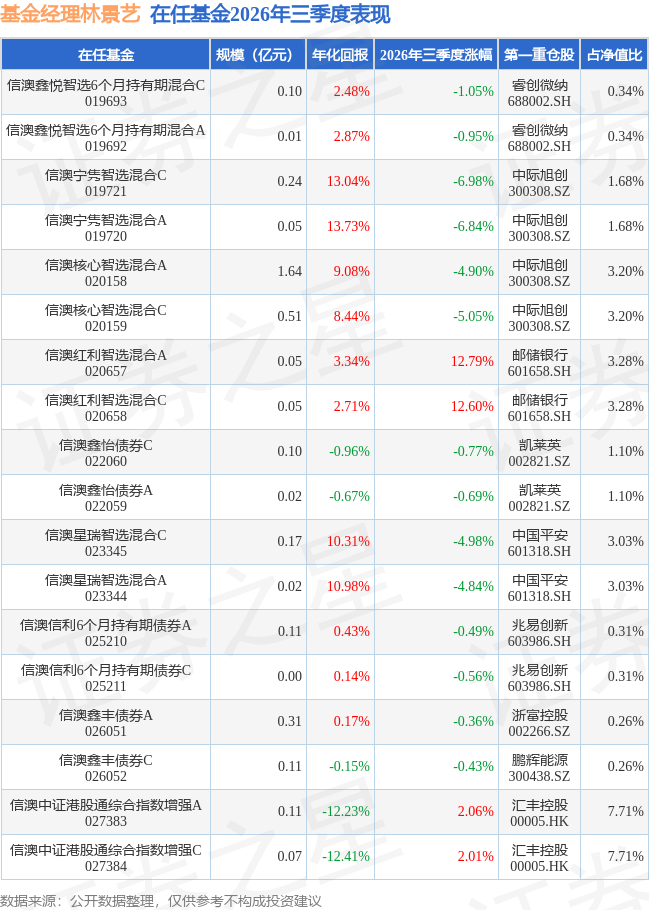
信澳鑫悦智选6个月持有期混合A现任基金经理为林景艺 马俊飞。其中在任基金经理林景艺已从业10年又242天,2023年12月28日正式接手管理信澳鑫悦智选6个月持有期混合A,任职期间累计回报为8.73%。目前还管理着18只基金产品(包括A类和C类),其中本季度表现最佳的基金为信澳红利智选混合A(020657),季度净值涨幅为12.79%。
对本季度基金运作,基金经理的观点如下:权益资产方面,2026年三季度,A股市场经历了一轮剧烈调整与风格切换,成为年内波动最为显著的阶段。宏观层面,国内经济延续供强需弱、结构分化的特征,货币政策例会强化"逆周期调节"并新增"六张网"金融支持,降息降准预期升温;海外美联储时隔三年首次加息,日本央行加息,全球流动性边际收紧。上市公司中报显示全A归母净利润同比增长超过15%,盈利修复延续但结构性分化加剧依旧。主要宽基指数全线下跌,中证全指下跌13.79%,创业板指下跌27.80%、科创50大跌30.70%,前期极致抱团的科技成长板块遭遇深度回调,而大盘价值指数逆势上涨,市场完成了从成长极致占优到价值红利修复的剧烈再平衡。行业层面呈现极致的高低切换,煤炭、石油石化、农林牧渔、银行领涨,电子、通信、建筑材料、电力设备领跌,这一格局与中报基本面相互印证——上游周期盈利高增、科技板块估值高企。三季度转债市场与股票市场类似,表现疲弱,中证转债指数下跌7.00%,其下跌完全来自估值压缩,市场由"高量高估值"转向"缩量高估值"格局,成交持续萎缩,估值对价格的侵蚀成为转债最大的结构矛盾。债券资产方面,2026年三季度国债利率总体呈低位震荡、中枢小幅下行走势,季末收益率收于年内低位。跨半年度后7月初资金面边际转松,但央行对长端利率关注度较高,10年期国债收益率围绕1.73%-1.74%中枢窄幅波动。中下旬权益市场大幅调整带动风险偏好回落,避险资金阶段性回流债市,下旬30年期国债期货主力合约创年内新高,长端收益率明显下行,月末10年期国债收益率收于1.71%附近。8月上旬,出炉的7月宏观经济数据呈现结构性分化,主要是其中固定资产投资和社零增速读数偏低,基本面数据叠加摊余成本法债基重启申报消息一同提振做多情绪,债市再度走强,10年期国债收益率震荡下破1.70%,8月14日盘中最低触及1.675%。进入中下旬后,前期浮盈积累催生止盈盘,叠加央行调研基金买长债引发偏空情绪,收益率小幅反弹至1.70%附近后维持区间震荡。9月初权益市场回调下债市情绪有所改善,10年期国债收益率维持在1.67%-1.70%极窄区间内波动。宏观经济数据方面仍体现结构性分化,出口强劲与内需偏弱并存,LPR连续16个月保持不变,市场对降准降息预期升温但久未落地,9月央行货币政策委员会第三季度例会提及从宏观审慎角度关注长期收益率变化,部分资金止盈超长端,30年期国债收益率有所回升。随着央行在月中提前重启14天期逆回购并公告净投放呵护跨季流动性,加上国常会提出适时调整货币政策工具,宽松预期再起,买盘力量在季度末逐渐加强推动收益率小幅下行,9月30日10年期国债收益率收于1.6822%。整体来看,以免征增值税的10年期国债活跃券为例,收益率在三季度呈现低位窄幅震荡、中枢小幅下行的格局,从季度初1.73%附近下行至季末1.68%附近,全季最高行至1.75%、最低触及1.67%,行情整体偏强。在投资运作上,权益部分的配置思路是以整体产品的绝对收益为目标,结合基金的安全垫情况来小幅调整权益仓位。2026年三季度,由于市场转跌,我们相对二季度适度降低了A股和转债仓位,但是基于中长期的估值区间,我们还是维持在中性仓位附近。策略逻辑方面,我们的股票策略以量化多因子模型进行全市场选股为主体,对标中证全指,量化打分逻辑从基本面价值出发,综合考虑个股的估值、质量、成长性和当前交易特征等多方面信息。我们更加注重基本面信息在模型中的作用,而不仅仅依赖于相对黑箱的机器学习技术,所有因子设计和策略设计都基于人类的洞见,可解释、可分析、可验证,同时对股票的估值进行针对性控制,相对中证全指会更加注重低估值风格的暴露和波动率的控制。转债策略以绝对收益为目标,在控制信用风险的基础上,更加聚焦低估的转债。纯债部分以中长期利率品种为主,向久期要收益,三季度增配了部分信用债品种实现收益增厚。在三季度的市场回撤中,我们的权益资产受益于估值因子的暴露和相对均衡分散的配置,虽然也有所下跌但是回撤幅度显著小于市场整体。展望四季度,我们认为A股有望在货币政策宽松预期、三季报业绩验证与风格再平衡的支撑下逐步企稳,呈现下有托底、上有空间的震荡修复格局,结构性机会仍将主导市场,但需警惕美联储加息路径、地缘冲突与产业资本减持等风险。配置上,我们还是会以稳健+进攻的均衡策略应对,希望通过资产和策略的多样性,在纯债资产的基础上,为投资者提供更多元和低相关的收益来源,从而更好地实现产品的绝对收益目标。
本文数据来源于信澳鑫悦智选6个月持有期混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



