证券之星消息,日前华夏能源革新股票C基金公布三季报,2026年三季度最新规模3.25亿元,季度净值涨幅为-25.32%。
从业绩表现来看,华夏能源革新股票C基金过去一年净值涨幅为-27.68%,同类基金过去一年净值涨幅中位数为-10.55%。而基金过去一年的最大回撤为-39.25%,成立以来的最大回撤为-57.19%。
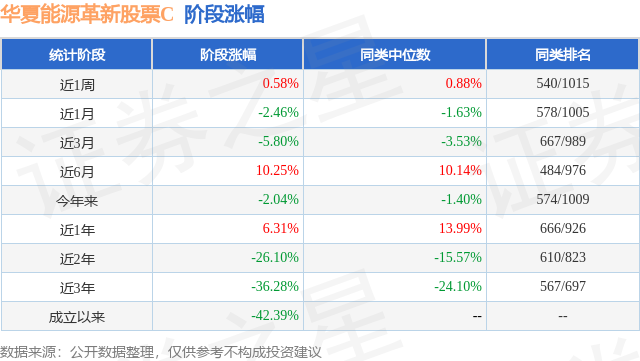
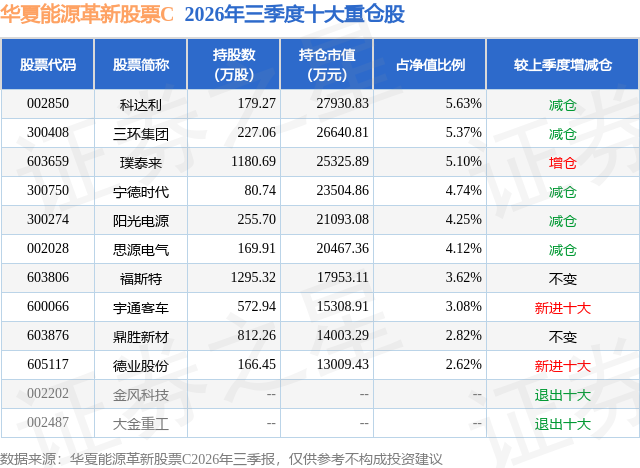
从基金规模来看,华夏能源革新股票C基金2026年三季度公布的基金规模为3.25亿元,较上一期规模4.39亿元变化了-1.14亿元,环比变化了-25.95%。该基金最新一期资产配置为:股票占净值比83.69%,债券占净值比0.39%,现金占净值比16.14%。从基金持仓来看,该基金当季前十大股票仓位达41.35%,第一大重仓股为科达利(002850),持仓占比为5.63%。
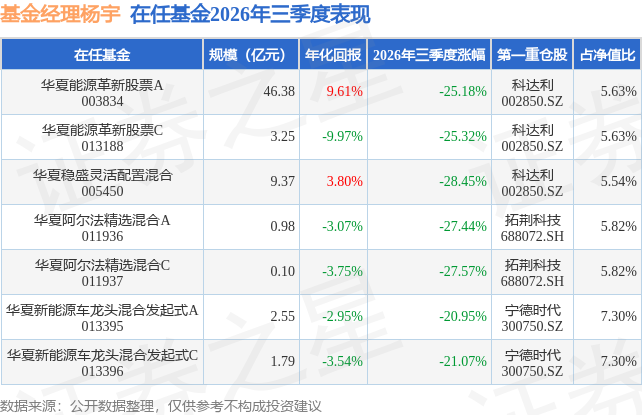
华夏能源革新股票C现任基金经理为杨宇。其中在任基金经理杨宇已从业5年又44天,2024年7月12日正式接手管理华夏能源革新股票C,任职期间累计回报为9.18%。目前还管理着7只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度国内经济延续外需较强、内需偏弱的分化格局。生产端在人工智能产业链与出口链拉动下保持韧性,高技术制造业仍是主要支撑;消费增速低位徘徊,汽车等前期受政策支持的大宗消费因基数抬高与补贴退坡有所走弱,固定资产投资受地产与基建拖累延续下行。工业品价格随反内卷推进逐步回暖,制造业景气在季末重回扩张区间。政策层面,准财政工具加快落地,货币政策强调加大逆周期调节力度、保持流动性合理充裕,稳增长政策在季末明显提速。 报告期内,A股市场整体震荡回调,波动明显放大,呈现先抑后扬、季末再度走弱的节奏。结构分化是本季度最突出的特征:前期涨幅较大的科技成长方向出现明显调整,市场从估值扩张转向盈利验证,资金在板块间加速切换,红利、资源品等低位方向阶段性占优,中小市值风格相对活跃,大盘成长风格承压。市场成交活跃度逐步回落,观望情绪有所升温。影响市场的主要因素包括前期涨幅积累后的获利回吐压力、业绩验证期的盈利考验,以及对后续增量政策的预期博弈。 新能源行业分板块来看,基本面各有亮点,2026年三季度基本面回暖趋势明显。 行业基本面方面,锂电与储能板块景气度维持高位。储能需求延续快速增长,电芯环节排产饱满,行业产能利用率处于较高水平,整体维持紧平衡格局;碳酸锂价格在二季度冲高后于报告期内有所回落,电芯供需紧张程度边际缓解,部分产品价格竞争有所加剧。国内新能源乘用车销售相对平淡,但电池出口及商用车电动化表现较好,对需求形成支撑。光伏板块处于深度磨底阶段,反内卷治理由行业自律迈向制度化监管,成本核算规则与强制性标准相继落地,硅料价格明显回升,库存出现见顶回落的积极信号,但产业链整体盈利修复仍需时间。电力设备与电网板块景气度稳健,新型电力系统规划落地,电网投资维持较高强度,主网建设与设备出海需求均保持良好态势。 报告期内,本基金维持以锂电产业链为核心的配置结构,重点持有电池环节以及结构件、负极材料等竞争格局清晰、盈利能力领先的中游环节龙头企业,主要基于储能需求高增、电芯环节紧平衡下产业链盈利的确定性。同时,本基金保持了对储能逆变器及电力设备方向的配置,分享电网投资景气与海外需求增长的红利;在光伏板块逢低布局了辅材环节的领先企业,等待反内卷政策推动下的供给出清与盈利修复;此外持有商用车电动化方向的龙头公司,受益于出口市场的持续拓展。整体操作以基本面为驱动,持仓集中于景气方向中具备全球竞争力的优质公司。 我们努力通过扎实的基本面研究,来寻找新能源行业中的超额收益。我们重点布局的方向包括:1.汽车电动化。中国的锂电池行业在全球范围内已经取得了非常明显的比较优势,龙头企业全球份额不断提升,同时带动整个产业链在全球范围内持续扩张。2.汽车智能化。类似过去十年功能手机向智能手机进步的过程,我们认为未来十年是"功能汽车"向"智能汽车"进步的过程,从而会诞生较多汽车零部件的智能化升级的投资机会,譬如域控制器、智能座舱、线控底盘等。3.新能源发电,作为新能源车整体产业链的上游,真正实现碳中和远景的重要抓手,譬如光伏、风电、氢能源、储能、电力设备等。我们选股的标准为:1.符合产业发展方向(如锂电池领域的高镍化、大电芯、高能量密度、长循环、安全性提升,如汽车智能化方面的智能座舱、驾驶域等),渗透率持续提升,能带来更好的消费者体验的细分环节;2.持续通过一体化、产线效率提升、优化管理等方式来降低成本,并取得相较于竞争对手的明显优势;3.业绩持续高增,估值合理。
本文数据来源于华夏能源革新股票C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



