证券之星消息,日前泓德裕泰债券D基金公布三季报,2026年三季度最新规模1.02亿元,季度净值涨幅为1.71%。
从业绩表现来看,泓德裕泰债券D基金过去一年净值涨幅为1.91%,同类基金过去一年净值涨幅中位数为0.14%。而基金过去一年的最大回撤为-1.2%,成立以来的最大回撤为-1.2%。

从基金规模来看,泓德裕泰债券D基金2026年三季度公布的基金规模为1.02亿元,较上一期规模6337.16万元变化了3841.04万元,环比变化了60.61%。该基金最新一期资产配置为:股票占净值比9.35%,债券占净值比102.98%,现金占净值比1.75%。从基金持仓来看,该基金当季前十大股票仓位达0.79%,第一大重仓股为贵州茅台(600519),持仓占比为0.09%。
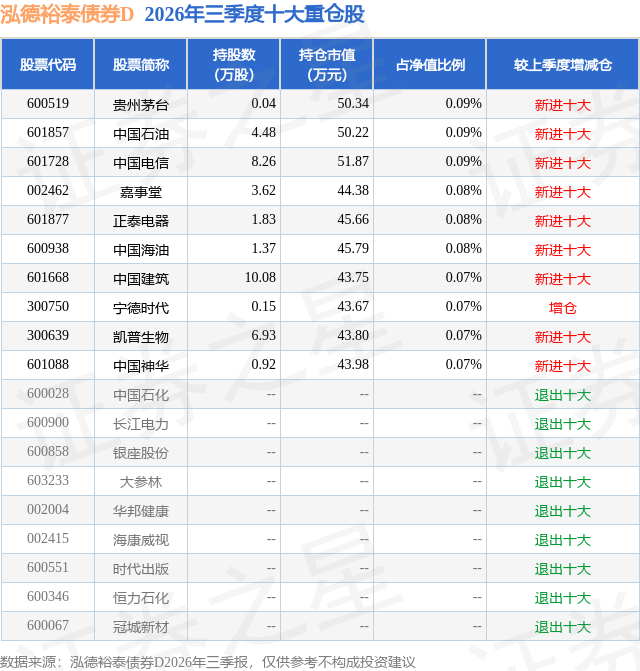
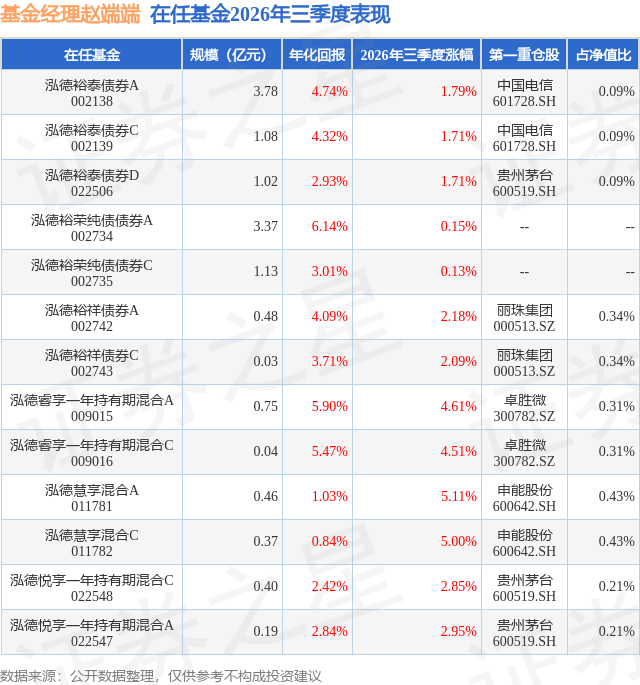
泓德裕泰债券D现任基金经理为赵端端,近期离任的基金经理为刘佳。其中在任基金经理赵端端已从业8年又36天,2024年11月22日正式接手管理泓德裕泰债券D,任职期间累计回报为5.74%。目前还管理着13只基金产品(包括A类和C类),其中本季度表现最佳的基金为泓德慧享混合A(011781),季度净值涨幅为5.11%。
对本季度基金运作,基金经理的观点如下:三季度,债券市场在流动性平稳偏松与外需偏强、内需偏弱的基本面分化下延续偏强格局,10年期国债收益率累计下行5.08BP至1.6822%,10年期国开债下行2.26BP至1.7559%。7月受基本面弱修复、买断式逆回购增量投放与政府债供给偏慢支撑,10年期在1.74%附近震荡;7月下旬起存款降息传闻与政治局会议宽松表态接力,叠加数据偏弱,利率下行至1.6864%;8月下旬央行调研传闻、财政加力预期与预防性止盈推动小幅回升;9月数据偏弱与跨季流动性安排共振,利率下探至1.6738%,季末稳增长政策密集出台引发回调。信用债强于利率,供给压力明显缓解,收益率与利差大幅下行,长久期与下沉占优;7月至8月中旬受评级下调与城投监管收紧扰动,仅长二永跑出超额;9月理财直投提速、基金加配长普信债及信用债ETF大增共振,行情最强。 三季度,转债市场在正股走弱与高估值压力双重压制下震荡下行,既未分享利率下行红利,也未抵御正股下跌,中证转债指数全季累计下跌7.00%,9月单月下跌5.24%,贡献约七成跌幅。转债7月凭债底保护抗跌、估值被动走阔;8月初AI主线修复推动指数回升,8月上中旬权益走平而转债补跌,8月下旬起缩量阴跌;9月强赎扰动叠加季末流动性冲击致指数破位。全季百元溢价率仅微幅下跌,估值偏贵问题未真正化解。 权益市场方面,三季度A股定价重心由估值扩张转向盈利验证,在海外流动性收紧与算力交易全球杠杆出清下,走出闪崩出清、业绩修复、二次磨底三段行情。7月日韩加息、美债收益率突破叠加产业利空,全球AI杠杆交易瓦解,市场遭遇近两年最剧烈下跌;8月中报披露后定价重回业绩驱动,超跌方向弱修复但量能有限;9月美联储加息与油价上行推升避险情绪,科技引领加速下挫,风格由极致成长向红利防御与涨价周期再平衡。全季来看,上证指数跌6.16%,沪深300跌12.49%、中证500跌17.67%、创业板指跌27.80%、科创50跌30.70%。 在报告期内,本产品通过对宏观经济的研究、对利率水平变化趋势的判断和信用利差的跟踪,根据负债端现金流的情况,择机进行了配置选择。着眼于流动性和收益性的平衡,不断积极发掘债市各细分品种出现的投资机会,深入分析信用风险,严格控制信用债券的选择。纯债方面,积极运用久期策略选择,为组合提供坚实的基础收益。转债方面,由于前期市场整体估值较高,继续保持低参与度。权益方面,坚持配置盈利持续增长、自由现金流创造能力强、分红意愿高的优质价值型公司,并通过仓位选择以控制组合层面的回撤和风险,力争在长期实现纯债投资收益基础上的低波增强效果。本季度市场之前的极致风格大幅收敛,质量、红利、市值等长期因子有效性也逐步回归,在日积月累中不断为客户创造了良好的超额收益。
本文数据来源于泓德裕泰债券D2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




