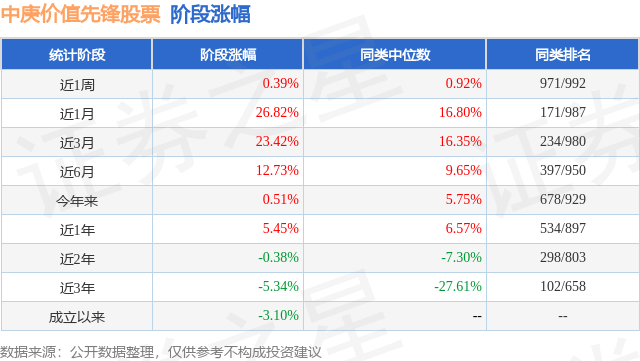
证券之星消息,日前中庚价值先锋股票基金公布三季报,2026年三季度最新规模15.54亿元,季度净值涨幅为6.99%。
从业绩表现来看,中庚价值先锋股票基金过去一年净值涨幅为-7.55%,同类基金过去一年净值涨幅中位数为-10.56%。而基金过去一年的最大回撤为-23.93%,成立以来的最大回撤为-45.68%。
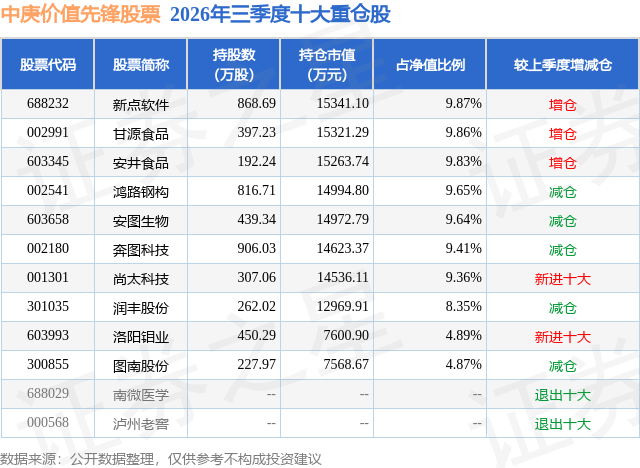
从基金规模来看,中庚价值先锋股票基金2026年三季度公布的基金规模为15.54亿元,较上一期规模15.94亿元变化了-4035.49万元,环比变化了-2.53%。该基金最新一期资产配置为:股票占净值比94.24%,债券占净值比5.18%,现金占净值比0.55%。从基金持仓来看,该基金当季前十大股票仓位达85.73%,第一大重仓股为新点软件(688232),持仓占比为9.87%。
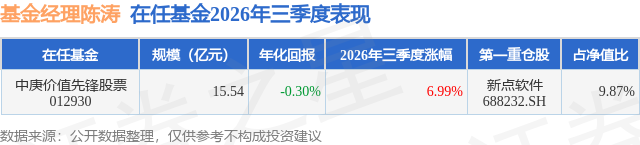
中庚价值先锋股票现任基金经理为陈涛。其中在任基金经理陈涛已从业5年又71天,2021年8月20日正式接手管理中庚价值先锋股票,任职期间累计回报为-1.55%。
对本季度基金运作,基金经理的观点如下:2026年三季度,经济总体保持韧性,但较二季度边际放缓,结构上供强需弱继续强化:生产端在出口高增带动下有所企稳,高端技术和装备制造仍是主要拉动;外需在AI支撑下延续高增,但对内需的传导有限,消费修复斜率明显放缓,地产在量价两端继续深度筑底;投资端受财政支出进度偏慢影响,基建、地产、制造业同步走弱。价格方面,受国际能源价格抬升影响,PPI同比大幅回升、名义增长明显快于实际增长,价格回升更多来自外部成本推动与供给端治理,CPI仍处低位、内生需求改善依然不足。三季度,权益市场承压下行,结构上科技板块大幅回调,非科技板块有所修复。截至三季度末,中证800股权风险溢价至5.00%,至0.66倍标准差,息债比处于96%分位,市场回调叠加国债收益率下降后风险补偿水平有所修复,权益资产仍占优。基于产品的定位和投资目标,结合市场情况,本基金报告期内维持较高的权益仓位。从业绩表现来看,本基金净值跑赢业绩比较基准,主要是因为二季度一骑绝尘的科技板块回调较多。三季度,综合比较基本面和估值后,减持了高端白酒和医疗设备板块,增持了锂电池材料、基本金属和金属加工等板块。从风格定价来看,未来重点看好风险溢价在历史高位的反转和高质量因子。从结构来看,组合目前主要集中暴露在内需敞口。从风险特征来看,组合依然维持行业较为分散、个股集中的特点,行业分散有助于降低相关性,而集中持股则有助于增强组合进攻性。本基金重点投资基本面风险低或者风险释放充分、相对低估值、低市场预期、潜在高增长、较高反转可能性的个股。对于目前重点持仓的行业和公司,简述投资逻辑如下:1、看好需求刚性且长期空间大、整体估值在历史低位的医药行业,重点投资了体外诊断公司和微创医疗器械公司,分别对应国产替代和出海的机会:1)体外诊断公司:在集采大背景下通过更好的产品(流水线+不断丰富的试剂菜单)进入价值量最大的高等级医院对外资龙头进行国产替代;2)微创医疗器械公司:产品进入全球主流发达国家的主流渠道,海外市场迎来快速发展期,国内集采风险进入尾部阶段。2、看好潜在受益积极扩大内需政策的大消费行业,重点投资了速冻食品公司、支线航空公司、地产及地产链、高端白酒公司等:1)速冻食品公司:速冻行业可拓展SKU多、长期空间大,公司在产品创新和渠道建设上持续建立竞争优势;2)休闲食品公司:具备多工艺、跨类别能力的优秀产品型公司,在经历渠道优化后,有望迎来产品创新大年,叠加费用收缩和原材料价格回落,利润端弹性较大;3)高端白酒公司:专业、市场化的管理层,在产品(低度酒)、渠道(下沉网点加密)、动销管理(数字化)等许多方面创造长期增加潜力,低估值和高股息率提供行业周期下行期的股价安全边际;4)地产及地产链:供给收缩较大的细分行业中龙头公司的经营拐点已经出现,房地产价格拐点还需等待,整个链条估值都在历史底部,具备较高赔率;5)支线航空公司:供给格局好,量(运力、飞机可利用小时数)和价(机票价格)都有较大弹性。3、精选广义制造业中具备独特竞争优势的细分行业龙头,重点投资了钢结构公司、农药制剂出口公司、高温合金公司、锂电材料公司等:1)钢结构公司:综合优势显著,通过机器人替代人工有望大幅提高坪效,产能、单位盈利能力均有较大弹性;2)农药制剂出口公司:国内非常稀缺的能在全球各地建立本地化销售网络的公司,生意模式持续往高附加值方向升级;3)高温合金公司:由技术领先的材料公司转型为一体化的零部件公司,卡位重要行业成为稀缺的零组件平台,长期成长空间大幅提高;4)锂电池产业链:在国内储能容量电价政策落地、新能源车单车带电量持续提升和海外储能需求持续高增的大背景下,主要配置了具有成本或者客户优势、已经开始全球化布局、有较大概率消化未来增量产能的细分行业龙头;5)化工行业:经过了3-4年的景气下行周期,磨练了数年内功的中国化工行业在全球竞争力进一步提升,而随着行业产能投放进入尾声,在未来几年有机会迎来一轮景气上行周期。4、看好科技行业中未来有望同时受益于财政扩张和AI应用创新的内需型公司,如打印机、政务IT:1)打印机公司:国内非常稀缺的掌握核心技术和自主知识产权的全产业链打印机公司,高端产品线逐步补齐,长期成长空间大;2)政务IT公司:未来有望同时受益于财政支出修复、企业端市场的爆发和AI应用创新发展,需求反转叠加高经营杠杆带来高利润弹性。5、看好有能力在高景气过程中持续收获价值和成长的公司,比如以有色金属为代表的资源股:过去一段时间市场对美联储的利率预期从年内两次降息转变到一次加息,宏观面对资源品的压力陡升,但短期最逆风的时间可能已过,且供需是穿越宏观周期的底层矛盾,当前资源品供需平衡表看仍较为健康,而股价隐含商品价格预期极低,有成长性的矿业企业仍有机会收获"量价齐升"。
本文数据来源于中庚价值先锋股票2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



