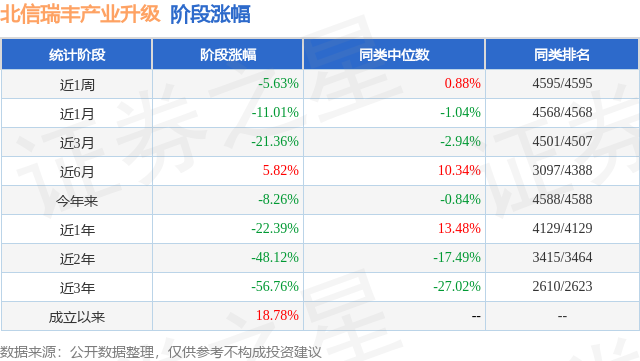
证券之星消息,日前华银产业升级基金公布三季报,2026年三季度最新规模0.31亿元,季度净值涨幅为-9.12%。
从业绩表现来看,华银产业升级基金过去一年净值涨幅为-20.23%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-35.77%,成立以来的最大回撤为-68.66%。
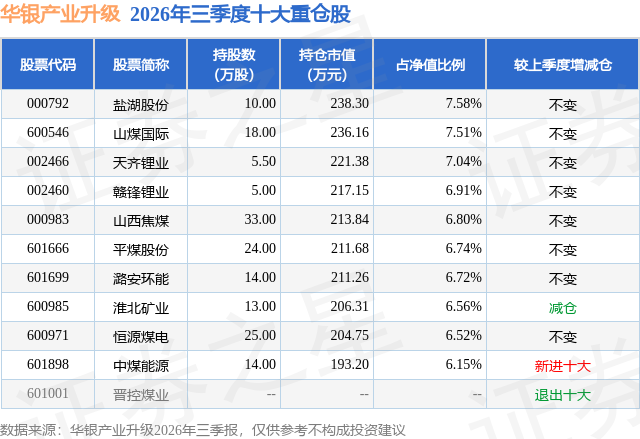
从基金规模来看,华银产业升级基金2026年三季度公布的基金规模为0.31亿元,较上一期规模3559.27万元变化了-416.58万元,环比变化了-11.7%。该基金最新一期资产配置为:股票占净值比93.81%,无债券类资产,现金占净值比7.21%。从基金持仓来看,该基金当季前十大股票仓位达68.53%,第一大重仓股为盐湖股份(000792),持仓占比为7.58%。
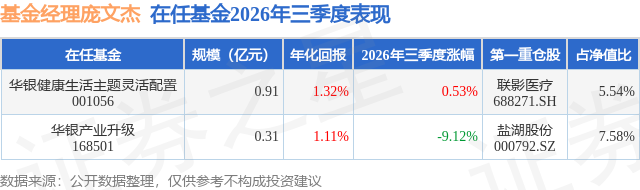
华银产业升级现任基金经理为庞文杰。其中在任基金经理庞文杰已从业6年又151天,2022年3月28日正式接手管理华银产业升级,任职期间累计回报为-53.76%。目前还管理着2只基金产品(包括A类和C类),其中本季度表现最佳的基金为华银健康生活主题灵活配置(001056),季度净值涨幅为0.53%。
对本季度基金运作,基金经理的观点如下:2026年三季度,中国经济整体呈现震荡修复、逐月回暖、结构提质的运行态势,增长动能持续切换、新质生产力赋能效应凸显。三季度各项指标平稳增长节奏,整体增速稳健运行在合理区间,经济基本面保持韧性。季度内制造业景气度呈现"先抑后扬、逐月修复"的特征,7月制造业PMI短暂回落,8月景气边际改善、供需稳步回暖,9月制造业PMI重回荣枯线以上,生产端、新订单指数同步上行,制造业产能释放、市场需求持续回暖,产业复苏节奏稳步加快。 政策层面持续加码托底实体经济,三季度设备更新、新型工业化、新型基建等稳增长政策进入集中落地兑现期,专项债资金使用效率持续提升,重点投向高端制造、民生基建、数字经济等核心领域。同时消费刺激、制造业提质增效配套政策持续发力,有效对冲内外需求压力,推动国内投资、工业生产、终端消费同步改善,进一步夯实四季度经济延续向好的运行基础。 外部环境方面,三季度全球不确定性因素进一步累积,整体风险属性显著抬升。中东地缘冲突持续深化,区域局势动荡持续扰动全球能源供应链,国际油价维持高位震荡,全球输入性通胀压力持续存在。美联储开启新一轮加息周期,全球流动性收紧格局延续,持续压制全球资本市场风险偏好。 与此同时,全球经济局势愈发复杂,油价高企带来通胀压力持续上升,各主要经济体长端利率持续上行,同时压制了经济复苏,令全球整体风险资产持续承压、走势分化明显。相较海外市场的剧烈波动,A股依托国内经济稳步修复的基本面、持续精准发力的稳增长政策,以及稳健适度的国内货币流动性环境,避险属性与配置价值持续凸显,持续获得外资阶段性布局与长线配置。 受海外高利率持续约束、全球地缘风险扰动,以及国内经济结构性复苏特征影响,A股三季度也出现回调。具体来看,上证指数-6.16%;沪深300指数-12.49%;创业板指-27.80%、科创50指数-30.70%,前期过热的AI算力、半导体、高端装备、数字经济等硬核科技赛道回调幅度较大。 本基金本报告期内聚焦受益于反内卷,同时关系能源安全的相关产业,包括光伏、煤炭、锂矿等相关产业。 望2026年四季度,经济将持续稳步复苏。"十五五"规划中可以看出,内需消费和科技将成为未来几年的经济发展主线。A股在经历了三季度的回调后,未来行情将更加均衡健康,通胀温和复苏也会带来企业盈利的持续修复,海外持续的动荡,A股的内需和顺周期板块将更加受到全球资金的青睐。 本基金重点配置于反内卷以及能源安全相关行业。本轮反内卷与上一轮供给侧改革出台的背景较为类似,但实现的路径可能有所差异。本轮反内卷更多的关注于新兴产业的健康发展和传统产业的转型升级,并非简单的去产能,而是通过技术进步、产业转型,实现高质量发展。因此我们在投资端更加关注于存在技术进步的新能源行业,以及存在智能化、绿色化升级机会的煤炭和石化行业。 近期的地缘风险事件让全球各个国家意识到了能源供应链的不稳定性,能源格局有望得到彻底的改变,多个国家计划逐步减少油气的使用量,转向煤炭和可再生能源,煤炭、风光储的供能占比将会逐步提升。 光伏行业产能出清接近尾声,最新版的《硅多晶和锗单位产品能源消耗限额》将于2027年1月1日实施,大幅收紧了行业能耗标准,尤其是新建产能的能耗标准,同时,行业龙头企业也开始自律限产和行业整合,明年的光伏装机将会出现向上拐点,供需两端都会有所改善,光伏行业即将走出寒冬,重回正常发展轨道。 本基金将持续聚焦在能源、先进制造等相关产业转型升级、高质量发展的投资机会。
本文数据来源于华银产业升级2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




