证券之星消息,日前鹏扬消费主题混合发起式C基金公布三季报,2026年三季度最新规模0.36亿元,季度净值涨幅为3.03%。
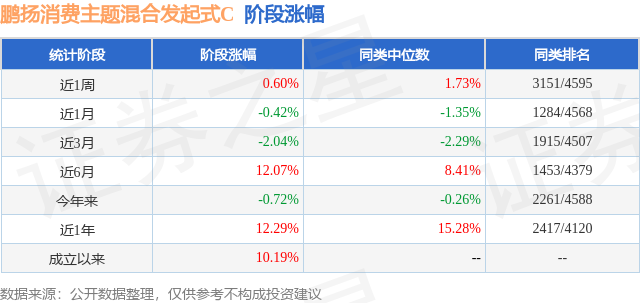
从业绩表现来看,鹏扬消费主题混合发起式C基金过去一年净值涨幅为-15.77%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-20.25%,成立以来的最大回撤为-23.51%。
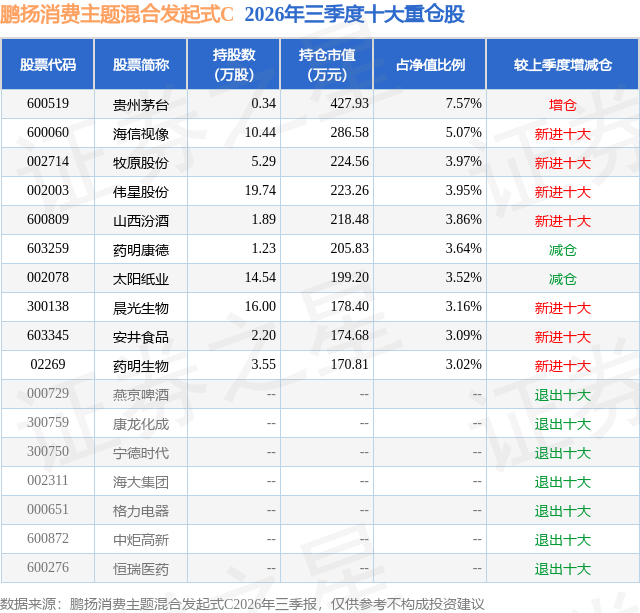
从基金规模来看,鹏扬消费主题混合发起式C基金2026年三季度公布的基金规模为0.36亿元,较上一期规模4048.62万元变化了-400.64万元,环比变化了-9.9%。该基金最新一期资产配置为:股票占净值比85.56%,债券占净值比5.64%,现金占净值比17.04%。从基金持仓来看,该基金当季前十大股票仓位达40.85%,第一大重仓股为贵州茅台(600519),持仓占比为7.57%。
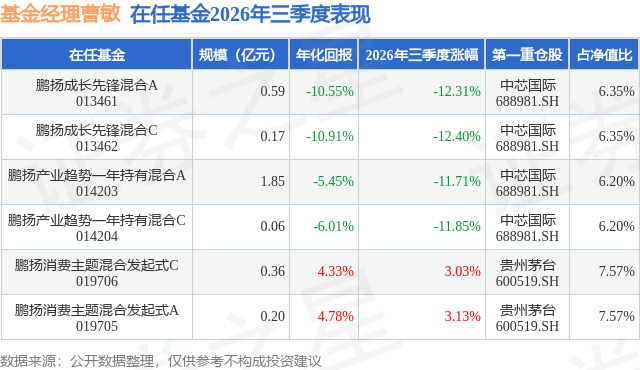
鹏扬消费主题混合发起式C现任基金经理为曹敏。其中在任基金经理曹敏已从业3年又111天,2023年12月26日正式接手管理鹏扬消费主题混合发起式C,任职期间累计回报为12.79%。目前还管理着6只基金产品(包括A类和C类),其中本季度表现最佳的基金为鹏扬消费主题混合发起式A(019705),季度净值涨幅为3.13%。
对本季度基金运作,基金经理的观点如下:2026年三季度,国内经济"供强需弱"的结构性失衡状况未有明显缓解。生产端主要由高技术制造、设备更新和出口产业链支撑,地产、基建及一般制造业投资相对偏弱,经济增长动能进一步向先进制造和外需集中。消费内部同样呈现分化:商品消费整体偏弱,服务、文旅、信息和品质型消费韧性相对更强,居民需求逐步由耐用品消费向服务消费迁移,但尚不足以抵消地产调整和居民收入预期偏弱的影响。与此同时,制造业生产和订单出现阶段性改善,但库存有所累积、企业招聘仍较谨慎,表明生产端改善尚未顺畅传导至居民收入和最终需求。价格结构的变化尤其明显,PPI回升更多来自能源和原材料涨价,以及"反内卷"推动部分工业品价格和利润率修复,而终端企业定价能力仍然偏弱,上游成本向消费端的传导有限。因此,当前价格回升并非典型的需求型再通胀,更多体现为"上游价格修复、下游需求偏弱"的结构性再通胀。综合来看,三季度国内经济表现为"先进制造和出口强、传统投资和商品消费弱,上游价格修复快于终端需求"的格局,经济对外需和新产业的依赖有所提高。 2026年三季度,A股整体震荡走弱,前期强势的科技成长方向出现深度回撤,创业板指跌幅显著大于主板权重指数;恒生指数在红利资产与南向资金的支撑下逆势收涨,价值风格明显占优。风格与行业方面,三季度市场呈现与上半年近乎镜像的高低切换:煤炭、石油石化、银行、农林牧渔等资源及红利板块领涨,在海外利率上行、全球风险偏好回落的环境下,高股息资产的配置价值再度得到验证;前期涨幅巨大、估值与交易拥挤度处于高位的电子、通信等硬科技板块跌幅居前,权益资产呈现显著的均值回归特征。后续需持续关注科技景气的业绩兑现节奏、美联储政策路径对全球流动性的影响,以及国内增量政策的落地效果。本基金消费主题相关的中证内地消费指数单季度上涨2.09%,港股通消费下跌0.97%,泛消费领域中,医药、农业、家电、食饮、纺服表现相对较优。 操作方面,报告期内组合保持中性仓位,结构上做了适度调整,以食品饮料、医药生物、农业作为底层配置外,增配了业绩稳健的纺服和轻工板块白马,降低了拥挤度较高的消费电子相关仓位。展望四季度,我们认为目前泛消费行业已经定价了太多悲观假设,包括美联储持续加息带来的风偏下降以及内需消费持续萎靡的预期。但从基本角度来看,去年市场追捧的新消费板块经过过去一年的估值下杀已经客观反映了市场对其真实成长的预期,基本面即将度过高基数的艰难时段,后续有望回归合理增速,一旦我们能够通过更加深入的研究捕捉到具备成长性的遗珠,收益将较为可观,尤其是港股市场中的低估值品种。另一方面,传统消费中存在一批高股息、业绩增速稳健的个股值得深度跟踪。本组合将继续围绕以下几个方向深耕布局:(1)新兴消费的景气度方向的挖掘;(2)传统消费的复苏,包括大众食饮、服务消费、纺服轻工;(3)创新药领域内更为前沿方向的布局,业绩持续兑现度CXO链条和AIDD相关的布局;(4)泛科技领域内优质白马的挖掘,包括硬件基础设施及AI应用,以及部分消费领域内转型科技第二曲线的企业;(5)已树立品牌认知和渠道优势的出海消费品类。
本文数据来源于鹏扬消费主题混合发起式C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




