证券之星消息,日前东方阿尔法精选混合A基金公布三季报,2026年三季度最新规模1.07亿元,季度净值涨幅为-34.07%。
从业绩表现来看,东方阿尔法精选混合A基金过去一年净值涨幅为-29.52%,同类基金过去一年净值涨幅中位数为-4.27%。而基金过去一年的最大回撤为-43.3%,成立以来的最大回撤为-63.92%。

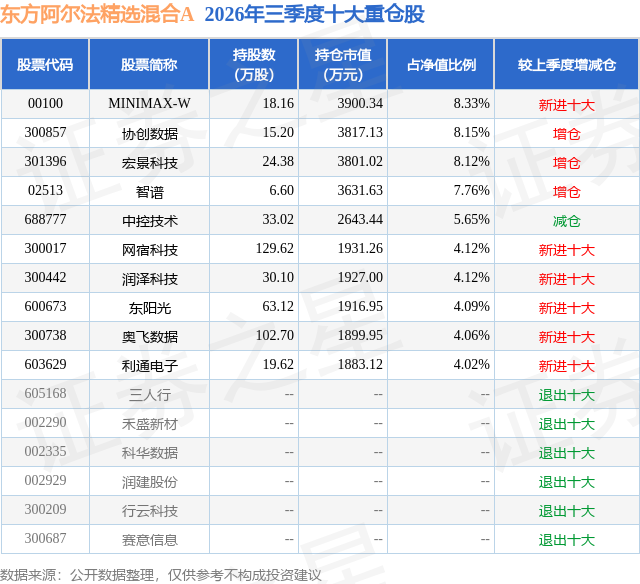
从基金规模来看,东方阿尔法精选混合A基金2026年三季度公布的基金规模为1.07亿元,较上一期规模1.6亿元变化了-5338.6万元,环比变化了-33.28%。该基金最新一期资产配置为:股票占净值比91.18%,债券占净值比10.44%,现金占净值比2.09%。从基金持仓来看,该基金当季前十大股票仓位达58.42%,第一大重仓股为MINIMAX-W(00100),持仓占比为8.33%。
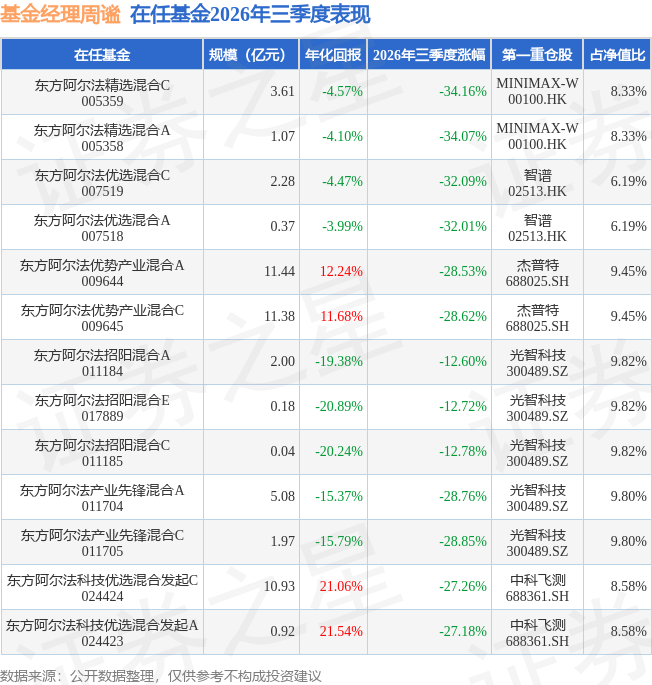
东方阿尔法精选混合A现任基金经理为周谧。其中在任基金经理周谧已从业8年又51天,2026年3月5日正式接手管理东方阿尔法精选混合A,任职期间累计回报为-14.95%。目前还管理着13只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:进入2026年第三季度,全球 AI 产业继续沿着"模型更聪明,应用更深化"这个方向在演进。Harness为代表的AI Agent持续渗透,国内大模型海内外调用需求维持高景气,Token 消耗持续维持高位,AI 产业从模型竞赛走向 Token工业化生产的大趋势没有发生改变。但本季度外部供给端出现重要变量:美国加大针对中国高端算力卡的出口查处力度,直接冲击国内高端算力硬件的流入渠道,行业供需矛盾进一步放大。 需求层面,国内日均Token调用量继续维持高位,国产大模型凭借高性价比持续收获全球客户的调用订单,海内外双重需求拉动下,市场对高等级 AI 算力服务器的需求保持旺盛。受供给收紧影响,国内高端算力服务器租赁价格本季度继续大幅上行,算力资产的价格持续走高。但与此同时,流入国内的合规高端算力服务器的数量显著受限,算力供给的瓶颈愈发凸显,市场呈现 "价涨但增量有限" 的格局。行业内部出现明显分化,众多算力租赁企业均不同程度面临算力交付压力,能否稳定获取、组网高端算力资源,成为决定算租企业经营质量的核心标尺,单纯依靠概念、拿卡能力偏弱的标的,在交付约束下业绩兑现难度显著加大。 本基金长期研究覆盖科技和高端制造两大方向,在这两个大板块当中,以景气投资作为核心选股思路,持续甄别、捕捉各细分环节的产业景气变化。而当前来看"Token工厂"就是这样一个重点领域,它是科技与高端制造的交叉方向,且景气度进一步提升,这个领域包含算力供给、大模型生产、网络设备等完整产业链。面对本季度算力供给端的外部扰动,我们对持仓结构进行了动态调整:适度降低了部分拿卡能力较弱、算力交付存在不确定性的算力租赁公司头寸;同时加大了上市大模型公司的配置权重。 我们判断,大模型厂商是Token工厂链条当中最核心的价值中枢,是Token的生产源头,在组合中必须配置相应头寸以把握产业主线红利。当前国内已上市的几家大模型企业技术实力、产品迭代、商业化能力处于行业第一梯队,在后续的国内模型竞争中具备较强胜出概率。随着Agent应用持续普及,Token的商业化变现持续跑通,大模型公司收入端有望持续释放弹性,是 Token 工厂范式下不可忽视的核心资产。我们也认为算力租赁作为重要的算力载体,行业量价逻辑依旧成立,我们保留了具备强拿卡能力、存量算力储备扎实的算力租赁与算力基础设施标的。与此同时,随着AI硬件设备的升级,整个生产token的硬件设备也会跟着升级,这块也会涉及到液冷、新材料、电源等各方面的升级,我们会对这些方面也保持密切关注。 展望2026年第四季度,随着Rubin系列产品推出,B系列算力卡的供给紧张局面有望得到一定程度缓解。算力行业的结构性分化会进一步加剧,具备强大拿卡渠道能力的企业将优先受益于新卡的流入,能够扩充算力集群、承接爆发的 Token 需求;而前期已经积累较多存量高端算力卡的企业,一方面将直接享受算力资产的增值,另一方面在供不应求的市场环境中掌握更强的客户议价权,业绩兑现确定性更强。此外,在海外的高端卡流入紧张持续的情况下,国产算力卡也是有不小的机会的,这方面也值得关注。 中长期看,Agent驱动Token 需求持续爆发,数字经济、AI基础设施属于国家战略支持方向,中国拥有电力成本、大模型产品性价比的多重优势,未来有望诞生全球级别的超级Token工厂。后续本基金将继续深耕科技全产业链,持续跟踪算力供给、Agent应用落地、大模型商业化兑现的边际变化,优选产业链各个环节当中竞争壁垒扎实的公司,把握AI浪潮带来的投资机遇。
本文数据来源于东方阿尔法精选混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



