证券之星消息,日前东方阿尔法健康产业混合发起A基金公布三季报,2026年三季度最新规模0.1亿元,季度净值涨幅为5.89%。
从业绩表现来看,东方阿尔法健康产业混合发起A基金过去一年净值涨幅为-20.92%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-33.62%,成立以来的最大回撤为-42.67%。

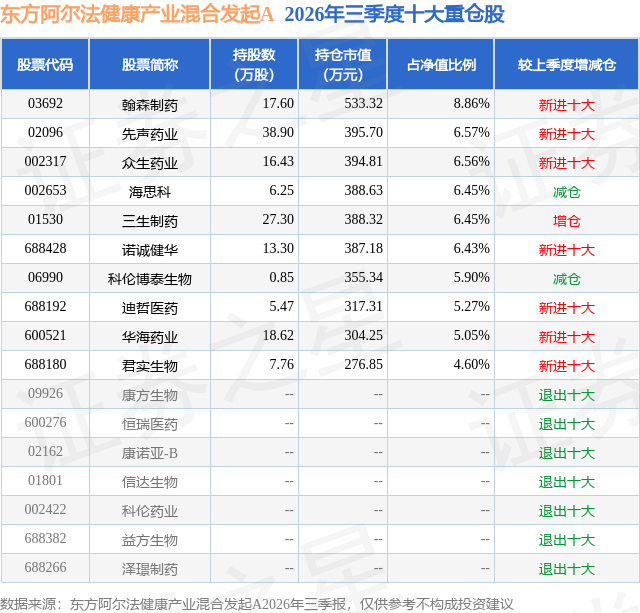
从基金规模来看,东方阿尔法健康产业混合发起A基金2026年三季度公布的基金规模为0.1亿元,较上一期规模958.95万元变化了47.53万元,环比变化了4.96%。该基金最新一期资产配置为:股票占净值比87.06%,债券占净值比6.03%,现金占净值比7.41%。从基金持仓来看,该基金当季前十大股票仓位达62.14%,第一大重仓股为翰森制药(03692),持仓占比为8.86%。
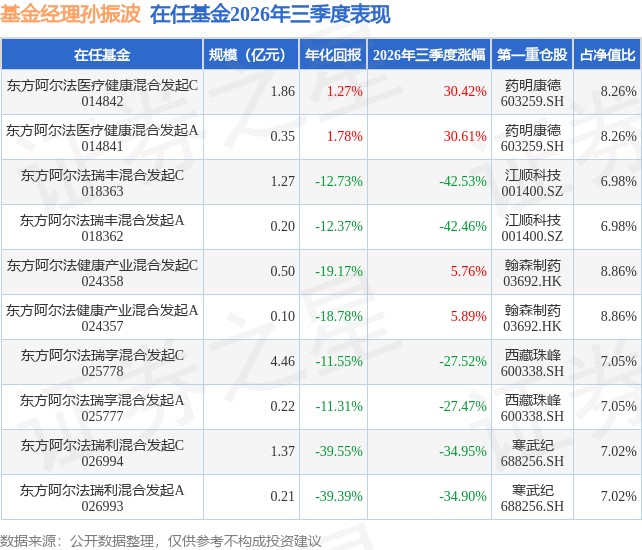
东方阿尔法健康产业混合发起A现任基金经理为孙振波,本季度增聘基金经理孙振波,近期离任的基金经理为孟昱。其中在任基金经理孙振波已从业3年又171天,2026年8月5日正式接手管理东方阿尔法健康产业混合发起A,任职期间累计回报为-8.42%。目前还管理着10只基金产品(包括A类和C类),其中本季度表现最佳的基金为东方阿尔法医疗健康混合发起A(014841),季度净值涨幅为30.61%。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股与港股市场呈现明显的结构性分化,医药板块内部亦剧烈分化。沪深300下跌12.49%,成长股整体经历了一轮系统性杀估值;而创新药却在三季度走出独立行情,中证创新药产业指数上涨8.39%,恒生指数上涨7.57%。这与二季度的"血包"逻辑恰好形成镜像——二季度是科技高位虹吸、创新药被动失血;三季度则是科技主线获利兑现、资金回流估值处于低位的创新药,叠加产业端催化密集落地,板块完成了从"被动承接"到"主动定价"的切换。 产业端的三条主线在三季度进一步夯实。 第一,BD出海持续超预期。截至2026年9月22日,中国创新药对外授权交易总额已突破1200亿美元、同比增长36%,首付款规模超过百亿美元;上半年交易数量103笔、交易总额1001.13亿美元,延续千亿美元量级的高位。交易对手从跨国药企延伸到平台型Biotech,分子类型从ADC、双抗扩展到自免、慢病与核酸,说明国产创新资产的全球定价已不再依赖单一板块。 第二,支付端的制度性改善开始显效。2026年医保目录调整构建"基本医保+商保创新药"双目录体系,新设预申报机制,ADC、CAR-T等高价前沿品种可先进入商保目录落地;同时2026年版国家基本药物目录扩容至794种、首次将创新药纳入遴选范围,并于9月1日起施行。这意味着创新药的准入周期在缩短、支付通道在拓宽,过去压制板块估值的"医保控费"逻辑出现了实质性松动。 第三,龙头公司进入海外商业化收获期。某龙头公司上半年创新药收入88.09亿元、同比增长16.38%,占药品销售收入比重提升至63.16%;随着国产新药陆续进入海外商业化阶段,行业正从"一次性首付款"向"持续性销售分成"过渡,这是估值中枢能否上移的关键。 基于上述判断,本基金在三季度维持对创新药方向的重点配置,持仓结构与二季度末相比基本稳定,未作方向性调整,继续围绕"医药产业IP出海"这一核心主线构建组合——以具备全球竞争力的ADC、双抗平台型龙头作为核心底仓,以管线进入关键临床读出期、商业化路径清晰的标的作为弹性配置,同时保留部分商业化能力成熟、现金流稳健的综合性药企作为组合稳定器。 从产业节奏看,四季度是验证窗口而非真空期。其一,ESMO等国际学术会议将带来新一轮临床数据读出,ADC、双抗、自免等方向的差异化数据是个股Alpha的主要来源;其二,2026年医保及商保创新药目录谈判结果预计于10—11月公布,纳入节奏与降幅将直接影响2027年的放量预期;其三,三季报将集中确认BD首付款收入,恒瑞BMS交易的6亿美元首付款已在三季度落地,后续更多企业的里程碑款确认情况值得跟踪;其四,已出海品种的海外商业化放量数据,是判断"一次性授权"能否转化为"持续现金流"的核心依据。 下一阶段,本基金将继续以"全球化能力"为核心筛选标准,重点把握三类机会:一是具备差异化数据、已与MNC深度合作的平台型龙头;二是收入结构由首付款向销售分成切换的品种;三是创新药占比持续提升、估值安全边际更高的综合性药企。同时适度平衡港股与A股比例,控制单一区域与单一靶点暴露,为持有人获取可持续回报。
本文数据来源于东方阿尔法健康产业混合发起A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




