证券之星消息,日前安联安裕债券C基金公布三季报,2026年三季度最新规模0.17亿元,季度净值涨幅为-3.42%。
从业绩表现来看,安联安裕债券C基金过去一年净值涨幅为-0.23%,同类基金过去一年净值涨幅中位数为0.34%。而基金过去一年的最大回撤为-3.84%,成立以来的最大回撤为-3.84%。

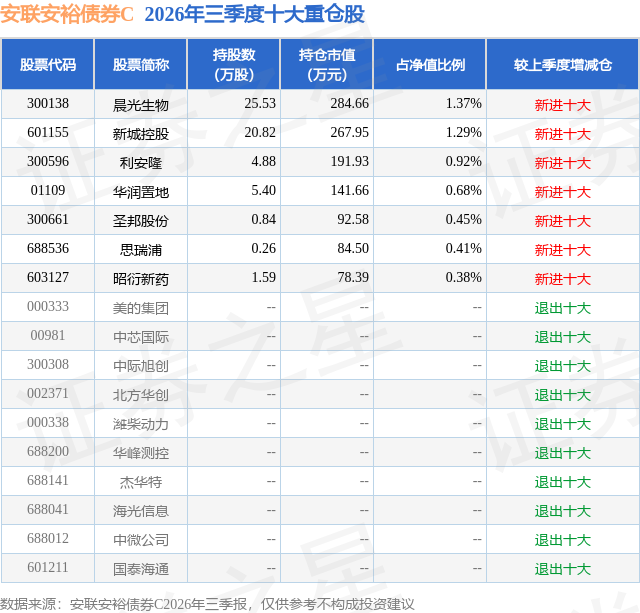
从基金规模来看,安联安裕债券C基金2026年三季度公布的基金规模为0.17亿元,较上一期规模1833.47万元变化了-111.74万元,环比变化了-6.09%。该基金最新一期资产配置为:股票占净值比5.49%,债券占净值比81.25%,现金占净值比0.73%。从基金持仓来看,该基金当季前十大股票仓位达5.5%,第一大重仓股为晨光生物(300138),持仓占比为1.37%。
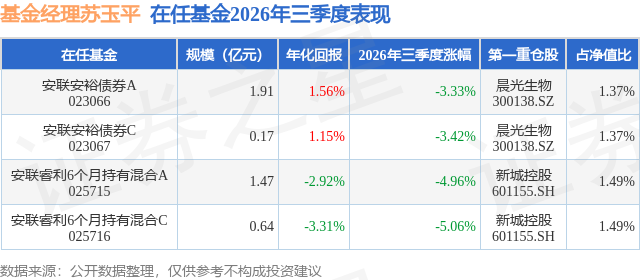
安联安裕债券C现任基金经理为苏玉平。其中在任基金经理苏玉平已从业14年又266天,2025年3月25日正式接手管理安联安裕债券C,任职期间累计回报为1.91%。目前还管理着4只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,国内经济单引擎特征强化,海外冲突重新升温并推动美联储重启加息。海外方面,美伊冲突烈度回升,油价重返三位数,美联储完成首次加息。9月16日FOMC加息25bp,为2023年7月以来首次,点阵图显示年内仍存在额外加息可能。大类资产层面,美债长端持续走高,10Y季末升至5.28%、30Y升至5.63%,均为2002年以来高位;美元指数季内先弱后强,季末收于101.5,与二季度末基本持平;美股方面,标普500指数季度上涨2.3%、纳指9月末创新高,但道指下跌2.3%,分化明显。国内经济方面,三季度总量增速预计与二季度的4.3%基本持平,K型分化延续。出口连续高增,7月、8月美元计价出口同比分别增长23.9%和25%。出口高景气带动生产保持韧性,8月工业增加值同比5.2%;9月制造业PMI回升至50.1,时隔两月重回扩张区间。内需继续探底,社零6月、7月、8月同比分别为0.4%、0.6%、0.4%;1–8月固定资产投资同比-7.2%;8月城镇调查失业率升至5.3%。价格端名义修复延续,8月CPI同比0.8%、核心CPI1.0%,PPI同比扩大至3.8%,环比由负转正。国内政策方面,货币政策回归中性并更多依托结构性工具,财政重心仍以加快存量落地为主。三季度DR001均值约1.40%,较二季度4月低点1.23%明显回升,DR007围绕1.40%政策利率波动;央行9月10日将隔夜逆回购常态化,并于9月29日下调PSL利率25bp至1.5%,同时扩围六张网支持范围。10年期国债收益率中枢下行至1.68%附近,整体窄幅震荡。财政方面,7月30日政治局会议要求加快财政支出和债券资金使用进度,截至9月27日,新增专项债发行3.36万亿元、进度76%,超长期特别国债进度约80%,均慢于上年同期。增量政策以结构性举措为主,包括财政部注资金融央企3600亿元、首套房贷财政贴息1个百分点(9月末宣布、10月1日起实施),以及公积金条例24年来首次修订。在内外部多重因素影响下,三季度市场风险偏好明显回落。债券市场在经济数据和市场风险偏好同步回落背景下走强,中债新综合全价指数三季度上涨0.52%,中债国债指数上涨0.77%,中债信用债指数上涨0.24%,中债金融债指数下跌0.15%。权益市场三季度大幅调整,尤其是AI板块,在国外科技巨头收入放缓、FCC光模块禁令传闻等负面冲击下大幅回调。三季度沪深300指数下跌12.49%,上证50指数下跌5.56%,创业板指数下跌27.80%,创业板指与科创50均录得历史最大单季跌幅。基金操作层面,债券端,跟踪基准为主,均衡配置信用债及利率债;权益端,从二季度的仓位超配逐步走向标配,而且三季度后期开始低配科技板块,以降低组合的波动率。展望四季度,全球宏观与地缘环境仍较为复杂,外部不确定性持续演化。地缘局势持续扰动全球风险偏好与大宗商品定价,叠加美联储加息政策路径依然不改,海外流动性波动有所加大,对大类资产易形成外部压制;国内方面,内需仍受居民部门持续降杠杆、供需失衡等因素约束,修复节奏偏缓;外需则受地缘格局变化、AI产业各种负面因素影响,出口韧性有待持续观察。整体来看,国内经济修复仍面临内外需的一些压力。政策层面,9月国常会提出强化宏观逆周期调节,推动存量政策提质增效、增量政策适度加码,四季度稳增长及产业配套政策的落地节奏与实施效果,以及美联储加息节奏变化预计将阶段性主导市场预期变化。股市方面,国内相对稳定的政策与经济环境仍为权益资产提供了坚实的中长期支撑,在经济增长过程中权益市场结构性机会依然存在。后续投资将更加聚焦于自下而上甄别具备盈利确定性的细分板块和个股,同时密切跟踪地缘局势演化、美联储政策边际调整、国内稳增长政策成效及中美经贸合作推进进度等核心变量,把握市场风险偏好修复与产业成长机会。债市方面,国内弱复苏、低通胀的基本面支撑货币适度宽松环境,债市预计将维持震荡偏强格局。但需警惕海外流动性波动、国内稳增长政策落地带来的预期切换,行情机会与波动风险并存。我们将继续在规则化的主动管理框架下动态优化大类资产仓位及结构,力争以长期较小的跟踪误差战胜业绩比较基准。
本文数据来源于安联安裕债券C2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




