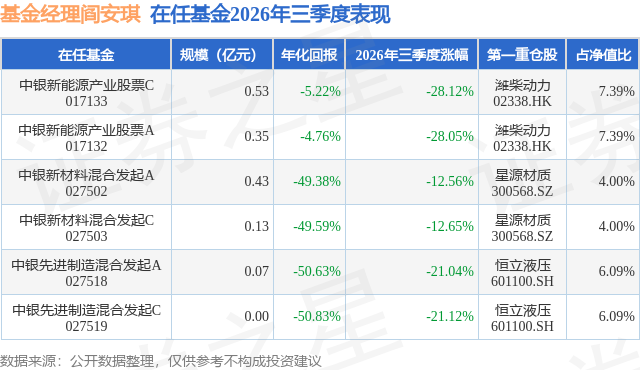
证券之星消息,日前中银新能源产业股票C基金公布三季报,2026年三季度最新规模0.53亿元,季度净值涨幅为-28.12%。
从业绩表现来看,中银新能源产业股票C基金过去一年净值涨幅为-29.05%,同类基金过去一年净值涨幅中位数为-8.44%。而基金过去一年的最大回撤为-43.93%,成立以来的最大回撤为-43.93%。
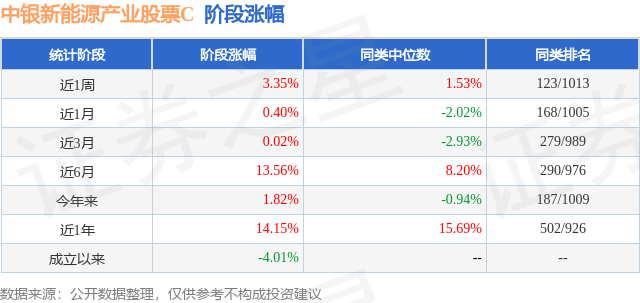
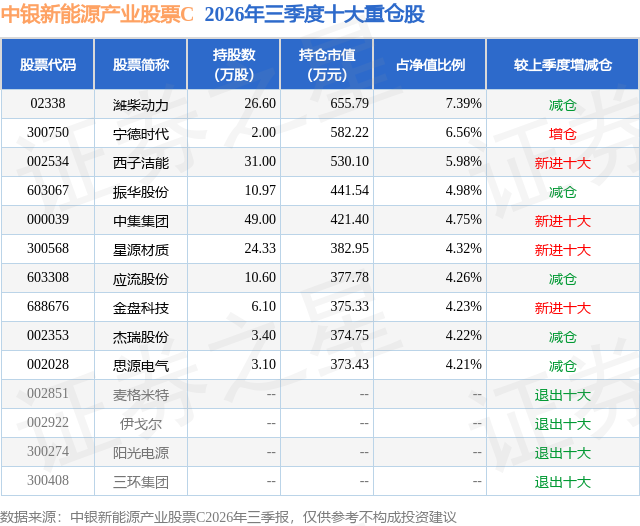
从基金规模来看,中银新能源产业股票C基金2026年三季度公布的基金规模为0.53亿元,较上一期规模8470.37万元变化了-3142.1万元,环比变化了-37.1%。该基金最新一期资产配置为:股票占净值比89.55%,债券占净值比6.35%,现金占净值比1.4%。从基金持仓来看,该基金当季前十大股票仓位达50.9%,第一大重仓股为潍柴动力(02338),持仓占比为7.39%。
中银新能源产业股票C现任基金经理为阎安琪。其中在任基金经理阎安琪已从业3年又337天,2024年11月14日正式接手管理中银新能源产业股票C,任职期间累计回报为-19.69%。目前还管理着6只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:1.宏观经济分析 全球宏观方面,三季度全球经济运行延续地缘冲击主导下的高波动格局。AI相关投资扩张继续为全球总需求提供支撑,但中东局势再度升级,显著推升能源价格并持续扰动全球供应链,全球通胀中枢重新抬升,主要经济体货币政策路径同步收紧。具体而言,美国经济延续韧性,制造业和服务业均保持扩张,能源价格上涨导致通胀有所反弹,美联储出于维护信誉考虑于9月落地年内首次加息,点阵图显示年内或仍有进一步加息;欧元区经济景气边际改善,工业信心与零售活动有所修复,但能源依赖使其通胀反弹更为明显,欧央行于9月进行年内第二次加息;日本经济保持温和复苏,AI需求带动出口与工业生产回暖,油价上行与日元贬值加大输入性通胀压力下,日央行于9月加息25bps至1.25%,创1995年以来新高。 国内宏观方面,7月政治局会议强调加大逆周期调节力度,9月国常会提及加紧加力推动各项政策落地落实。财政政策在三季度有所提速,政府债发行与新型政策性金融工具落地加快。货币政策维持适度宽松,推行结构性政策工具。经济动能方面,在全球AI资本开支扩张和我国产业竞争力强的带动下,出口单月增速持续位于20%以上,高技术制造业景气显著好于传统行业,而消费和整体投资增速维持偏弱态势。价格方面,PPI涨幅在输入性涨价与AI需求带动下再度抬升,CPI整体震荡走势。整体上,中国经济展现出一定的韧性,科技创新与产业升级仍是重要主线。 2.新能源行业分析 根据中汽协数据,2026年1-8月新能源汽车产销分别完成1248.30万辆和1247.20万辆,同比分别增长11.03%和11.08%,新能源汽车新车销量达到汽车新车总销量的53.6%,新能源汽车已经占据新增市场的半壁江山。新能源汽车国内销量846.6万辆,同比下降10.60%,出口400.60万辆,同比增长1.3倍。 根据国家能源局发布的数据,2026年1-8月全国风电新增53.26GW,同比下降7.92%,降幅明显收窄,太阳能发电新增97.19GW,同比下降57.86%。 根据CNESA不完全统计,2026年1-8月国内储能累计并网装机77.86GWh,同比增长21.28%。2025年上半年政策调整催生国内储能抢装潮,高基数使得2026年上半年储能并网增速阶段性回落,进入下半年装机重回高增长区间,8月单月并网11.42GWh,同比增长43.29%。 3.市场回顾 股票市场方面,三季度A股市场高位回落、宽幅震荡,科技股行情情绪降温,市场结构分化相对二季度收敛。从主要宽基指数来看,代表大盘股表现的沪深300指数下跌12.49%,中证A500指数下跌14.96%。上证综合指数7月初冲高后回落,随后两个月震荡反复,三季度下跌6.16%。科创板综合指数和创业板综合指数分别下跌27.98%和21.18%。 4.运行分析 三季度股票市场整体收跌,新能源板块行虽然基本面情况较好,但是受到海内外政策和需求预期变化的影响亦有明显下跌。本基金此前重点投资方向为AI电力,相关公司在三季度继续累计订单,但是在政策层面遇到较大利空,一方面美国联邦通信委员会(FCC)发布进口禁令,将并网储能逆变器列入管制清单,另一方面美国政府发出14420号行政令,全面收紧外国制造电网设备的进口采购。在此情况下,组合调整了配置思路,减少对美出口敞口较大的电力设备整机公司的配置,替换为电力设备零部件及材料,同时增加了新能源转型公司的配置,以此来应对市场变化,等待后续政策明朗。 展望后市将紧密跟踪海外政策变化,以及组合投资标的订单、收入兑现情况,提升对市场感知的灵敏度,力争为持有人创造投资回报。
本文数据来源于中银新能源产业股票C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



