证券之星消息,日前摩根动态多因子混合C基金公布三季报,2026年三季度最新规模0.01亿元,季度净值涨幅为-15.13%。
从业绩表现来看,摩根动态多因子混合C基金过去一年净值涨幅为-17.63%,同类基金过去一年净值涨幅中位数为-4.27%。而基金过去一年的最大回撤为-29.76%,成立以来的最大回撤为-29.76%。
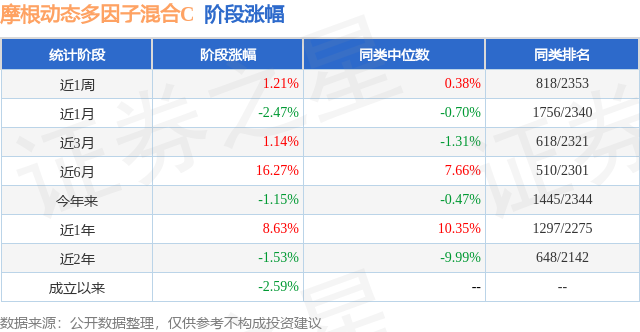
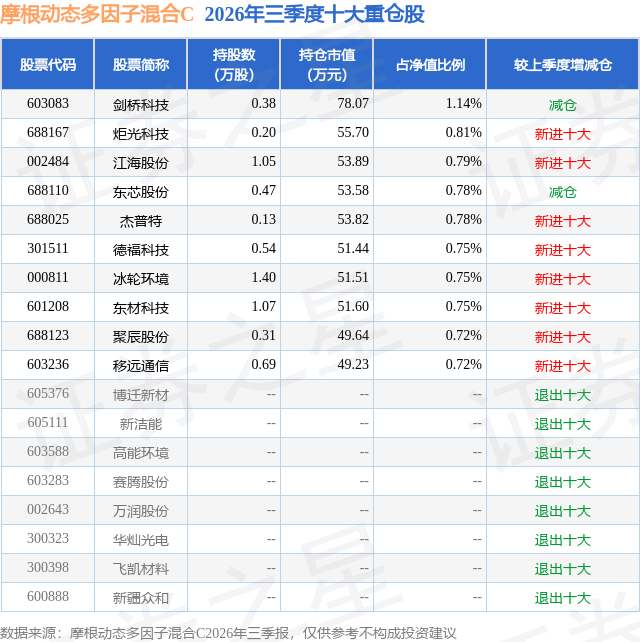
从基金规模来看,摩根动态多因子混合C基金2026年三季度公布的基金规模为0.01亿元,较上一期规模111.64万元变化了-53.01万元,环比变化了-47.48%。该基金最新一期资产配置为:股票占净值比90.54%,无债券类资产,现金占净值比8.24%。从基金持仓来看,该基金当季前十大股票仓位达7.99%,第一大重仓股为剑桥科技(603083),持仓占比为1.14%。
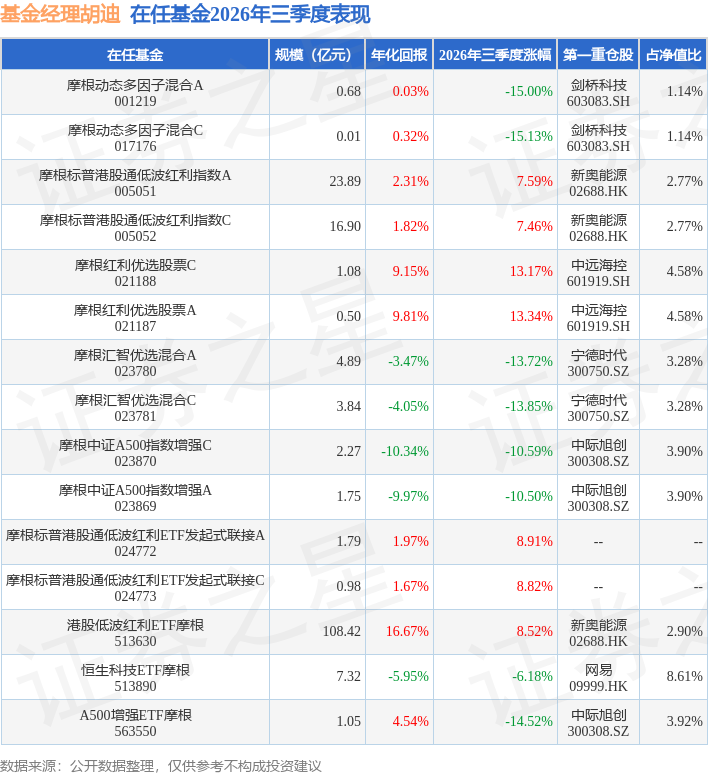
摩根动态多因子混合C现任基金经理为胡迪。其中在任基金经理胡迪已从业5年又296天,2022年11月25日正式接手管理摩根动态多因子混合C,任职期间累计回报为4.21%。目前还管理着15只基金产品(包括A类和C类),其中本季度表现最佳的基金为摩根红利优选股票A(021187),季度净值涨幅为13.34%。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股市场冲高回落、结构剧烈切换。二季度极致演绎的AI科技行情在本季度遭遇大幅回调,市场风格从极致分化走向适度再平衡。截至9月30日,上证指数收于3842.19,三季度单季下跌6.16%,基本回吐上半年涨幅;深证成指、创业板指三季度同步回落。科创50指数在7-9月波动显著加剧、自6月历史高点明显回撤,但前三季度仍累计上涨13.82%,科创100指数前三季度上涨20.66%;与之相对,中证红利指数前三季度上涨7.71%,二季度科创50指数与中证红利指数收益差超80个百分点的极端结构得到显著收敛。具体看,三季度行情可分为三个阶段:1)7月中报发布后科技板块深度回调:随着中报业绩陆续披露,AI算力产业链内部出现明显分化——业绩兑现度高的龙头获得韧性支撑,而前期依赖预期驱动的题材股大幅回撤;7月下旬光通信板块集中抛售,科技成长风格的拥挤交易集中释放风险,科创50指数自高位快速回调,市场一度出现恐慌情绪。2)8月独立修复、景气扩散:经历7月的剧烈调整后,A股在8月走出独立强势行情,上证指数月涨幅约4%。行业层面呈现"多点开花":电子、煤炭、通信、机械设备板块领涨,行情驱动力从一季度的"单一AI主线"向"AI景气+周期修复"双轮扩散;3)9月冲高回落:上旬市场延续修复态势,但中旬起高位科技题材再度获利回吐,科创50指数自9月8日起连续5个交易日累计下跌约5.4%;月末资金明显从高估值、高拥挤度的AI科技方向撤出,流向银行、房地产服务、医药等低位板块,市场完成了年内第二次显著的风格再平衡。 u3000u3000三季度市场风格的剧烈再平衡,对多因子模型的环境适应性构成了二季度之后的又一轮压力测试,但压力的方向与二季度恰好相反:二季度成长与动量因子表现突出、估值与价值因子普遍承压;而三季度随着科技板块高位回调与低位价值板块修复,前期承压的价值、估值类因子明显回暖,动量类因子出现阶段性回撤,反转因子表现突出。 u3000u3000往后看,科技成长的长期逻辑仍具支撑,但短期需要消化估值。科创50指数样本AI算力化的调样方向,与全球AI资本开支持续扩张的产业事实相互印证;但板块交易拥挤度仍处高位,业绩验证将愈发重要,AI行情或将从普涨进入阿尔法分化阶段。同时,有所下降的风险偏好或将导致价值与顺周期板块的修复具备持续性基础。7月底中央政治局会议召开后,市场对稳增长政策的预期逐步升温,财政发力与货币宽松的组合有望在四季度进一步明朗;同时传统板块在二、三季度被极度悲观的定价,为修复行情提供了充足的安全边际。 u3000u3000我们将继续坚持基本面和价量结合的量化多因子选股策略,坚持自上而下的传统研究与自下而上的机器学习启发式研究并重,力争在风格演变中构造风险收益特征优于市场基准的投资组合。
本文数据来源于摩根动态多因子混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



