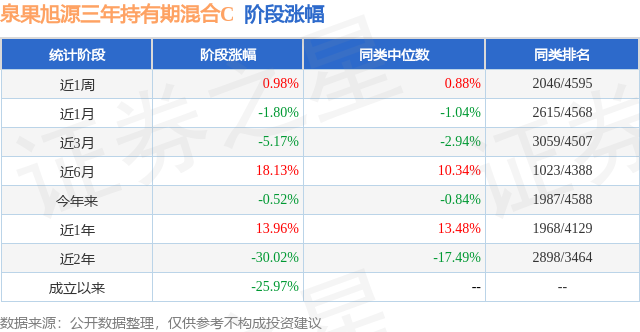
证券之星消息,日前泉果旭源三年持有期混合C基金公布三季报,2026年三季度最新规模6.06亿元,季度净值涨幅为-27.57%。
从业绩表现来看,泉果旭源三年持有期混合C基金过去一年净值涨幅为-19.37%,同类基金过去一年净值涨幅中位数为-9.61%。而基金过去一年的最大回撤为-38.75%,成立以来的最大回撤为-47.16%。
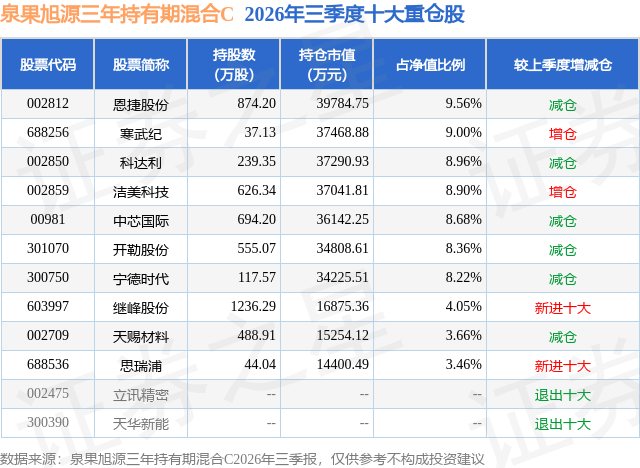
从基金规模来看,泉果旭源三年持有期混合C基金2026年三季度公布的基金规模为6.06亿元,较上一期规模9.4亿元变化了-3.33亿元,环比变化了-35.47%。该基金最新一期资产配置为:股票占净值比92.72%,无债券类资产,现金占净值比7.57%。从基金持仓来看,该基金当季前十大股票仓位达72.85%,第一大重仓股为恩捷股份(002812),持仓占比为9.56%。
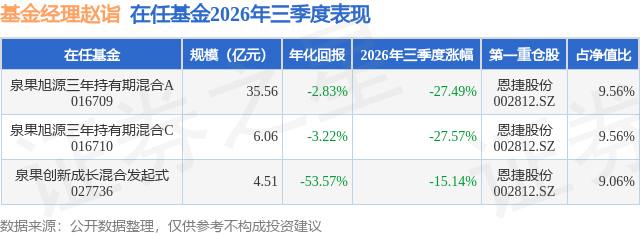
泉果旭源三年持有期混合C现任基金经理为赵诣。其中在任基金经理赵诣已从业9年又15天,2022年10月18日正式接手管理泉果旭源三年持有期混合C,任职期间累计回报为-12.35%。目前还管理着3只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股市场出现大幅调整,创业板出现了27.80%的历史上最大季度跌幅。此外,科创50下跌30.70%,深证成指下跌20.47%,沪深300下跌12.49%,上证指数下跌6.16%。 本报告期,本基金投资组合延续前期配置思路,仓位中枢与核心持仓结构基本稳定,未进行系统性调仓。硬科技板块三季度回撤较深,压力主要体现在筹码和估值层面;盈利跟踪显示,整体及科技板块的改善趋势尚未出现方向性变化。季度内主要根据业绩兑现度和估值性价比,对个别持仓进行了小幅优化。 作为贯穿全年的核心主线,AI硬科技的中长期价值没有改变。当前组合仍围绕"能源+AI"进行配置。AI算力扩张带来的电力需求增长,以及地缘冲突下能源安全重要性提升,是能源需求端的两条主要线索。无论传统能源还是新能源,需求中枢都可能上移,组合更聚焦于新能源领域。同时,AI应用正在各行业加速落地,相关应用和基础设施建设仍是关注重点。 对于新能源,我们更侧重于锂电材料环节。从需求侧看,北美智算中心资本开支持续上涨,电力缺口日益突出,储能已从数据中心的"可选项"变为"必选项";地缘冲突推高油气价格中枢,新能源的能源安全战略属性进一步增强;国内大储招标高增,海外尤其北美市场盈利水平更高、渗透更快,储能正成为锂电需求最重要的边际增量。从供给侧看,过去2—3年行业资本开支大幅收缩,叠加政策端对无序扩张的约束,供给弹性明显下降;部分材料环节自2025年四季度以来产品价格已出现上涨,产能利用率维持高位,龙头集中度快速提升。与此同时,多家头部企业海外基地经过多年建设和认证,逐步进入放量阶段,海外盈利显著好于国内,第二成长曲线正在走通。供需格局改善的持续性,可能比上一轮周期更长。估值层面,大部分龙头企业对应明年估值处于较低水平,分红和回购力度较大,股息率具备一定安全垫。需求高增与供给约束在材料环节的匹配度最高,这是我们侧重于此的核心原因。 对于AI行业,我们主要观察两个维度:一是"杀手级"应用的落地进展;二是算力基建的兑现节奏与瓶颈环节。国内大厂固定资产投入加速,国产算力需求快速提升,今年开始逐步进入订单和业绩兑现阶段。海外方面,新技术迭代仍在快速推进,PCB材料、CPO、NPO、OCS等新产品,以及MLCC、存储等因AI需求快速增长而出现供不应求的环节,都可能孕育新的投资机会。 总而言之,正如我们一直所秉持的理念,判断市场底部相对困难,我们致力于选择能够持续成长的优秀公司,并以更长远的眼光陪伴其成长。目前组合持仓主要集中在电力设备新能源、电子、机械、军工等高端制造行业,以及港股科技和互联网企业。
本文数据来源于泉果旭源三年持有期混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



