证券之星消息,日前英大中证ESG120策略指数C基金公布三季报,2026年三季度最新规模0.13亿元,季度净值涨幅为-14.15%。
从业绩表现来看,英大中证ESG120策略指数C基金过去一年净值涨幅为-6.26%,同类基金过去一年净值涨幅中位数为-10.16%。而基金过去一年的最大回撤为-20.54%,成立以来的最大回撤为-25.19%。

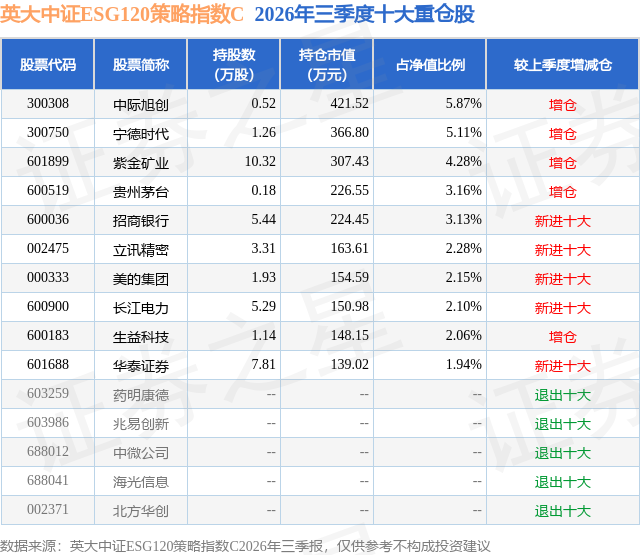
从基金规模来看,英大中证ESG120策略指数C基金2026年三季度公布的基金规模为0.13亿元,较上一期规模140.55万元变化了1163.02万元,环比变化了827.5%。该基金最新一期资产配置为:股票占净值比86.88%,无债券类资产,现金占净值比9.8%。从基金持仓来看,该基金当季前十大股票仓位达32.08%,第一大重仓股为中际旭创(300308),持仓占比为5.87%。
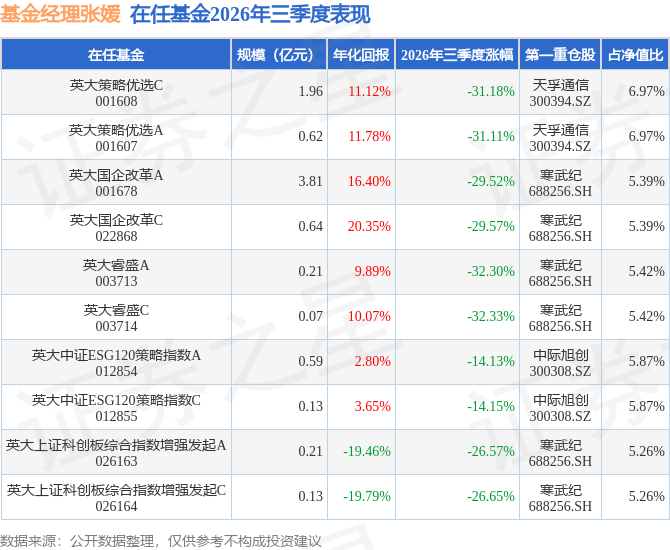
英大中证ESG120策略指数C现任基金经理为张媛 陶韵南,本季度增聘基金经理陶韵南。其中在任基金经理张媛已从业8年又281天,2022年3月15日正式接手管理英大中证ESG120策略指数C,任职期间累计回报为18.03%。目前还管理着10只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:1.投资运作分析 u3000u3000报告期内,本基金作为被动型指数产品,保持对标的指数收益率的紧密跟踪,采取复制指数的投资策略,严格控制每日基金净值与业绩基准波动的偏差;针对季末申赎波动及报告期内分红派息安排,通过合理安排现金头寸与交易节奏,降低了流动性扰动对跟踪效果的影响。由于基金申赎的原因,期末单日基金股票资产占基金资产净值的比例约为87%,其余资产主要为现金及现金等价物,仓位水平符合紧密跟踪标的指数的要求。从期末组合的行业分布看,基金持仓与标的指数的行业构成保持一致,权重居前的行业为电子、银行、通信、非银金融、电力设备、有色金属,前六大行业合计占比约64%,行业集中度与标的指数一致。 u3000u30002.基金投资策略 u3000u30002026年三季度,A股终结上半年单边上行格局,整体呈现"7月急跌、8月弱反弹、9月缩量拉锯"的深度调整走势,市场风格发生显著高低切换,上半年领涨的科技成长赛道大幅回撤,红利、银行等板块相对占优。从区间收益数据来看,申万电子、通信行业三季度分别下跌32.65%、28.72%,由上半年的领涨板块转为调整重灾区;科创50、创业板指分别下跌30.70%、27.80%,成长风格回撤显著。反观大盘权重指数相对抗跌,上证指数季度内仅回落6.16%,申万银行指数逆势上涨14.56%,公用事业指数微跌0.72%,市场呈现明显的防御化、均衡化特征。 u3000u3000本季度市场调整由多重内外因素共振所致。外部层面,9月17日美联储宣布加息25个基点,联邦基金利率目标区间升至3.75%至4.00%,为2023年7月以来首次加息,海外货币政策转向节奏早于市场此前预期;10年期美债收益率一度站上5.587%,为2004年以来高位,持续压制全球流动性与风险偏好,高估值成长板块估值承压明显。内部层面,7月前期AI主升行情中积累的高位筹码快速松动,热门科技股自高点普遍回撤五到六成,引发市场趋势性调整;8月市场虽出现超跌反弹,上证指数一度摸高3994点,但增量资金不足,反弹未能延续;9月叠加季末机构考核、跨节资金回笼等因素,市场进入缩量拉锯阶段。量能方面,A股日均成交额自6月的3.13万亿元持续退潮,9月多次刷新阶段地量,9月30日两市成交约1.45万亿元。资金偏好发生根本性转变,市场告别科技成长独领风骚的旧格局,资金转向政策催化、产品提价等确定性方向,PCB、地产开发、固态电池等板块阶段性走强,其中9月29日固态电池板块受七部门《新型电池产业发展"十五五"规划》催化集体爆发。整体来看,市场定价逻辑正从前期的"赛道普涨"转向"产业趋势+业绩兑现",科技板块内部"去伪存真"的分化持续演绎。 u3000u3000本产品整体投资思路方面,本基金作为跟踪中证ESG120策略指数的被动型指数产品,坚持复制指数的投资策略,以获取沪深300指数中ESG评分以及估值、股息、质量、市场因子综合得分较高组合的长期收益为宗旨,不主动进行风格择时与行业偏离。行业与个股选择策略方面,组合行业与个股权重完全由标的指数编制方案决定,基金管理人仅在成份股调整、申赎应对、分红再投资等操作性环节进行纪律化执行,在降低跟踪误差和控制流动性风险的条件下,构建并维护紧密跟踪标的指数的投资组合。 u3000u3000展望四季度,经历三季度深度调整后,A股系统性风险已得到较为充分的释放,整体估值吸引力回升,科技赛道性价比逐步显现,叠加A股节后修复的历史规律,对市场不必过度悲观。宏观层面,需重点关注海外利率路径演变:美联储点阵图指向年内或再有一次加息,海外流动性环境难有趋势性宽松,但加息预期已在三季度资产价格中有所消化;国内层面,三季度上市公司业绩增速有望保持近年较好水平,三季报业绩成色、"十五五"规划相关产业政策落地节奏,以及节后资金回流力度,将成为影响市场方向的关键变量。 u3000u3000A股市场层面,预计市场波动率中枢仍高于上半年,指数级别趋势行情需要等待业绩与流动性的进一步确认,结构性行情仍将延续。行业层面,市场定价逻辑已从"赛道普涨"转向"产业趋势+业绩兑现":一是AI基础设施与AI应用中景气确定性较强的环节,如PCB、算力硬件、Agent、AI for Science等;二是创新药等进入基本面验证阶段的成长方向;三是电网设备、石化化工等供需格局改善、业绩向好的领域;同时,银行、公用事业等红利资产的中长期防御与配置价值也值得关注。基金管理人将继续密切关注宏观政策与市场结构变化,严格控制跟踪误差与组合风险,在既定的指数化投资框架内力争实现基金合同约定的投资目标。
本文数据来源于英大中证ESG120策略指数C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



