证券之星消息,日前汇安行业优选混合A基金公布三季报,2026年三季度最新规模0.01亿元,季度净值涨幅为10.75%。
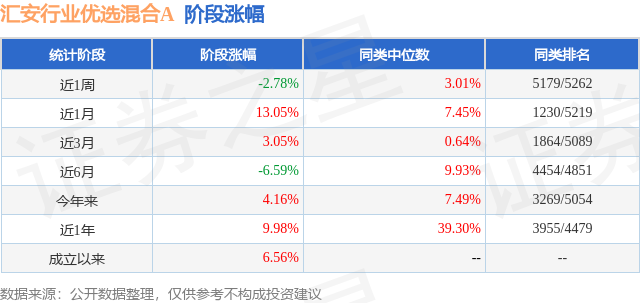
从业绩表现来看,汇安行业优选混合A基金过去一年净值涨幅为-25.23%,同类基金过去一年净值涨幅中位数为-12.23%。而基金过去一年的最大回撤为-34.68%,成立以来的最大回撤为-38.85%。
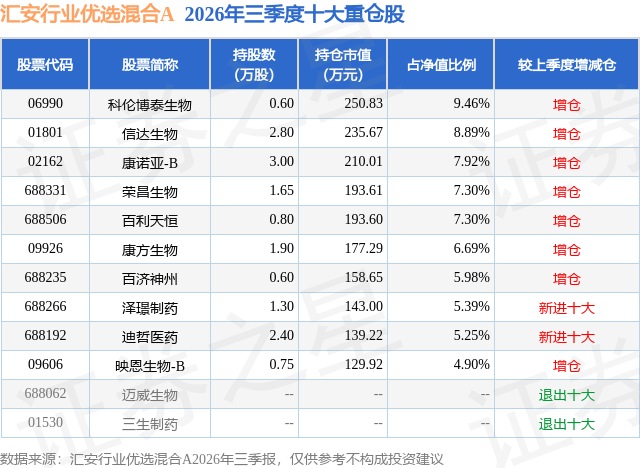
从基金规模来看,汇安行业优选混合A基金2026年三季度公布的基金规模为0.01亿元,较上一期规模46.88万元变化了79.21万元,环比变化了168.98%。该基金最新一期资产配置为:股票占净值比93.05%,无债券类资产,现金占净值比8.17%。从基金持仓来看,该基金当季前十大股票仓位达69.08%,第一大重仓股为科伦博泰生物(06990),持仓占比为9.46%。
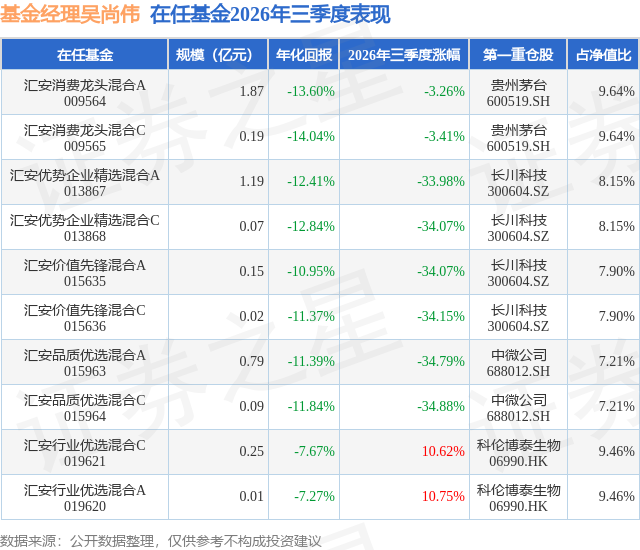
汇安行业优选混合A现任基金经理为吴尚伟 高苏。其中在任基金经理吴尚伟已从业11年又29天,2024年7月23日正式接手管理汇安行业优选混合A,任职期间累计回报为-15.72%。目前还管理着10只基金产品(包括A类和C类),其中本季度表现最佳的基金为汇安行业优选混合A(019620),季度净值涨幅为10.75%。
对本季度基金运作,基金经理的观点如下:2026年三季度,沪深300指数下跌12.49%,中证医药指数上涨8.97%,前期涨幅较大的科技成长板块出现明显回调,而医药板块在经历连续三个季度较大幅度的回调后迎来修复,三季度整体大幅跑赢市场。但医药板块内部仍呈现较强的结构性分化,创新药、CXO、生命科学上游等与创新药产业链相关的方向表现相对较强,而部分传统中药、内需消费、医药流通等景气度偏弱的子版块表现平淡。 从基本面角度来讲,中国创新药产业的基本面仍在持续向好。就BD角度而言,2026年上半年BD总金额达到997亿美元,接近2025年全年的73%,三季度出海合作继续活跃,全年BD总金额大概率会创历史新高,为相关企业贡献当期或分期的利润和现金流;就早期BD分子的海外推进而言,三季度中国创新药进一步进入全球临床兑现阶段,同时可以观察到2026年ESMO大会中国创新药入选LBA数量再创新高,这意味着越来越多的中国创新药企正从"授权合作"转向"全球3期临床验证和海外商业化兑现",未来有望持续获得海外销售利润分成,对业绩产生更持续稳定的贡献;就国内商业化角度而言,虽然上半年有一定政策端扰动,在进入三季度后,行业整体运行趋于平稳,创新药销售韧性较强,受影响更明显的主要是成熟仿制药。在肿瘤、自免、代谢等诸多领域,具有差异化优势、临床价值明确并且能够满填补未被满足临床需求的真创新品种仍取得了不俗的商业化成绩。总体而言,我们认为国内创新药产业仍在稳步向前发展,优秀的企业普遍具备两条腿走路的能力,即国内商业化稳步推进,海外借助license out的形式最大化兑现分子价值。 从估值角度来讲,创新药板块自2025年四季度开始经过多个季度回调后,2026年三季度虽然出现明显修复,但当前仍处于合理区间。我们认为随着国内商业化持续放量以及重磅品种海外上市销售,未来创新药板块的配置价值将逐渐从"事件/数据驱动"转向"长期业绩增长和估值提升"。 从基金运作角度来看,本基金在三季度继续维持高仓位运作,并适当增加了部分订单及业绩优异的CXO公司的配置比例,我们将继续做好产业研究与跟踪,精选个股,努力为持有人创造超额收益。
本文数据来源于汇安行业优选混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




