证券之星消息,日前汇添富盈泰混合基金公布三季报,2026年三季度最新规模1.84亿元,季度净值涨幅为-29.38%。
从业绩表现来看,汇添富盈泰混合基金过去一年净值涨幅为-19.49%,同类基金过去一年净值涨幅中位数为-7.03%。而基金过去一年的最大回撤为-42.61%,成立以来的最大回撤为-65.55%。

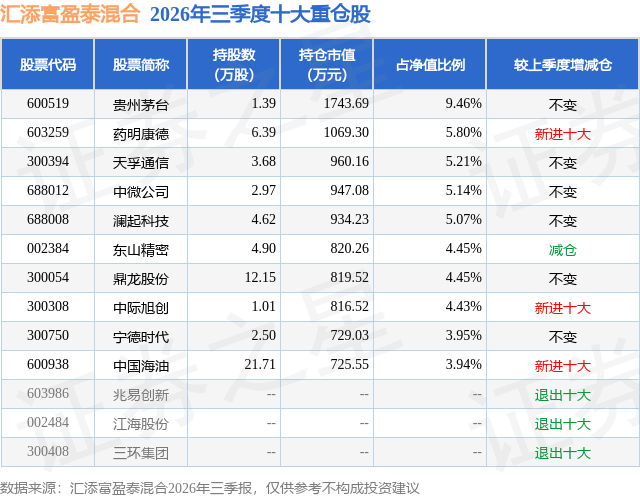
从基金规模来看,汇添富盈泰混合基金2026年三季度公布的基金规模为1.84亿元,较上一期规模2.66亿元变化了-8166.7万元,环比变化了-30.7%。该基金最新一期资产配置为:股票占净值比92.38%,债券占净值比6.1%,现金占净值比1.7%。从基金持仓来看,该基金当季前十大股票仓位达51.9%,第一大重仓股为贵州茅台(600519),持仓占比为9.46%。
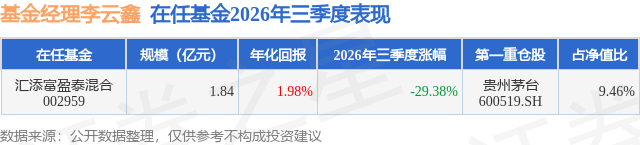
汇添富盈泰混合现任基金经理为李云鑫。其中在任基金经理李云鑫已从业6年又164天,2020年5月20日正式接手管理汇添富盈泰混合,任职期间累计回报为-0.85%。
对本季度基金运作,基金经理的观点如下:2026年三季度,全球经济依然呈现缓慢复苏且分化的态势。美国继续引领全球的增长,在AI资本开支的推动下,美国经济的"硬数据"较为亮眼,9月ISM制造业PMI仍达到54.5,标普全球制造业和服务业PMI一度创多年新高,就业数据也并未走弱,显示美国经济的韧性较强。与此同时,美伊冲突迟迟未解决,油价仍维持在100美元/桶以上,通胀回落也不及预期。多重因素影响之下,市场从年初预期美联储的进一步降息到9月美联储开始加息,甚至预期今年仍有1-2次加息节奏,冲击较大。美国经济强劲的底色叠加市场对通胀失控的担心,推动美国长期国债收益率创多年新高,这是三季度全球宏观最大也最重要的背景。国内经济仍在缓慢复苏中,出口仍是最大的亮点,制造业温和复苏,地产仍在寻底之中。三季度出口继续高增,按照美元计价,7-9月单月出口同比增长分别为23.9%、25.0%和28.1%,结构上机电产品仍是主要拉动。制造仍相对稳定,PMI指数维持在荣枯平衡线附近,制造业整体投资较弱。地产仍在寻底之中,1-8月地产开发投资同比下滑19.9%,商品房销售面积同比下滑12.1%,9月百城二手房均价环比-0.60%,同比仍-6.94%的下滑。 三季度市场波动较大,经历了二季度疯狂的AI科技股行情,筹码结构已较为拥挤,随着美债利率创新高,成长股经历了系统性的杀估值行情,由此引发的微观结构恶化,进一步引发了剧烈的去杠杆调整。从市场主流宽基指数来看,三季度代表成长的创业板指和科创50分别录得27.80%和30.70%的跌幅,而上证指数和沪深300则跌幅只有6.16%和12.49%,这和二季度的科技股疯狂行情形成了镜像。极端行情之下,市场风险偏好也大幅下降,代表防守的红利风格再度走强,市场实现了较好的平衡和再分散。 我们的底层框架从未变化,理念也在持续迭代。对于具有优秀生意属性、宽广护城河、能够以较高资本回报率进行扩大再生产、并能产生充沛自由现金流的企业,以合理价格买入并中长期持有。我们也在持续进化,在这个框架之下,扩大了选股范围,并且加强了对估值的考量和思索。 我们在二季报中写道:"表现最好的行业和表现最差的行业,收益相差超过100%,这在历史上也是较为少见的",虽然意识到风险,应该引起足够的警觉,但我们在三季度大幅调整中也回撤较大,非常应当反思。本质上,在巨大的生产力变革面前,产业链如火如荼进展之下,产业中有竞争力的主导公司,确实在一个可见的未来能展望较大的空间,这给了我们最底层的信心。叠加在宏观基本面孱弱的背景下,这些公司在持续兑现亮眼的基本面数据,这也让我们放松了对潜在的产业政策风险、竞争格局演变以及高估值带来的脆弱性的思考和审视。不得不承认,即使短期基本面再强劲,大部分商业模式不佳的硬科技制造业公司,中长期的市值天花板可能已经见顶了,这背后不仅仅是AI资本开支增速放缓带来的收入增速放缓,同样也隐含着当前的高盈利能力的不可持续性。毫无疑问,AI产业的发展才刚刚开始,且是远比10几年前的智能手机更加突破性的生产力革命,在这种蓬勃的发展浪潮中,仍会有一批具备清晰商业模式和核心竞争力的公司走出来成长为大市值公司,在对产业保持乐观的同时,要更加审慎的跟踪和挑选公司。 具体操作上,对部分透支了中长期市值的硬科技公司做了减持,增加了医药、石油石化和有色的持仓,实现组合更好的均衡。
本文数据来源于汇添富盈泰混合2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




