证券之星消息,日前宏利集利债券C基金公布三季报,2026年三季度最新规模32.26亿元,季度净值涨幅为-3.22%。
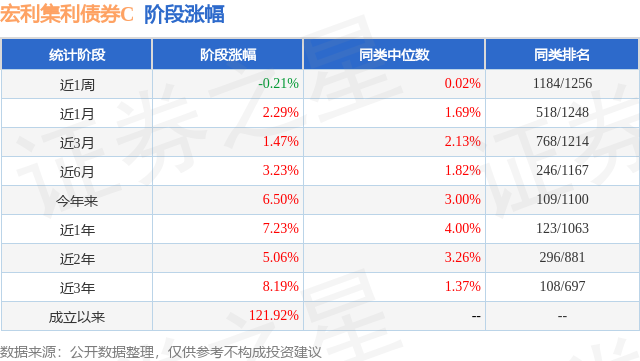
从业绩表现来看,宏利集利债券C基金过去一年净值涨幅为3.21%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-6.96%,成立以来的最大回撤为-11.22%。
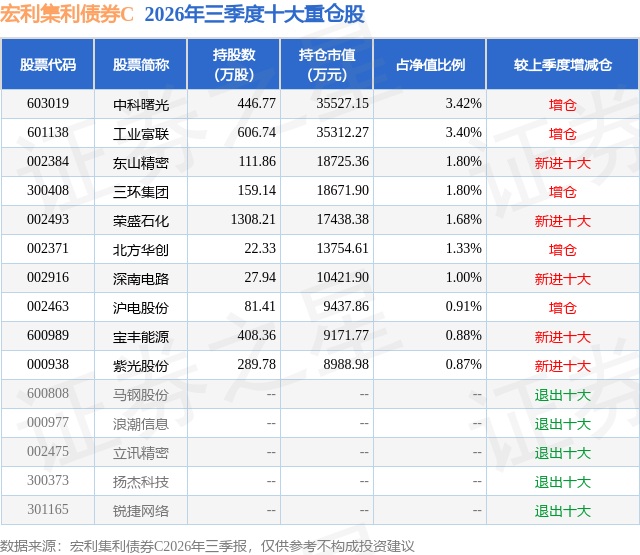
从基金规模来看,宏利集利债券C基金2026年三季度公布的基金规模为32.26亿元,较上一期规模17.43亿元变化了14.83亿元,环比变化了85.1%。该基金最新一期资产配置为:股票占净值比18.38%,债券占净值比77.85%,现金占净值比0.18%。从基金持仓来看,该基金当季前十大股票仓位达17.09%,第一大重仓股为中科曙光(603019),持仓占比为3.42%。
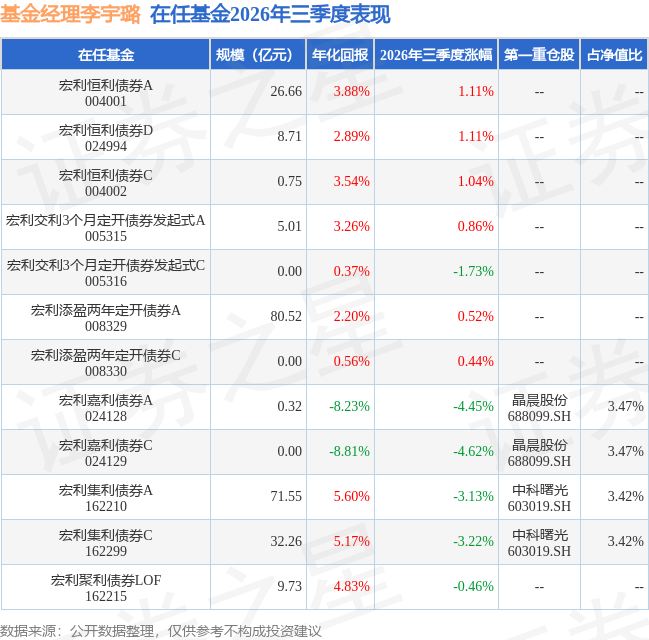
宏利集利债券C现任基金经理为李宇璐 石磊。其中在任基金经理李宇璐已从业5年又115天,2021年11月11日正式接手管理宏利集利债券C,任职期间累计回报为23.7%。目前还管理着12只基金产品(包括A类和C类),其中本季度表现最佳的基金为宏利恒利债券A(004001),季度净值涨幅为1.11%。
对本季度基金运作,基金经理的观点如下:2026年三季度,国内债市整体走出"短端抬升、中长端下行"的牛平形态,10Y、30Y国债活跃券分别下破1.7%、2.2%关键点位并创年内新低。从基本面看,国内经济"量稳价升"的增长叙事被内需数据修正,而国际油价高位阶段性回落缓和了输入型通胀压力。市场对美联储加息预期升温,中美利差走扩,但在持续超预期高增的净出口带动下,人民币汇率始终较为坚挺,外部因素在国内债市的定价权重下降。从大类资产角度看,7月起国内A股经历一轮显著调整,但股债跷跷板效应弱化。央行通过隔夜逆回购的常态化操作替换7D公开市场操作,同时逐步实现政策利率换锚,并以中长期工具对冲政府债供给上量,呵护季度内资金面整体平稳。财政政策转向加快支出节奏和资金使用进度,新型政策性金融工具也于9月开始投放,但形成实物工作量的落地效果尚待观察。利率债发行进度弱于往年同期水平;信用品种供给方面,城投债持续收缩,产业债与科创债显著扩容。总体而言,三季度债券收益率平坦化走牛的同时,期限利差、信用利差均有明显压缩,国内债市重回低利率+资产荒的大环境,机构行为在久期策略上较为拥挤,交易盘对短期债券走势的影响阶段性大于配置盘。 u3000u30002026年三季度,A股呈现震荡磨底、结构性再平衡行情。上半年强势的AI科技板块进入业绩验证期,波动放大,市场总体表现出强烈的再平衡的态势,本基金在坚守算力、半导体等成长主线的同时,增配高股息红利、周期资源板块对冲波动,板块收益剪刀差有所收敛。资金持续流入ETF,宽基与红利类ETF获得较多申购。AI产业长期逻辑尚未改变,但行情或由普涨转向个股精选;低位价值、医药创新等板块估值修复空间逐步显现,后续市场表现仍取决于企业盈利兑现情况。组合策略上,延续"科技+红利"杠铃配置思路,把握产业趋势与估值修复两条主线,同时警惕外部流动性与国内基本面不及预期带来的扰动。 u3000u3000报告期内,本基金主要以运用票息策略为主,投资于3年期以内的高等级信用债与利率债及地方债品种,适当布局短久期非活跃券以赚取较高的票息,少量仓位参与可转债及银行二级资本债和保险永续债,整体组合偏防御。权益部分上半年维持着80%科技成长的仓位占比,通过布局国产算力产业链、海外算力产业链、半导体设备、被动元器件和功率器件为主,剩余20%的仓位占比则用于布局红利优质个股,组合整体逻辑是科技加红利的布局。
本文数据来源于宏利集利债券C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



