证券之星消息,日前浙商汇金转型驱动基金公布三季报,2026年三季度最新规模0.28亿元,季度净值涨幅为-33.84%。
从业绩表现来看,浙商汇金转型驱动基金过去一年净值涨幅为-34.97%,同类基金过去一年净值涨幅中位数为-7.03%。而基金过去一年的最大回撤为-42.59%,成立以来的最大回撤为-56.19%。

从基金规模来看,浙商汇金转型驱动基金2026年三季度公布的基金规模为0.28亿元,较上一期规模4365.58万元变化了-1516.29万元,环比变化了-34.73%。该基金最新一期资产配置为:股票占净值比93.03%,无债券类资产,现金占净值比8.43%。从基金持仓来看,该基金当季前十大股票仓位达47.59%,第一大重仓股为中国动力(600482),持仓占比为6.4%。
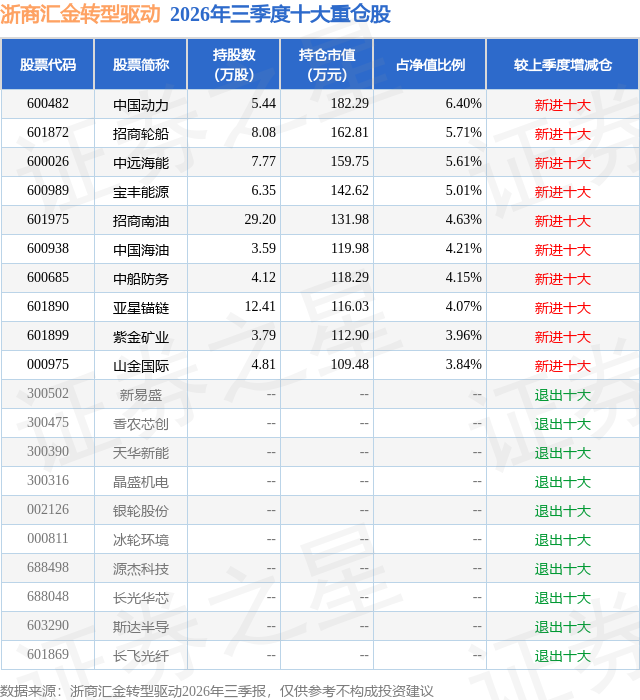
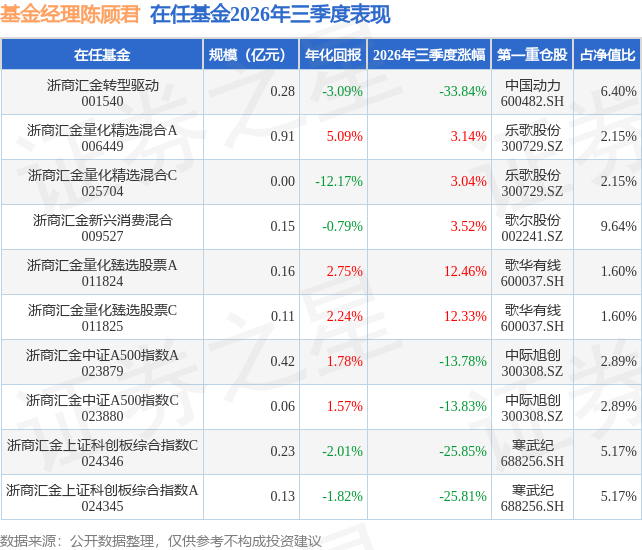
浙商汇金转型驱动现任基金经理为陈顾君 胡晓楠。其中在任基金经理陈顾君已从业6年又284天,2025年8月25日正式接手管理浙商汇金转型驱动,任职期间累计回报为-32.69%。目前还管理着10只基金产品(包括A类和C类),其中本季度表现最佳的基金为浙商汇金量化臻选股票A(011824),季度净值涨幅为12.46%。
对本季度基金运作,基金经理的观点如下:(一)市场分析和展望 2026年三季度,内外多重因素交织扰动,A股整体震荡调整、结构重构。7月科技成长赛道迎来大幅回调,算力、半导体、高端制造等高景气板块估值快速消化,市场风险偏好显著降温。经过7月充分调整后,市场估值风险有效释放,行业风格与板块配置迎来再均衡,此前极致分化的市场格局逐步修复。8-9月,伴随海外流动性预期改善、国内产业政策落地及科创细分领域业绩兑现,市场震荡企稳,轮动节奏加快。超跌科技板块开启估值修复,低估值红利资产获资金配置,市场告别单一成长主线,资金更兼顾估值性价比与业绩确定性,结构性轮动成为季度主要特征,9月末市场整体估值结构趋于均衡。 三季度整体而言,政策端相对友好,且聚焦新质生产力,持续赋能科创产业。但另一方面,国内需求端修复偏弱,地产、消费复苏节奏平缓,传统行业盈利修复乏力,宏观经济数据依然难以支持全面行情的启动。在流动性环境开始逐渐收敛、市场不具备普涨基础的前提下,新旧板块估值与盈利差趋于收敛,风格再均衡、行业再平衡成为市场的主要趋势。 展望四季度,市场将延续"结构分化、风格均衡"的格局,"经济有韧性"的宏观逻辑将在三季度基础上进一步深化。稳增长、稳地产等政策持续起到托底作用,产业创新扶持政策落地见效,外需景气链条延续,叠加内需政策逐渐出台,经济数据有望边际改善。地缘扰动、海外货币政策变动仍是主要不确定性因素,市场暂不具备全面牛市条件。后续行情仍以结构性机会为主,聚焦受益于政策红利落地、产业景气向上、业绩持续兑现的细分赛道。 (二)投资回顾和计划 回顾三季度,本基金依然围绕"周期+制造"的产品定位进行布局,但必须承认,在市场风格的判断和选择上出现了一些问题。 尽管人工智能产业景气度依然维持高位,并在二季度美伊战争爆发初期表现出相对独立的行情,但是下半年开始,市场对明年北美五大云厂商的现金流和融资能力开始出现分歧,尽管各家公司的中期业绩以及未来盈利指引依然乐观,美股率先出现调整,随后逐步传导至A股市场。另一方面,随着中东局势反复,油价中枢持续上移,美国通胀压力的加大导致市场对于利率信号的一致预期,从年初的降息转向至持续加息,给市场风险偏好带来了较大的压制。 我们虽然注意到了问题所在,但对于其影响力做出了明显低估的判断且决策不够坚定,从而导致依然保留了较大的算力基础设施建设相关持仓,并在7月的调整中出现了大幅回撤。从事后复盘角度而言,首先是发现问题的时候应该更深入、更全面地去判断未来对于行业的影响,其次是做出判断后,应该适当做一些防御性操作,虽然不能完全避免风险,但至少能在一定程度上控制回撤幅度,这也是在未来投资过程中,我们会格外重视的几点经验教训。 进入到今年的最后一个季度,市场成交水平开始下降,且市场主线不明确的背景下,我们依然坚持聚焦业绩驱动、景气度持续改善的细分领域。在科技板块主线松动的过程中,会有不少自身行业景气度较高,且业绩能够持续兑现的行业逐渐被市场关注到,有色金属、油运和造船是其中较典型的代表。我们的做法是通过深入研究和密切跟踪,在相对合理或低估的位置进行布局,等待业绩逐步兑现和关注度提升过程中,带来业绩与估值双击的投资机会。
本文数据来源于浙商汇金转型驱动2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




