证券之星消息,日前工银国企改革股票基金公布三季报,2026年三季度最新规模9.85亿元,季度净值涨幅为-4.9%。
从业绩表现来看,工银国企改革股票基金过去一年净值涨幅为-0.12%,同类基金过去一年净值涨幅中位数为-11.7%。而基金过去一年的最大回撤为-9.63%,成立以来的最大回撤为-52.42%。

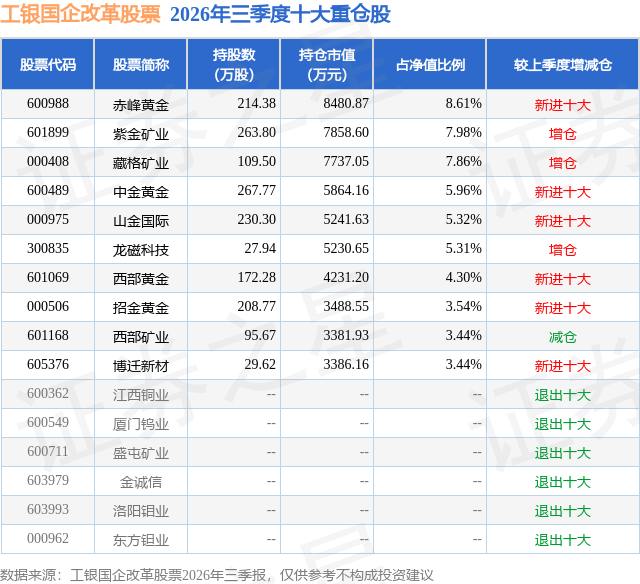
从基金规模来看,工银国企改革股票基金2026年三季度公布的基金规模为9.85亿元,较上一期规模7.43亿元变化了2.41亿元,环比变化了32.46%。该基金最新一期资产配置为:股票占净值比81.31%,无债券类资产,现金占净值比21.1%。从基金持仓来看,该基金当季前十大股票仓位达55.76%,第一大重仓股为赤峰黄金(600988),持仓占比为8.61%。
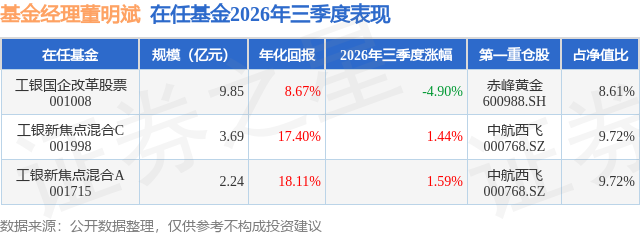
工银国企改革股票现任基金经理为董明斌。其中在任基金经理董明斌已从业0年又323天,2025年12月11日正式接手管理工银国企改革股票,任职期间累计回报为2.76%。目前还管理着3只基金产品(包括A类和C类),其中本季度表现最佳的基金为工银新焦点混合A(001715),季度净值涨幅为1.59%。
对本季度基金运作,基金经理的观点如下:海外方面,尽管面临美联储加息、油价高企等不利因素,AI产业仍带动上市公司盈利强劲增长,支撑三季度欧美权益市场显著修复。在通胀预期抬升的背景下,美联储、欧洲央行和日本央行启动加息。油价中枢上移推高海外通胀水平,并在一定程度上拖累全球经济增长,但预计整体影响仍处于可控范围。AI对美国经济增长的拉动超出预期,也为美联储继续加息提供了支撑。通胀黏性与就业市场韧性进一步推升了市场对未来2—3个季度加息幅度的预期。以美债为代表的全球主要经济体国债收益率持续上行,全球流动性进一步收紧。 u3000u3000国内方面,二季度以来,经济增长动能有所放缓,外需保持强劲,内需边际走弱。三季度以来,稳增长政策持续发力,对传统内需形成托底;外需延续强劲态势,叠加国内供需关系调整,工业品价格和工业企业利润总体保持平稳。 u3000u3000A股方面,7月以来,AI产业链相关板块大幅回调,叠加外部地缘政治等因素带来的不确定性,市场情绪有所降温。总体来看,三季度价值风格显著占优,中信一级行业中,煤炭、银行、农林牧渔等行业涨幅居前。 三季度,工银国企改革延续上半年的配置思路,重点配置有色金属行业,并通过比较各细分行业的景气度与估值水平,优选景气度较高、估值更具吸引力的投资机会。 u3000u3000流动性仍是影响有色金属商品价格及相关权益资产表现的核心因素。8月以来,加息预期上修、美债收益率持续上行,黄金等对流动性较为敏感的商品再度下跌,铜、铝则凭借良好的供需基本面表现出相对韧性。然而,商品价格与相关权益资产表现持续背离,有色金属指数在7月小幅反弹后持续回落。市场对国内经济的担忧,也抑制了对传统周期行业的配置意愿,有色金属行业整体估值跌至2020年以来后1/3水平。与此同时,商品价格表现较好,铜、铝等行业业绩兑现较为充分,估值更具吸引力。 u3000u3000具体操作方面,三季度,本基金在金价回落至4,000美元附近时增加了黄金板块的配置,但该板块整体表现弱于预期。9月以来,美联储政策立场进一步转鹰,叠加原油价格重回100美元/桶、通胀预期升温,黄金价格再次反映市场对持续加息的预期,黄金板块的调整成为本基金净值波动的主要影响因素。此外,8月,本基金小幅增加了对前期回调较为充分的AI相关小金属及新材料领域的配置,同时需更加关注相关企业的业绩兑现情况。 u3000u3000展望四季度及2027年,全球流动性紧缩态势边际缓和的可能性上升。尽管AI对生产效率的提升作用正逐步显现,但在高通胀环境下,全球经济,即使是美国经济也难以长期承受5%—6%的长端债券收益率所对应的融资成本。若流动性压力逐步缓解,贵金属、铜及小金属等对流动性较为敏感的板块有望迎来估值修复。其中,商品价格与相关权益资产表现明显背离的铜、铝等板块值得重点关注。
本文数据来源于工银国企改革股票2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



