证券之星消息,日前鑫元聚鑫收益增强C基金公布三季报,2026年三季度最新规模0.05亿元,季度净值涨幅为-4.13%。
从业绩表现来看,鑫元聚鑫收益增强C基金过去一年净值涨幅为0.24%,同类基金过去一年净值涨幅中位数为-0.03%。而基金过去一年的最大回撤为-5.96%,成立以来的最大回撤为-18.3%。

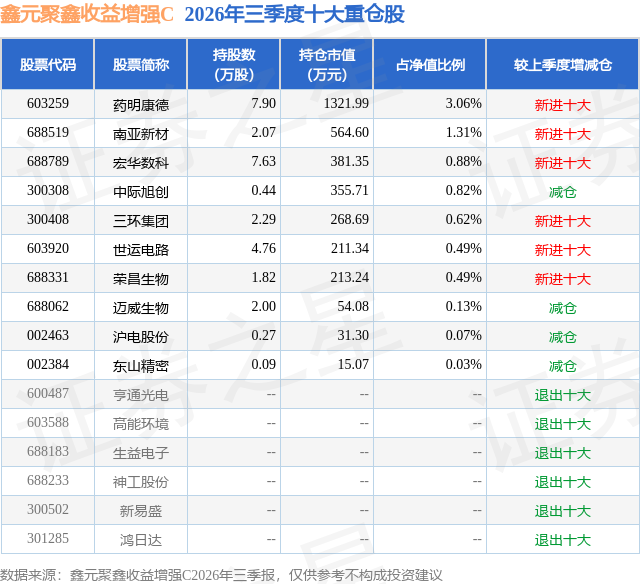
从基金规模来看,鑫元聚鑫收益增强C基金2026年三季度公布的基金规模为0.05亿元,较上一期规模695.07万元变化了-152.5万元,环比变化了-21.94%。该基金最新一期资产配置为:股票占净值比7.9%,债券占净值比80.76%,现金占净值比10.06%。从基金持仓来看,该基金当季前十大股票仓位达7.9%,第一大重仓股为药明康德(603259),持仓占比为3.06%。
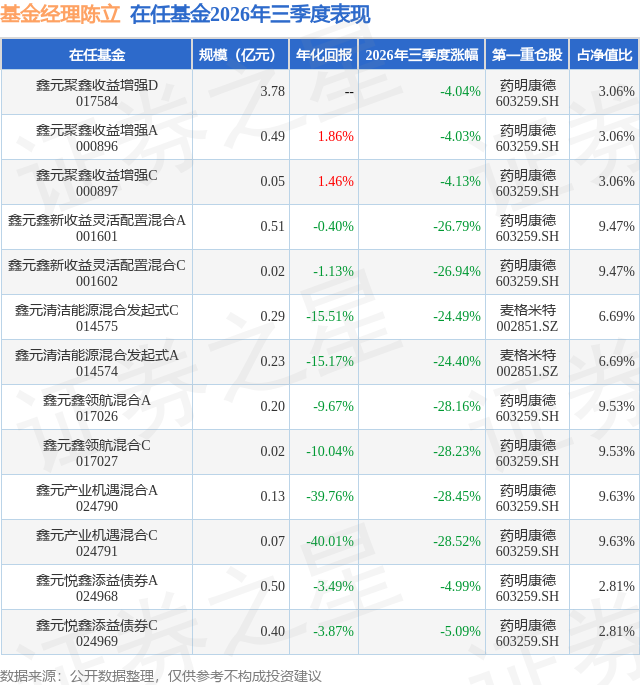
鑫元聚鑫收益增强C现任基金经理为陈立 徐文祥 王萍莉,本季度增聘基金经理王萍莉。其中在任基金经理陈立已从业11年又39天,2024年6月28日正式接手管理鑫元聚鑫收益增强C,任职期间累计回报为4.01%。目前还管理着13只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:三季度全球制造业周期仍处于上行通道,能源价格上行叠加AI相关投资景气仍高,全球通胀预期再度抬升,8月底美伊冲突再度升级,油价中枢较二季度显著抬升,成为主导全球大类资产的核心变量。通胀压力之下海外央行集体转鹰,9月超级央行周欧美日央行先后加息,美联储9月开启加息周期且点阵图显示年内仍有加息可能。美元指数先跌后涨创年内新高压制权益市场风险偏好;名义增长高企推动美债利率再创新高,通胀预期和加息共同推升美债短端利率,同时AI融资需求旺盛挤压长端美债需求进而带动长端收益率上行,10年期美债三季度单边上行81bp并突破5%关口,收于5.29%。国内经济延续外热内冷的K型分化格局,出口在全球制造业景气与AI相关需求带动下维持高景气;工业生产相对稳健,但需求端依旧偏弱,尤其是固投压力有所加大,社零增速维持低位,经济逐渐接近今年目标下沿。政策方面,7月30日政治局会议定调动能向新、结构向优,强调加大逆周期调节力度,并要求综合运用并适时调整货币政策工具,9月29日财政金融协同发力,下调1年期PSL利率并落地居民购房贷款财政贴息,积极落实政治局会议的有关精神。国内货币政策方面,央行延续适度宽松基调,政策重心由总量宽松转向结构发力,提示市场淡化对贷款规模的过度关注。公开市场操作上,三季度央行通过买断式逆回购和MLF投放中长期流动性1.1万亿,短端则分别从6月和8月开始开展月底、月中隔夜逆回购操作,平抑特殊时间点的资金面扰动。流动性方面,受益于偏弱的信贷需求与央行呵护,三季度资金面整体均衡偏松,DR001在1.33%-1.47%区间波动、季末回落至1.36%附近,DR007中枢约1.40%。三季度债券收益率曲线明显牛平,信用利差普遍收窄。具体来看,7月债市围绕资金面与政策预期区间震荡,下旬存款降息预期升温叠加政治局会议宽松信号推动收益率向下突破;8月上中旬长端进一步走强,10年期、30年期国债收益率分别触及1.6645%、2.146%的年内低点,下旬在政策预期回暖及止盈情绪的共同作用下小幅回调;9月基金持续获得净申购,且央行加大跨季资金面的呵护力度,市场抢跑超长端供需格局改善的定价逻辑,超长端期限利差进一步压缩;9月底稳增长政策组合拳落地,市场小幅回吐前期涨幅。信贷需求偏弱叠加市场提前定价摊余债基等新增资金的配置需求,信用利差小幅收窄。报告期内,本基金积极关注债券收益率变动,以中高等级信用债为底仓,适度参与利率债波段交易,灵活调整组合久期和杠杆。权益方面,7月初受海外地缘冲突升级、全球AI资本开支与监管担忧以及交易、风格平衡等因素影响,市场成长风格的板块出现大幅调整,这与2季度市场形成极大反差。三季度美伊冲突再次升级,原油价格在前期回落后又再次回升,受美国核心CPI数据超预期影响,美联储在9月进行了偏鹰风格的加息。十年期美债收益率持续上行,叠加AI融资与监管双重担忧,压制市场风险偏好。9月中美元首会晤达成八项共识,符合预期。国内经济运行方面表现为出口较强、消费偏弱局面。三季度期间,上证指数下跌6.2%,沪深300指数下跌12.5%,创业板指数大幅下跌27.8%,恒生指数上涨7.6%。行业方面表现分化巨大,顺周期或红利属性的板块表现较好,煤炭上涨19.3%,石油石化上涨15.3%,农林牧渔上涨15.1%,银行上涨14.6%,医药生物上涨10.1%。AI科技相关板块则跌幅较大,电子下跌32.6%,通信下跌28.7%,建筑材料下跌26.1%,电力设备下跌23.7%,机械设备下跌21.1%。基金主要围绕AI产业链、医药、新能源、航天等科技方向优化配置。7月市场大幅调整,风险偏好下降,基金净值受到相应影响而回落。基金降低了AI产业链相关仓位,并进一步减仓航天、新能源板块,相应增持了创新药板块。整体仓位有所下降。目前AI发展遇到融资与监管方面的担忧,但我们判断AI并未出现产业趋势根本性破坏的情况,全球大模型和算力仍处于快速发展阶段。展望未来,AI作为时代主线深化,仍将在波折中上行。另外,我们继续关注创新药、新能源等中长期景气板块的结构机会。当然,四季度基金仍将继续关注海外的不确定性因素,例如美国中期选举对产业政策带来的变化,地缘冲突进一步推高油价,通胀预期及对全球经济带来的冲击等。为此,基金将适当进行持仓组合结构的平衡。本基金将持续以前瞻性、全球性思维,深刻把握经济内在结构的变迁趋势,发掘中国增量经济繁荣带来的重大投资机会。
本文数据来源于鑫元聚鑫收益增强C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



