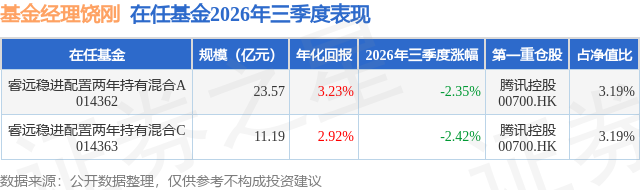
证券之星消息,日前睿远稳进配置两年持有混合A基金公布三季报,2026年三季度最新规模23.57亿元,季度净值涨幅为-2.35%。
从业绩表现来看,睿远稳进配置两年持有混合A基金过去一年净值涨幅为-4.3%,同类基金过去一年净值涨幅中位数为0.0%。而基金过去一年的最大回撤为-8.35%,成立以来的最大回撤为-9.53%。

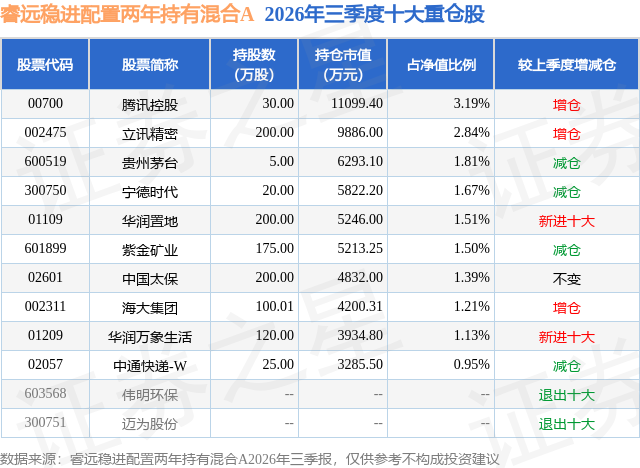
从基金规模来看,睿远稳进配置两年持有混合A基金2026年三季度公布的基金规模为23.57亿元,较上一期规模25.22亿元变化了-1.65亿元,环比变化了-6.52%。该基金最新一期资产配置为:股票占净值比28.19%,债券占净值比65.65%,现金占净值比1.54%。从基金持仓来看,该基金当季前十大股票仓位达17.2%,第一大重仓股为腾讯控股(00700),持仓占比为3.19%。
睿远稳进配置两年持有混合A现任基金经理为饶刚 侯振新。其中在任基金经理饶刚已从业18年又255天,2021年12月6日正式接手管理睿远稳进配置两年持有混合A,任职期间累计回报为16.83%。目前还管理着2只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,我国经济延续了"外需偏强、内需偏弱"的分化格局,这一分化在量和价的维度上都有较为清晰的体现:外需层面,我国7-8月整体出口价格分别同比增长11.6%和15.1%、整体出口数量分别同比增长5.5%和3.0%,呈现出"量价齐升、价格主导"的特点;内需则表现为"价格受供给端驱动回升、但实体需求仍偏弱"的特征,PPI的上行除了来自AI产业的拉动外,核心来自于美伊冲突导致的能源成本抬升,但供给侧因素主导的涨价对需求侧的传导效果较为有限,代表国内终端需求价格的CPI和国内实物投资、消费量仍相对偏弱。 市场表现方面,三季度上证指数、创业板指、科创50指数分别下跌6.2%、27.8%和30.7%,其中创业板指和科创50均创下成立以来单季度最大跌幅;港股表现相对占优,恒生指数三季度上涨7.6%。结构上看,在经历了二季度后期A股市场的巨大分化后,三季度市场波动率进一步放大,且结构上与二季度呈现出明显的镜像特征:二季度涨幅前三的电子、通信和建筑材料在三季度反而跌幅最大,而前期表现偏弱的能源和红利类资产则迎来修复。债市方面,流动性依然保持充裕,短端收益率在低位小幅上行,1年国债到期收益率由季初的1.12%小幅回升至1.22%,10年国债到期收益率则从季初的1.73%小幅下行到9月末的1.68%,10年-1年期限利差压缩15BP,收益率曲线趋于平坦化。 在本产品的资产配置上,相对均衡的行业和风格配置使得本基金在7-8月都受益于市场风格的再平衡,净值得到了一定修复,但9月份部分重仓板块股价出现明显调整,对产品净值形成一定拖累。考虑到全球宏观流动性以及贸易政策的不确定性,本基金在对于持仓结构进行了系统性评估后,适当减持了部分此前超配的电力设备板块。 转债方面,尽管转债市场在8月中下旬以来也迎来了调整,但供需失衡带来的转债市场整体估值偏高的情况依然没有发生实质性的变化,转债市场当前估值水平尚未进入高性价比区间,投资机会的把握以自下而上为主。本基金三季度依然以持有债底安全性较高的低估值转债为主,继续等待系统性的转债投资机会。 纯债方面,三季度市场的主要特点在于长端与短端的分化。本基金基于对通胀中枢温和回升、资金面维持合理充裕的判断,季内适度提升了超长利率债的配置比例,以捕捉期限利差收窄过程中的资本利得。 展望四季度,国内方面,三季度以来存量政策逐步落地,随着存量政策效果的持续释放和增量政策的优化调整,经济中的积极因素持续累积,四季度经济有望温和回升。海外方面,AI产业发展进度和美债收益率高企这两大因素分别构成影响全球风险资产价格的分子端与分母端关键变量,同时美国中期选举、美伊冲突等重要的政治和地缘事件也从不同维度对这两大因素施加影响,全球宏观环境依然面临着巨大不确定性。本基金将继续坚持多资产协同配置的核心策略,在股票、债券、可转债之间动态平衡,力求在控制回撤的前提下获取稳健的风险调整后收益。
本文数据来源于睿远稳进配置两年持有混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



