证券之星消息,日前招商沪港深科技创新混合A基金公布三季报,2026年三季度最新规模0.26亿元,季度净值涨幅为-30.18%。
从业绩表现来看,招商沪港深科技创新混合A基金过去一年净值涨幅为-27.49%,同类基金过去一年净值涨幅中位数为-7.03%。而基金过去一年的最大回撤为-41.05%,成立以来的最大回撤为-48.02%。

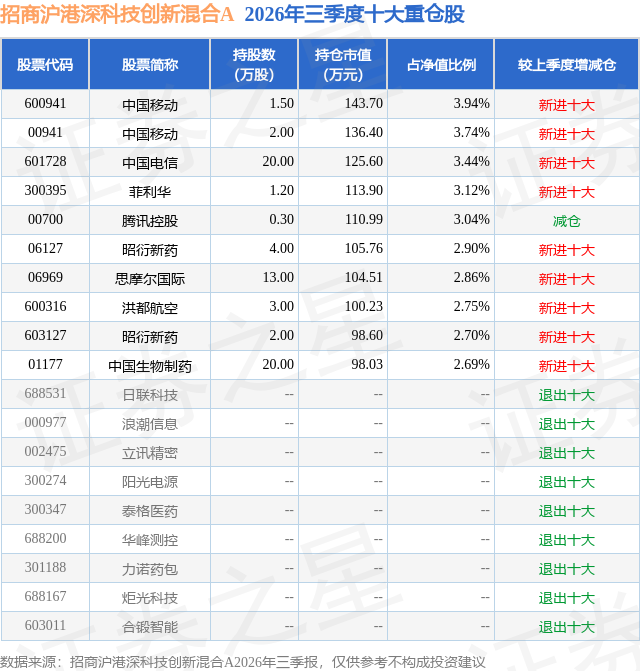
从基金规模来看,招商沪港深科技创新混合A基金2026年三季度公布的基金规模为0.26亿元,较上一期规模3707.53万元变化了-1154.69万元,环比变化了-31.14%。该基金最新一期资产配置为:股票占净值比78.88%,债券占净值比2.49%,现金占净值比31.3%。从基金持仓来看,该基金当季前十大股票仓位达31.18%,第一大重仓股为中国移动(600941),持仓占比为3.94%。
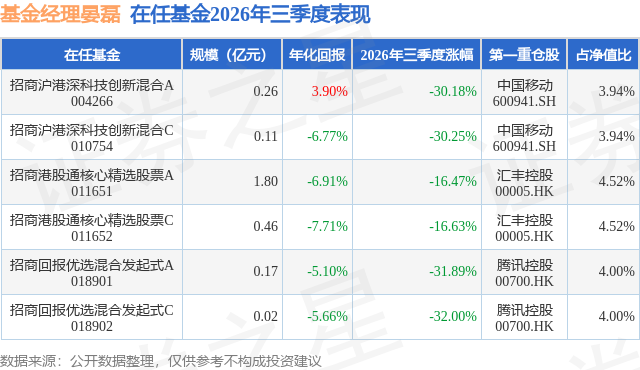
招商沪港深科技创新混合A现任基金经理为晏磊。其中在任基金经理晏磊已从业4年又352天,2021年11月13日正式接手管理招商沪港深科技创新混合A,任职期间累计回报为-30.37%。目前还管理着6只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:2026年三季度,A股与港股的科技表现与2026年上半年相比发生方向性反转,两地科技板块内部的结构同样发生了同步反转,且方向与上半年恰好对调。上半年全球的统一定价逻辑是AI硬件强、互联网应用弱;三季度则变为硬件杀估值、互联网应用修复。A股科技:科创50指数下跌30.70%、创业板指下跌27.80%,申万电子行业下跌32.65%、通信行业下跌28.72%。港股科技:恒生科技指数仅下跌4.88%,同期恒生指数上涨7.57%,导致两地科技股收益差大幅缩窄。这一结果的根源是两地科技股估值与盈利周期的错位——A股科技是业绩兑现但估值透支后的杀估值,港股科技是盈利见底叠加估值极低后的困境企稳。展望后市,我们会观察A股科技股能否从杀估值切换为盈利二次验证。虽然三季度股价与盈利方向背离,若三季报显示普遍预期为高增方向的光模块/光器件、PCB、覆铜板及上游材料、存储芯片、算力芯片、半导体封测等子行业业绩靓丽,则这些被错杀的确定性方向存在估值修复空间;经历回调后A股AI算力产业链的估值相对海外龙头已不贵、性价比提升。反之,若业绩低于预期或海外AI链回撤,这些高估值+高融资需求的板块将面临更剧烈的调整。同时,我们会关注港股科技股能否迎来盈利拐点+估值修复双击。关键催化是恒生科技股在下半年的扩容、盈利在低基数下的明显回暖以及外资在海外流动性边际缓和后能否由被动流入转为主动回流。毕竟恒生科技估值水平处于历史较低水平,一旦匹配盈利拐点,弹性可观。我们目前权益仓位稳中有降,主要增配方向为医药、通信和国防军工等行业,保持组合的分散性以应对股票市场的高波动。我们也对一些表现不佳的股票进行了止损,包括电子、机械设备和计算机行业中的个股。本基金遵从价值投资原则,通过对优质企业基本面全面深入研究,选择经营稳健业绩良好的优质股票构建投资组合,我们会根据市场的变化情况,不断反思组合管理操作上的得失,做好应对方案,去芜存菁,争取为持有人创造回报。
本文数据来源于招商沪港深科技创新混合A2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



