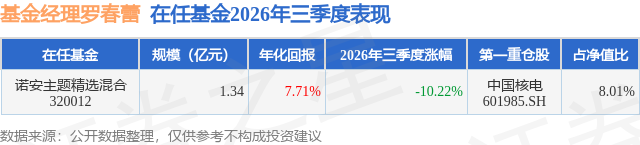
证券之星消息,日前诺安主题精选混合基金公布三季报,2026年三季度最新规模1.34亿元,季度净值涨幅为-10.22%。
从业绩表现来看,诺安主题精选混合基金过去一年净值涨幅为5.96%,同类基金过去一年净值涨幅中位数为-12.24%。而基金过去一年的最大回撤为-12.78%,成立以来的最大回撤为-55.1%。
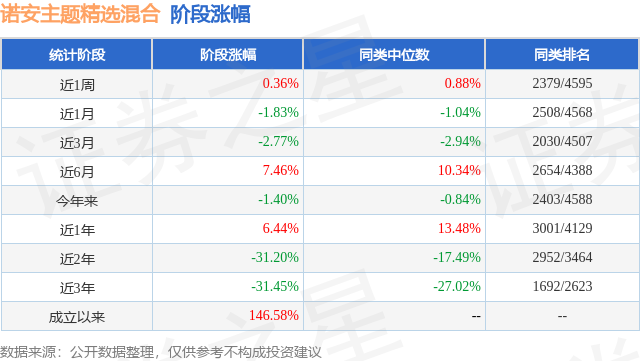
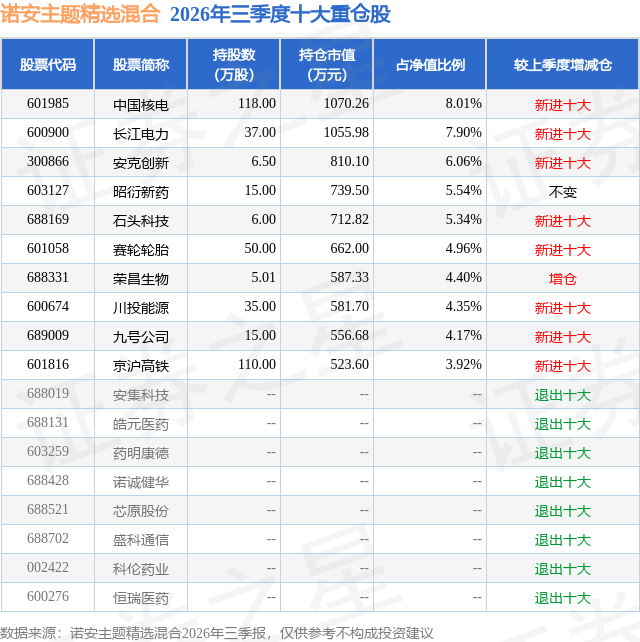
从基金规模来看,诺安主题精选混合基金2026年三季度公布的基金规模为1.34亿元,较上一期规模1.55亿元变化了-2091.9万元,环比变化了-13.54%。该基金最新一期资产配置为:股票占净值比68.64%,无债券类资产,现金占净值比5.58%。从基金持仓来看,该基金当季前十大股票仓位达54.65%,第一大重仓股为中国核电(601985),持仓占比为8.01%。
诺安主题精选混合现任基金经理为罗春蕾。其中在任基金经理罗春蕾已从业11年又37天,2015年9月26日正式接手管理诺安主题精选混合,任职期间累计回报为114.04%。
对本季度基金运作,基金经理的观点如下:2026年第三季度,A股从此前的科技成长股占优的行情转为震荡下跌走势。今年上半年,代表科技成长板块的科创50和创业板指数一路长红,分别取得64.25%、35.58%的收益率。而以传统大盘蓝筹为代表的上证50则萎靡不振,甚至还微跌1.38%,沪深300涨幅也仅有7.55%,与AI科技沾边不多的各行各业小市值公司(中证2000)涨幅仅9.10%。可以说,前两季度AI科技股表现突出。但科技股的猛烈上涨或蕴含泡沫,诸多公司的股价已经脱离PE、PEG甚至PS的范畴,只能用远期市值、全球科技行情下的行业地位对比才能算清股价,显示当时市场对该板块的业绩兑现预期已较为充分。进入三季度,A股在短时间内剧烈反转。科创50、创业板指分别下跌30.70%、27.80%,且几乎是单边下跌走势。沪深300、中证2000分别下跌12.49%、11.08%,不但回吐上半年涨幅且全年收益率转负,连前两季几乎原地踏步的上证50也下跌5.56%。总之,科技股大幅回调严重拖累了A股整体表现,导致各指数表现相当于上半年几乎逆转。为什么市场如此表现我们认为原因有几条:第一,A股科技本身处于危险位置。上半年上涨明显的AI科技/算力板块,本身就积累了很高拥挤度和杠杆。6月融资余额已突破3万亿元,这意味着一旦外部利率或产业预期有扰动,去杠杆会非常快。第二,外部冲击是导火索。7月上旬日韩加息、长端美债收益率突破高位、油价走高,再叠加中东地缘冲突,使得全球资本市场估值承压,尤以亚太科技板块承压明显(他们是美国AI叙事的伴生板块或是映射板块)。第三,AI产业趋势仍在,但"杂音"开始放大。之前,市场对AI关注集中在模型性能提升及渗透率提升,但是随着AI资本开支过快扩张(放量+涨价),下游应用巨头(META、GOOGLE等)自由现金流被侵蚀,与此同时领先大模型公司的AI商业化与年化收入增速边际放缓,市场开始从远期空间转向当期回报,提前交易2027年以后的下修风险,而不是只看2026年景气。本基金此前一直专注于大消费及医药板块的投资。但是,当我们意识到由于房地产低迷、中国新旧经济动能切换(中美竞争导致两国全力抢占科技新高点,资金向科技倾斜而无暇顾及传统经济),大消费可能在中期都处于较低迷的状态,创新药出海则面临较高的不确定性(真正的原创研发天然有高不确定性),我们认为应该在两板块的蛰伏期尝试一些赛道外的探索。因为我们对于专注于"大消费和医药"的理解是:不仅仅在行业有机会时收获丰硕的果实,也要在行业蛰伏时回避其风险,懂得保存实力以待时机。这一决策令我们一定程度上减少了行业低谷期的苦痛煎熬,也令我们开拓视野,从而看到了AI科技如火如荼的景象。不过,我们始终认为,大消费和医药是我们的"自留地"。若逢土地休耕,我们可以外出觅食,以外补内、以丰补歉,但对于外面的土地我们并不恋战,"果收椹已尽,飞去不须逐"。第三季度,我们认为一方面AI科技行情已经充分演绎,随时可能回调,因此做好了市场风格切换的心理准备,等待变盘。另一方面,我们通过对大消费、医药、红利价值等板块的研判,认为一旦切换成立,医药和红利成为市场主线的概率较大,消费可能略弱一点。因此,我们相应调整了仓位和配置结构。总之,我们期待在守护好"自留地"的同时,尽可能顺应市场天气变化,为投资人创造长期回报。
本文数据来源于诺安主题精选混合2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




