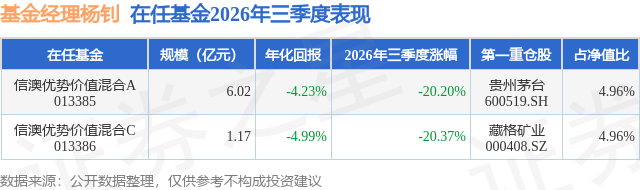
证券之星消息,日前信澳优势价值混合C基金公布三季报,2026年三季度最新规模1.17亿元,季度净值涨幅为-20.37%。
从业绩表现来看,信澳优势价值混合C基金过去一年净值涨幅为3.44%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-24.58%,成立以来的最大回撤为-40.31%。

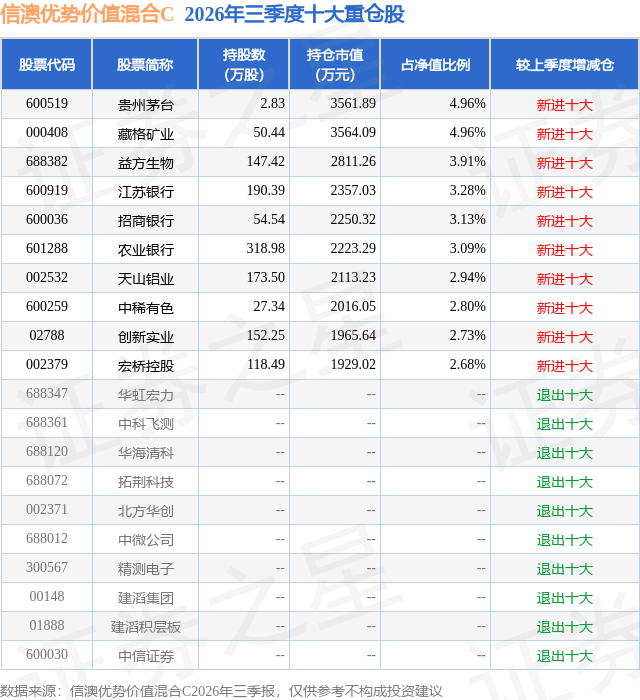
从基金规模来看,信澳优势价值混合C基金2026年三季度公布的基金规模为1.17亿元,较上一期规模6706.83万元变化了4986.23万元,环比变化了74.35%。该基金最新一期资产配置为:股票占净值比78.88%,无债券类资产,现金占净值比11.44%。从基金持仓来看,该基金当季前十大股票仓位达34.48%,第一大重仓股为贵州茅台(600519),持仓占比为4.96%。
信澳优势价值混合C现任基金经理为何静 杨钊。其中在任基金经理杨钊已从业3年又79天,2026年4月30日正式接手管理信澳优势价值混合C,任职期间累计回报为3.32%。目前还管理着2只基金产品(包括A类和C类)。
对本季度基金运作,基金经理的观点如下:经历了二季度相对极致的趋势行情,A股在三季度先后进行了泡沫清算、修复反弹和震荡整理三个阶段。随着行情演绎,市场更加重视产业需求、企业盈利与现金流的实际兑现,不同行业以及同行业内不同公司的表现进一步分化,对组合结构、买入价格和投资纪律提出了更高要求。整个三季度,资本市场重新在缓缓而至的基本面与野马奔腾的市场预期之间进行锚定、回归。 我们在泡沫清算阶段,对组合进行了大幅的调整,由相对进攻的姿态切换成追求长期防御、稳定的特征,也因此没有参与8月的修复反弹。2015年年初(互联网)、2018年中(贸易战避险医药)、2021年初(漂亮50)、2022年中(新能源)的经验告诉我们,趋势行情的持续依赖于预期的不断提升,基本面见顶则一般在股价见顶一段时间之后。所以即使在基本面依旧强劲的背景下,但无法预期产业预期的进一步拔升的条件下,从保护持有人收益的角度,我们还是进行了大幅的组合调整动作。对于8月的修复反弹,由于没有太多的基本面的证据,我们没有参与,而是选择了对组合负责的态度,重新去选择更为有质量、安全的资产,也因此躲过了9月超跌反弹资产在8月反弹后的估值收缩。 对于2026年3季度,我们需要反思的一点是的组合在"美元不加息"这个假设上的过度乐观。过度自信的认为,由于债务约束、通胀约束(其实是油价的判断)和政治约束下,美元不存在加息基础,也因此组合在9月美联储加息后,经历了一段调整。回过头来看,只能说三大约束依旧存在,只是与2013年、2022年强加息周期不一样,这次加息,是良性增长环境下,美联储压制通胀、消化前期宽松政策的边际调整。对于我们来说,跟踪本轮美元周期,跟踪全球流动性、跟踪全球投资结构分化,进而对冲相关资产是未来组合调整中比较重要的事。 下跌是风险的释放,我们不放大任何一阶段的市场情绪,风险资产因为其确定性,在估值收缩后依旧有投资价值,现金流类资产,在避险推动后,红利属性削弱后依旧有调整的需求,下一阶段我们会更精细的跟踪假设,动态评估各行业的风险收益比,积极、动态调整组合,在保障组合的稳健性前提下,相对克制的进行投资,以暴涨组合收益、维护持有人利益。
本文数据来源于信澳优势价值混合C2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP




