证券之星消息,日前中庚价值品质一年持有期混合基金公布三季报,2026年三季度最新规模6.09亿元,季度净值涨幅为7.95%。
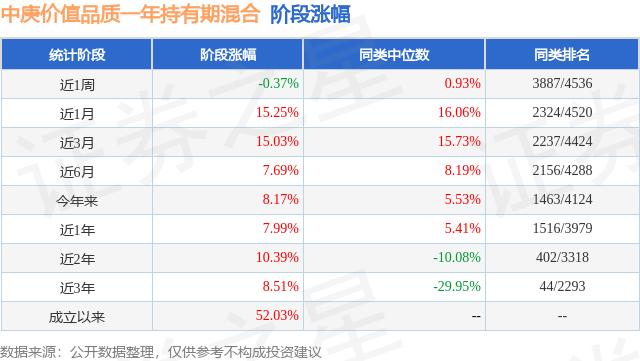
从业绩表现来看,中庚价值品质一年持有期混合基金过去一年净值涨幅为-23.38%,同类基金过去一年净值涨幅中位数为-11.69%。而基金过去一年的最大回撤为-20.97%,成立以来的最大回撤为-33.12%。
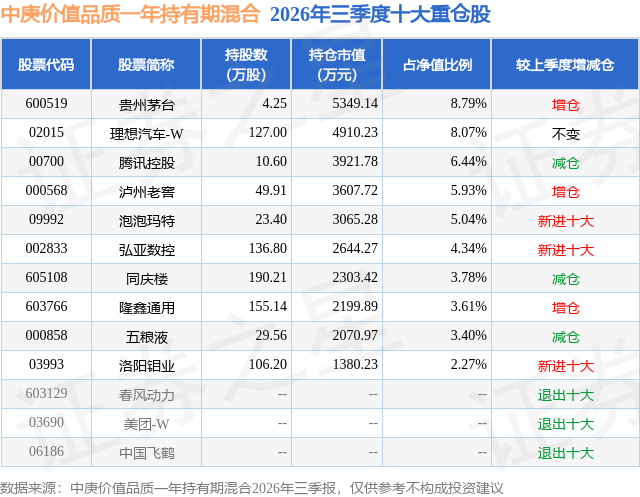
从基金规模来看,中庚价值品质一年持有期混合基金2026年三季度公布的基金规模为6.09亿元,较上一期规模5.96亿元变化了1262.51万元,环比变化了2.12%。该基金最新一期资产配置为:股票占净值比87.53%,债券占净值比9.92%,现金占净值比2.78%。从基金持仓来看,该基金当季前十大股票仓位达51.67%,第一大重仓股为贵州茅台(600519),持仓占比为8.79%。
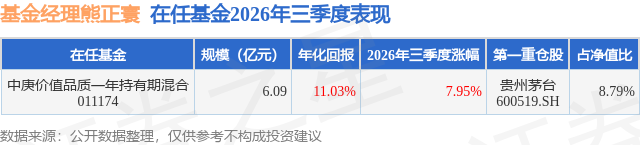
中庚价值品质一年持有期混合现任基金经理为熊正寰。其中在任基金经理熊正寰已从业1年又159天,2025年5月23日正式接手管理中庚价值品质一年持有期混合,任职期间累计回报为-21.84%。
对本季度基金运作,基金经理的观点如下:2026年三季度,经济总体保持韧性,但较二季度边际放缓,结构上供强需弱继续强化:生产端在出口高增带动下有所企稳,高端技术和装备制造仍是主要拉动;外需在AI支撑下延续高增,但对内需的传导有限,消费修复斜率明显放缓,地产在量价两端继续深度筑底;投资端受财政支出进度偏慢影响,基建、地产、制造业同步走弱。本基金三季度整体投资组合围绕泛消费进行自下而上选股配置,虽然市场对于内需不足的担忧始终甚嚣尘上,甚至政府对于刺激内需政策始终效果一般,我们从终局思考我国泛消费行业当前面临的是基于代际迁移带来的中国本土文化在后现代消费社会的重塑重生。过去四十年我们围绕的是工业化经济本身,消费的功能主义则依附于外在,而未来我们所面临的大时代是基于个体主体性回归的东方文化现代性意识新表达,这个才是能够最终实现全球化的基石。消费的范式转移是必然趋势,也是传统行业新生的机会,所以问题的关键不在于过去适配的人群和场景是什么而是看待新的场景范式下,传统品类的延续和重生,包括高端白酒、地产开发与运营、两轮车、ip潮玩、智能影像硬件、智能汽车等等都孕育着品牌重塑的机遇。本基金重点关注的投资方向包括:1、对于内需核心资产看好,白酒过去五年面临的依然是需求端的去泡沫化,包括渠道以及过去场景的迁移,市场普遍把白酒消费内核与以房地产为代表的大基建时代进行绑定,实际上犯了以偏概全的错误,高端白酒的内核是精神需求,是基于社会交往的线下链接,并不是集体主义的象征。实际上白酒低度化的广泛流行背后反映的也是对于内在的关注,我们更加看好白酒低度化趋势中技术实力和底蕴深厚的相关公司。另外针对房地产行业现房销售政策,我们认为关键点在于竞争的关键回到了客户需求研究把握以及施工兑现,更加类似产品行业而不是金融行业,那么这最终会带来头部地产运营商生意模式的稳定性增强。2、中国互联网本身的困境可能过去一直陷入了流量思维,路径依赖导致了在AI转型大变局面前出现了史无前例的价格战,最终结果证明在宏观大方向转变情况下继续追求流量入口是价值毁灭,出路未来依然围绕着是创造新的价值。大模型的能力围绕着从算力驱动、算法优化,最后还是回到数据驱动,B端Agent能力在被验证跑通,而C端的场景构建确实还处于混沌期,但是投资本身还是围绕概率和定价,如果说智能体时代不存在刻舟求剑的下一个入口,那么可能新的范式还是要围绕用户和数据出发。当前中国互联网平台公司的定价基本还是围绕竞争加剧以及宏观通缩带来的负向定价,所以未来中国互联网的重估需要时间逐步验证。3、针对中国智能汽车领域陷入的新车周期缩短以及利润困境,这如果回望海外历史上的产业周期升级阶段,都会出现供给端持续优化越来越强,但是利润持续萎缩的阶段,这客观是我国产业高端化已经到了新的成熟期,有效需求不足的问题有三种解法,第一种是积极拓展海外市场,第二种是凯恩斯式的宏观逆周期驱动以及产业政策拉动,另一种是企业家主观能动性的产品模式创新,而前两种实际上正是过去几年产业相对优势的来源,但是真正能够走出囚徒困境的逻辑始终是第三种,这也是我国智能汽车未来最大的产业机遇,大的背景依然是AI从基础设施层面会走向应用层,而智能体也会从线上走向线下,智能汽车的内容价值层面定义正在发生,这个阶段研发投入高但是商业化收入少,这是投资端面临的难题,但是客观而言是重大机遇期。这里面我们同时看好类苹果模式的闭环生态以及安卓模式的卖铲子逻辑。另外,我们会对整体投资组合进行优化:1、增加从自下而上需求全球化的标的,诸如两轮车,同时保持对于智能硬件的自下而上标的的长期看好,从基层设施层到应用层的转化。2、针对市场大浪淘沙的部分新消费标的,2026年当前反而是一个加强认知研究的好机会,比如IP运营的研究认知。
本文数据来源于中庚价值品质一年持有期混合2026年三季报,仅供参考不构成投资建议。
相关新闻:


 首页
 微信公众号
 证券之星APP



